

Чи може фінансова грамотність залучити людей до формальної банківської системи?
Нещодавній звіт з Пакистану про низькі показники фінансової грамотності привернув мою увагу. Хоча у звіті не викладено причинно-наслідкові шляхи, автори піднімають цікаве питання: чи може підвищення фінансової грамотності насправді підштовхнути економічних людей до офіційної банківської системи (Rauf і Ali 2026)? У Пакистані рівень фінансової грамотності особливо низький. Лише 18% дорослих пакистанців не мають офіційного банківського рахунку згідно з даними Global Findex Database World Bank 2025. Гендерний розрив у банківських рахунках у Пакистані також дуже виражений: лише 9,5% жінок мають офіційні банківські рахунки.
Відома стаття Dupas і Robinson (2013) показує, що жінки-учасниці дослідницького проєкту в Кенії суттєво виграють від наявності ощадних рахунків. Хоча комісія на рахунках була відносно високою, володіння рахунками допомагало захищати їхні кошти від зовнішніх впливів і крадіжок. Хоча у світі все по-різному, це свідчить про те, що багато жінок у світі отримали б користь від ощадного рахунку, особливо за низькими або безкоштовними витратами.
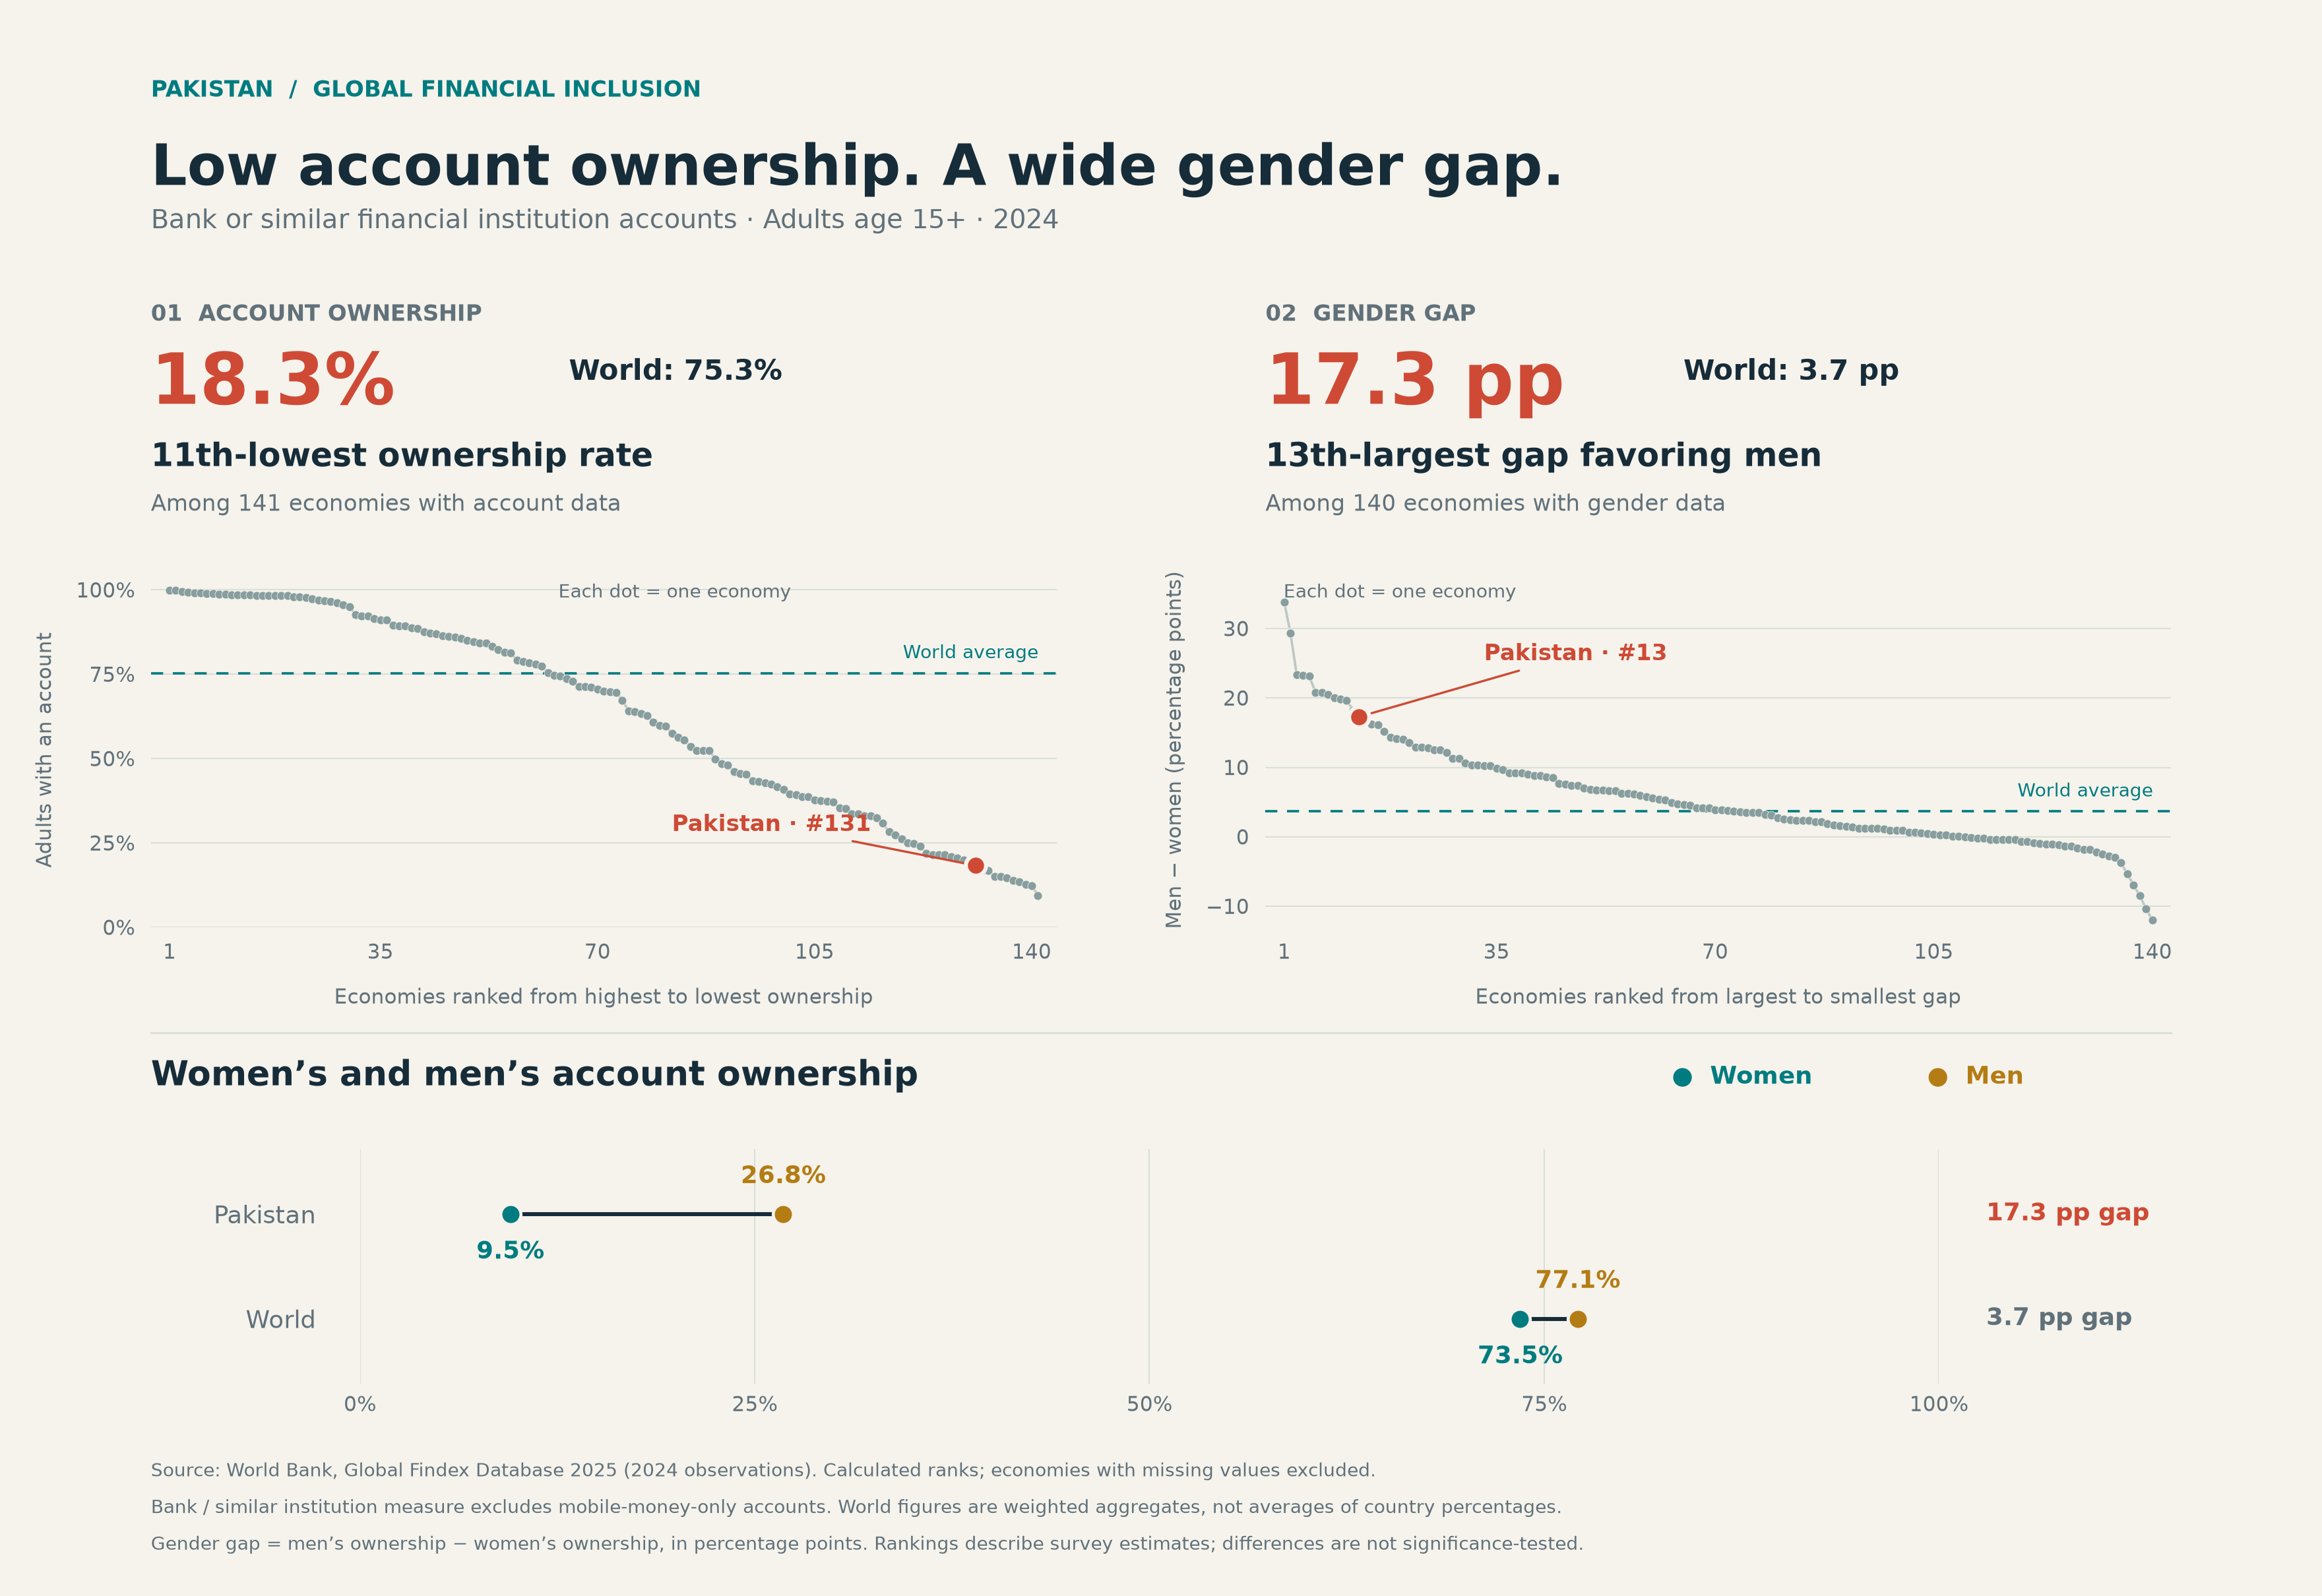
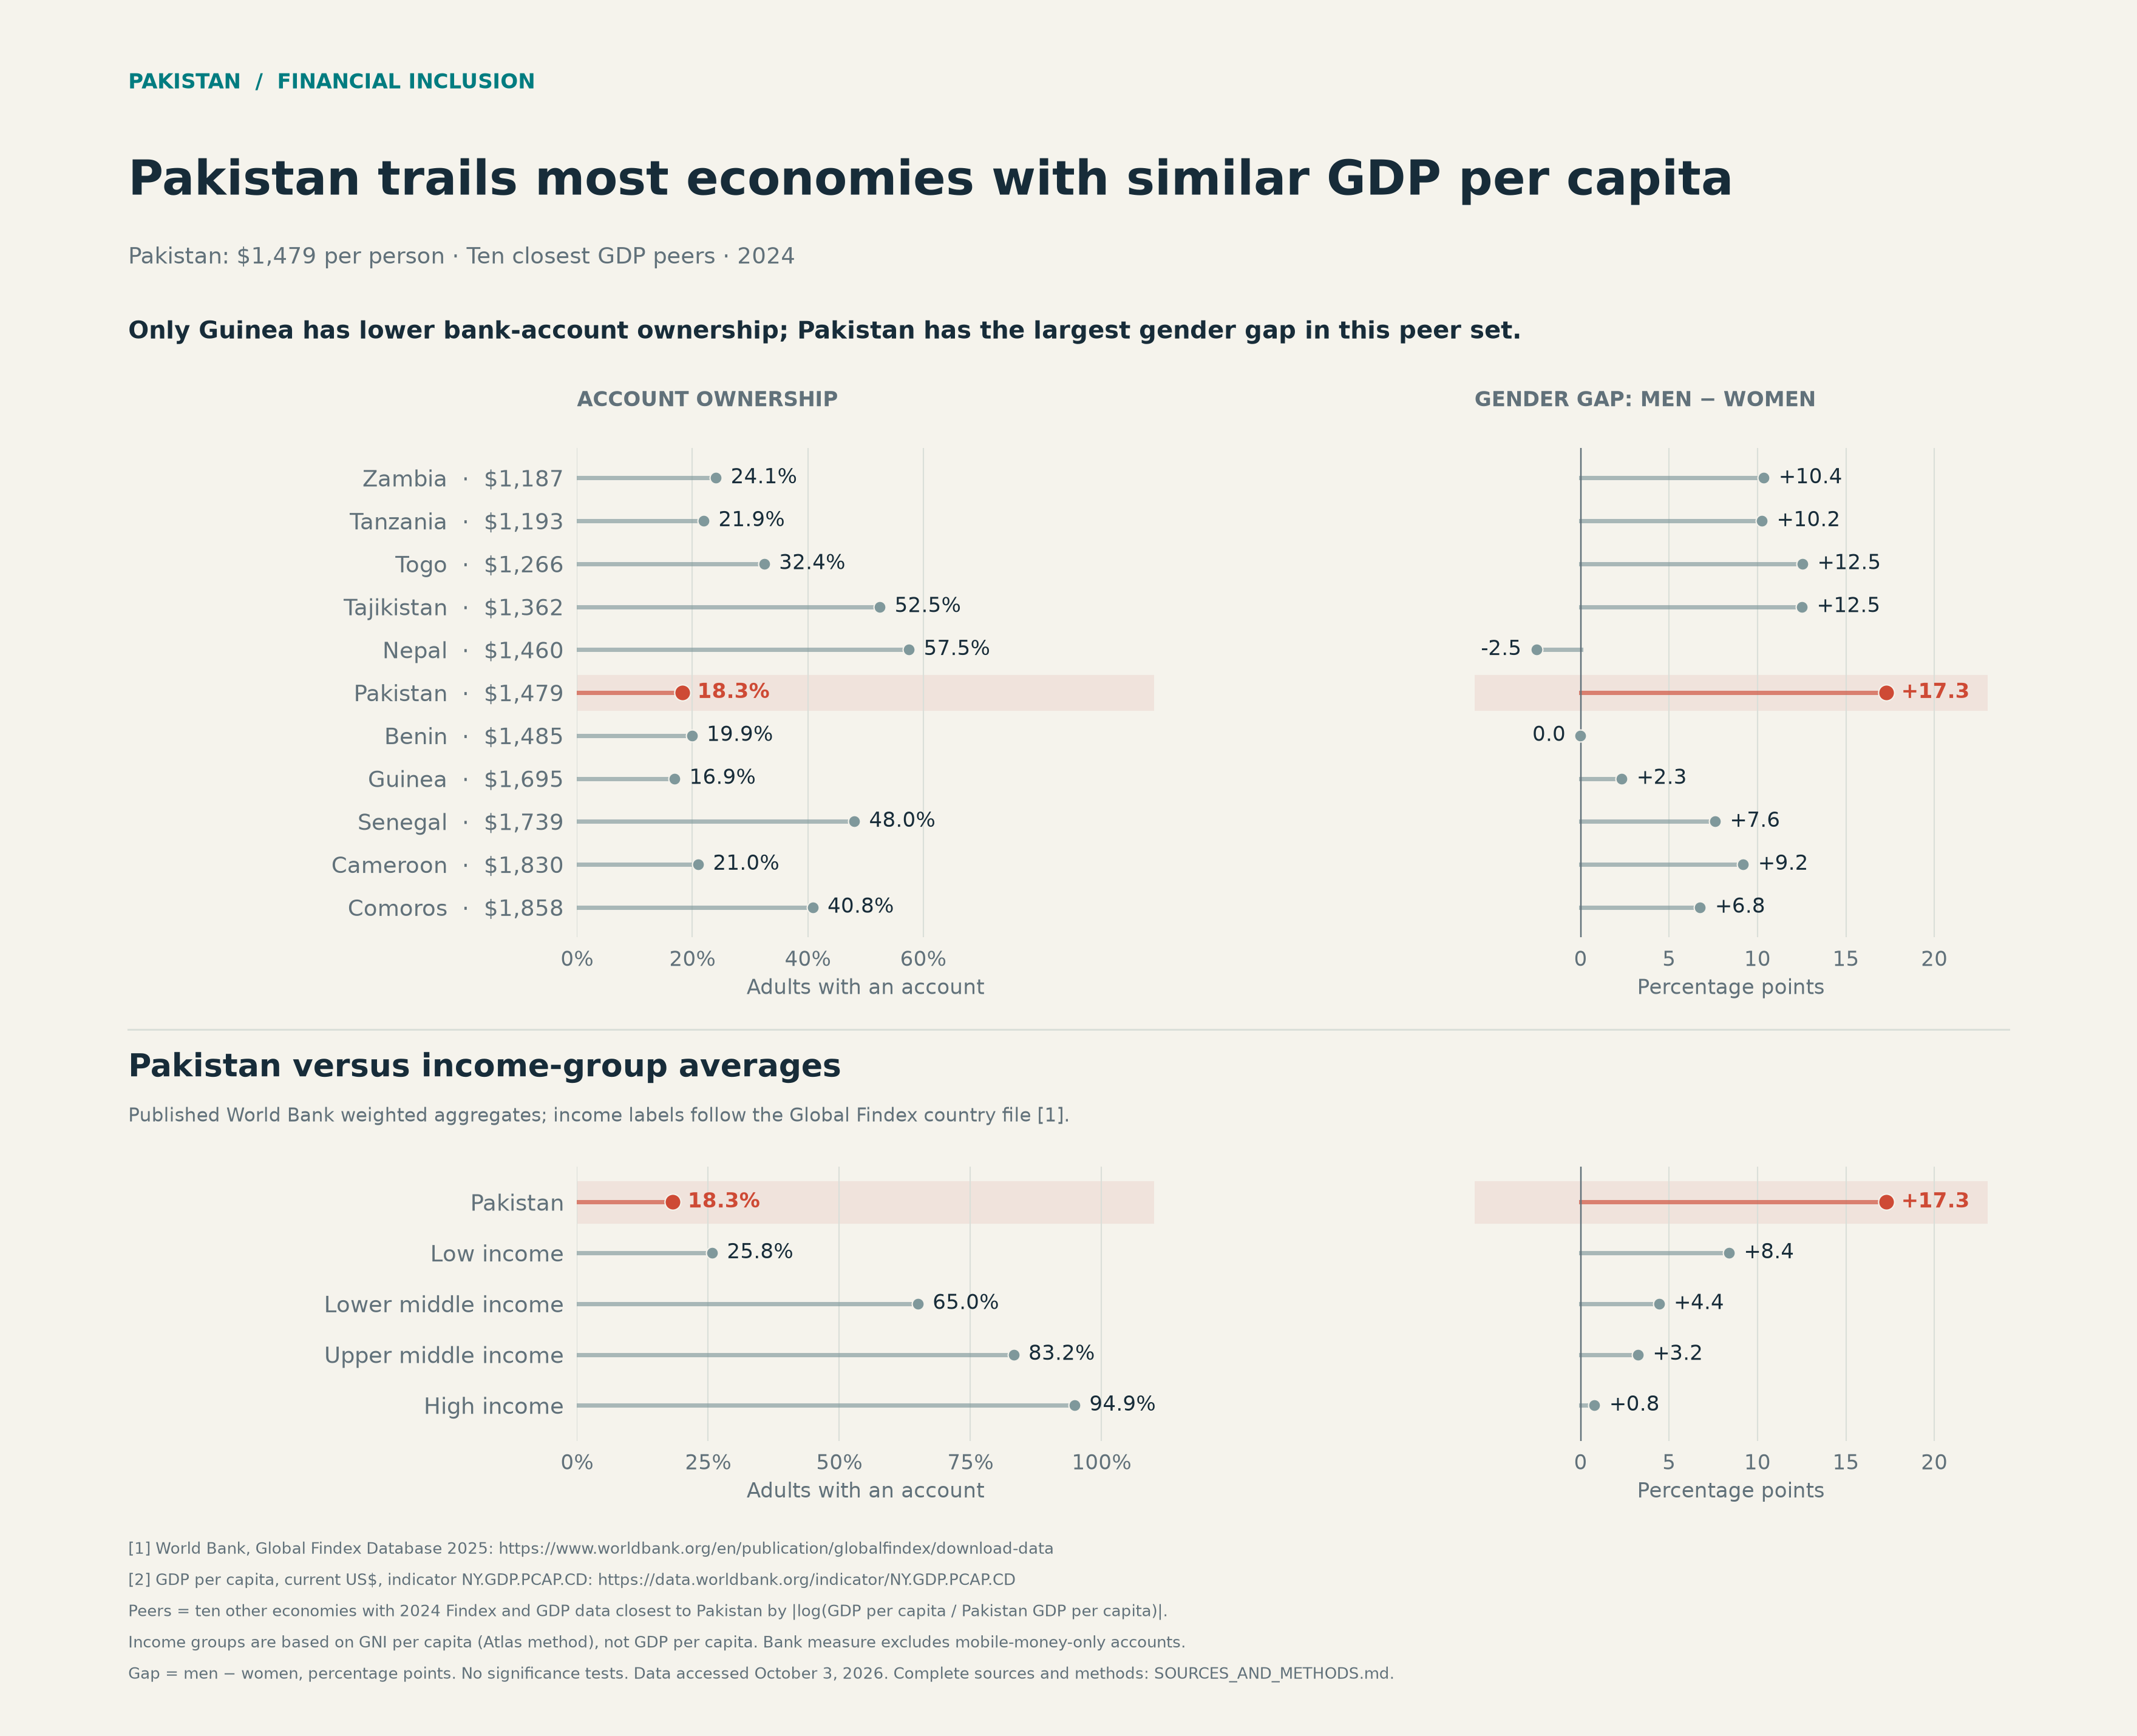
Це залишає багато простору для зростання фінансових знань усіх пакистанців, а не лише пакистанських жінок. І саме тут у гру вступають Dollar Scholars. Уроки та вебсайт Dollar Scholars вже доступні урду — мовою, якою розмовляють по всьому Пакистану, а також є офіційною мовою Пакистану, хоча є й інші мовні меншини.
Але чи може підвищення фінансової грамотності залучити людей до банківської системи? Коли ми замислюємося над проблемою і дивимося на дослідницьку літературу про формальну банківську систему, ми бачимо, що низька довіра до банків чи інших фінансових установ, а також високі комісії можуть знизити мотивацію людей відкривати або користуватися банківським рахунком. Простіше кажучи, зручність важлива для клієнтів банку, і ціна теж, а не лише фінансова освіта (Karlan та ін. 2014; Cole та ін. 2011). Водночас усі ці речі добре поєднуються з фінансовою освітою.
У майбутньому буде багато людей, які потребуватимуть допомоги, щоб навчитися відкривати офіційний банківський рахунок. Dollar Scholars не зникне, тому ми й надалі наполеглимо питання взаємовідносин між окремими особами, фінансовою освітою та формальним банківським бізнесом. Ми плануємо зв'язатися з авторами звіту з Пакистану, щоб поділитися інформацією та досвідом, а можливо, і співпрацювати над дослідженнями або ще більшими проєктами фінансової освіти для дорослих.
Джерела
- Ashraf, Nava, Dean Karlan, and Wesley Yin. 2006. “Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines.” The Quarterly Journal of Economics 121 (2): 635–672. https://doi.org/10.1162/qjec.2006.121.2.635.
- Cole, Shawn, Thomas Sampson, and Bilal Zia. 2011. “Prices or Knowledge? What Drives Demand for Financial Services in Emerging Markets?” The Journal of Finance 66 (6): 1933–1967. https://doi.org/10.1111/j.1540-6261.2011.01697.x.
- Dupas, Pascaline, Dean Karlan, Jonathan Robinson, and Jonathan Zinman. 2018. “Banking the Unbanked? The Costs and Benefits of Expanding Access to Basic Accounts in Three Countries.” Journal of Development Economics 134: 257–271. https://doi.org/10.1016/j.jdeveco.2018.05.003.
- Dupas, Pascaline, and Jonathan Robinson. 2013. “Savings constraints and microenterprise development: Evidence from a field experiment in Kenya.” American Economic Journal: Applied Economics 5 (1): 163–192. https://www.econstor.eu/bitstream/10419/64527/1/60087690X.pdf.
- Karlan, Dean, Amil A. Ratan, and Jonathan Zinman. 2014. “Savings by and for the Poor: A Research Review and Agenda.” Review of Economics and Statistics 96 (1): 36–42. https://doi.org/10.1162/REST_a_00401.
- Natural Earth. Н.Д. “Admin 0 – Countries.” Geospatial dataset, scale 1:50 million. https://www.naturalearthdata.com/downloads/50m-cultural-vectors/50m-admin-0-countries-2/.
- Rauf, Usama Abdul, and Rafia Ali. 2026. “Shrinking the Shadow Economy: How Financial Inclusion Can Shrink the Shadow Economy.” Knowledge Brief 2026: 143. Pakistan Institute of Development Economics (PIDE). https://file.pide.org.pk/pdfpideresearch/kb-143-shrinking-the-shadow-economy-how-financial-inclusion-can-shrink-the-shadow-economy.pdf.
- World Bank. 2025. “Global Findex Database 2025: Country-Level Data.” Dataset. https://www.worldbank.org/en/publication/globalfindex/download-data.
- World Bank. Н.Д. “World Development Indicators: GDP per Capita (Current US$).” Dataset. https://data.worldbank.org/indicator/NY.GDP.PCAP.CD.