

Může finanční gramotnost přivést jednotlivce do formálního bankovního systému?
Nedávná zpráva z Pákistánu o nízkých mírách finanční gramotnosti mě zaujala. Ačkoliv zpráva nepopisuje příčinné cesty, autoři zprávy kladou zajímavou otázku: může zlepšení finanční gramotnosti skutečně posunout ekonomické jednotlivce k formálnímu bankovnímu systému (Rauf a Ali 2026)? V Pákistánu jsou úrovně finanční gramotnosti obzvlášť nízké. Podle údajů Světové banky Global Findex Database 2025 nemá pouze 18 % pákistánských dospělých žádný formální bankovní účet. Genderová propast v bankovních účtech v Pákistánu je také velmi výrazná, kde pouze 9,5 % žen má formální bankovní účty.
Známý článek od Dupas a Robinson (2013) ukazuje, že ženy účastnicí výzkumného projektu v Keni výrazně profitují z toho, že mají spořicí účty. Ačkoliv účty měly relativně vysoké poplatky, vlastnictví účtů pomáhalo chránit jejich peníze před vnějšími vlivy a krádeží. Ačkoliv je to všude na světě jiné, naznačuje to, že mnoho žen po celém světě by mělo prospěch z toho, že by měl spořicí účet, zejména za nízké nebo žádné náklady.
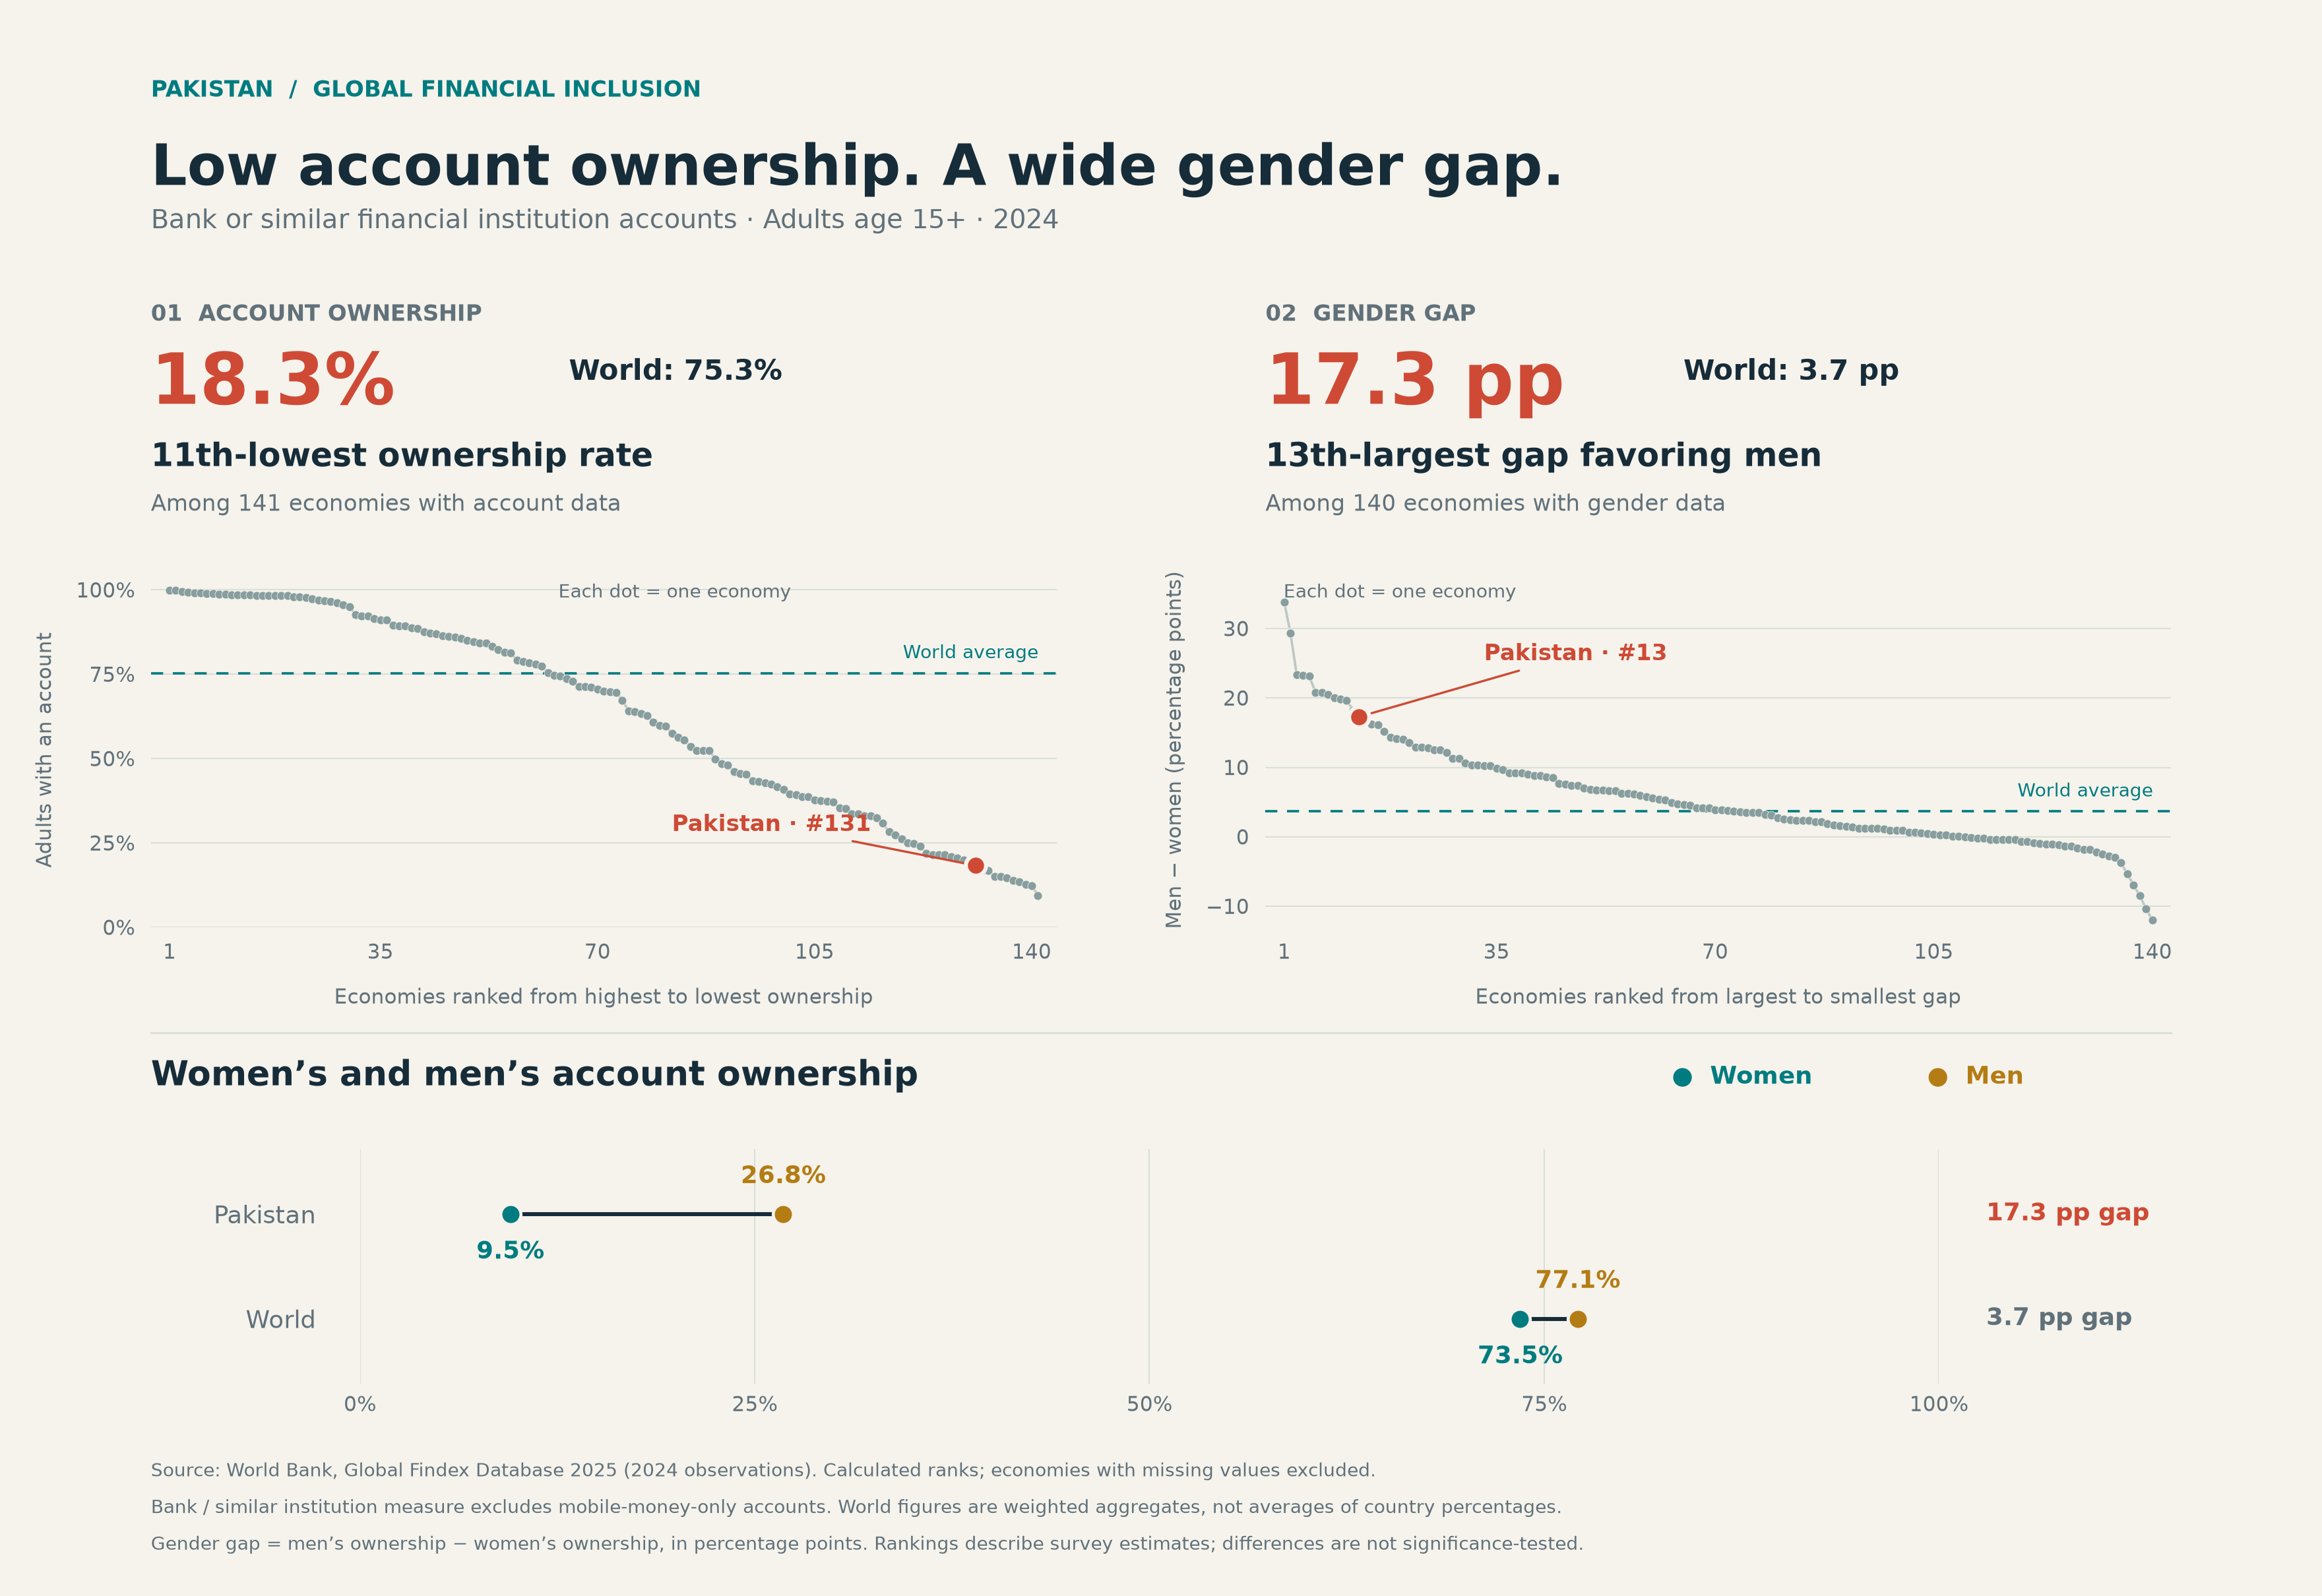
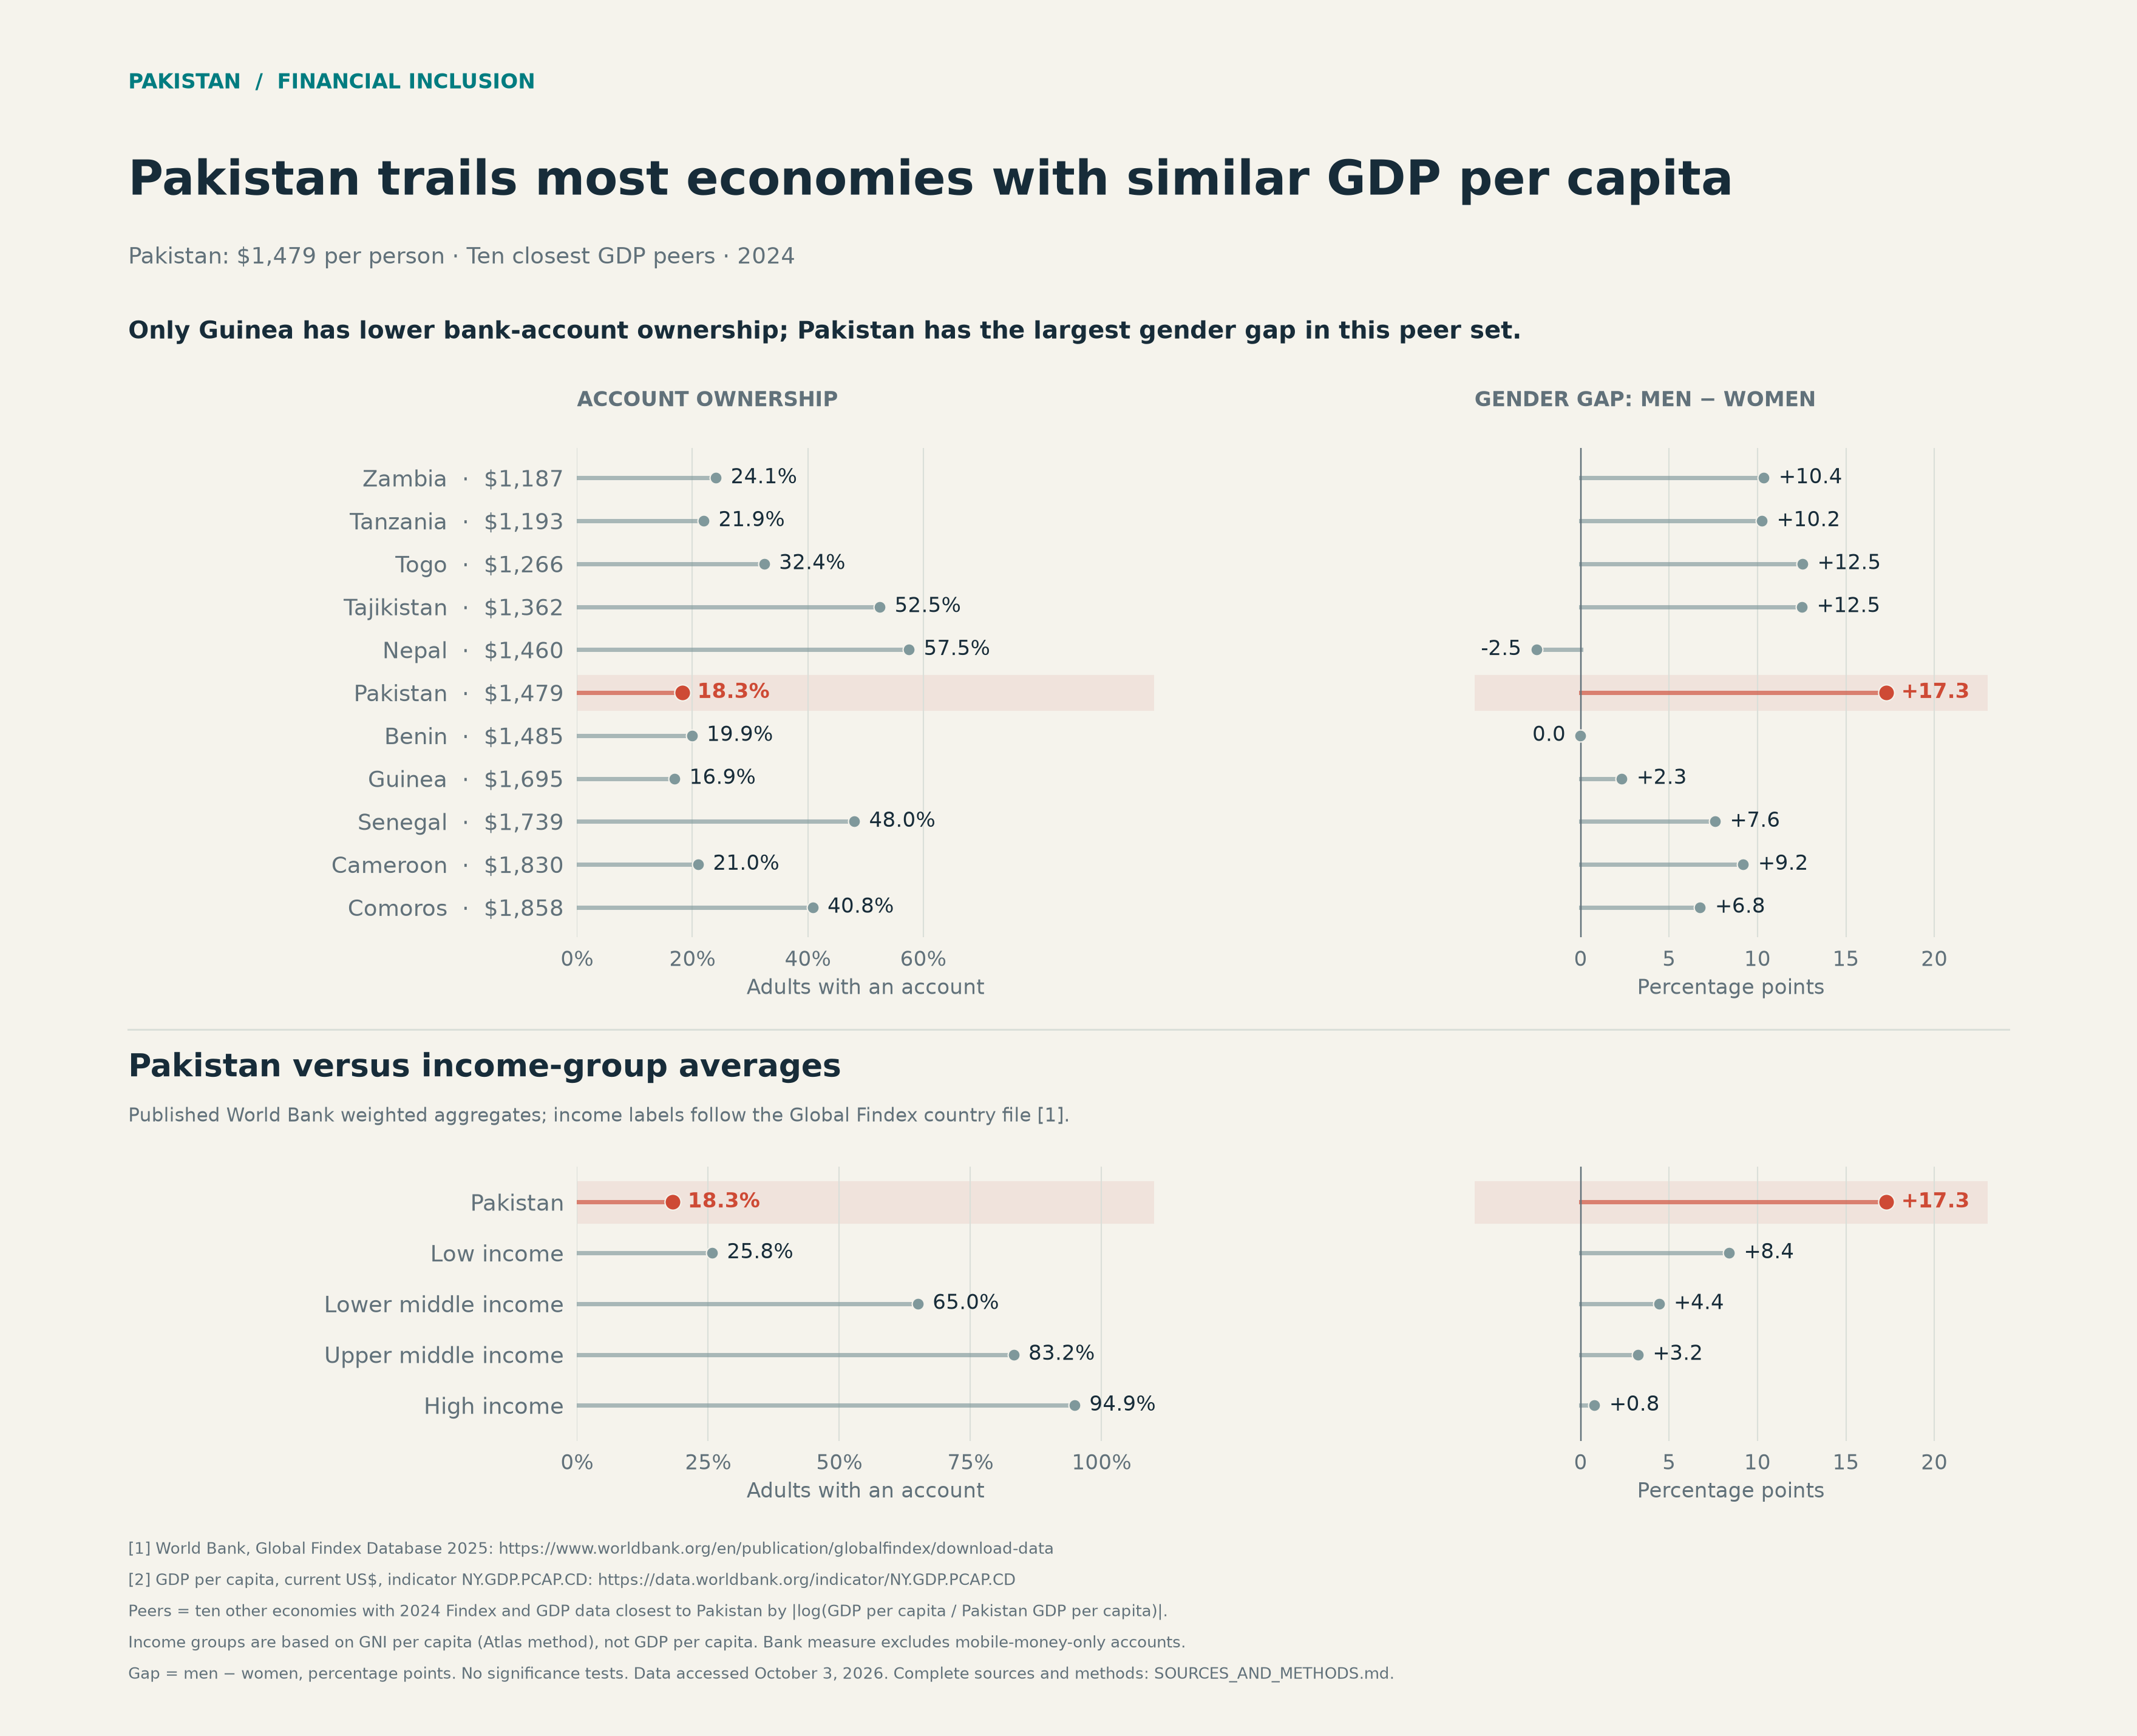
To ponechává velký prostor pro růst finančních znalostí všech pákistánských lidí, nejen pákistánských žen. A právě zde přichází na řadu Dollar Scholars. Lekce a webové stránky Dollar Scholars jsou již dostupné v urdštině, jazyce používaném po celém Pákistánu, a také úředním jazyku Pákistánu, i když existují i jiné jazykové menšiny.
Ale může rostoucí finanční gramotnost přivést lidi do bankovního systému? Když se nad tímto problémem zamyslíme a podíváme se na výzkumnou literaturu o formálním bankovním systému, vidíme, že nízká důvěra v banky nebo jiné finanční instituce, stejně jako vysoké poplatky, mohou také snížit motivaci jednotlivců otevřít nebo použít svůj bankovní účet. Jednoduše řečeno, pohodlí je důležité pro bankovní zákazníky, a také cena, nejen finanční vzdělávání (Karlan a kol. 2014; Cole a kol. 2011). To vše však dobře souvisí s finančním vzděláváním.
Do budoucna bude i nadále mnoho jednotlivců, kteří budou potřebovat pomoc s tím, jak se dostat k formálnímu bankovnímu účtu. Dollar Scholars nezmizí, proto budeme nadále prosazovat otázku vztahu mezi jednotlivci, finančním vzděláváním a formálním bankovnictvím. Plánujeme oslovit autory zprávy z Pákistánu, abychom sdíleli informace a zkušenosti, a možná spolupracovali na výzkumu nebo jiných projektech finančního vzdělávání dospělých.
Reference
- Ashraf, Nava, Dean Karlan, and Wesley Yin. 2006. “Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines.” The Quarterly Journal of Economics 121 (2): 635–672. https://doi.org/10.1162/qjec.2006.121.2.635.
- Cole, Shawn, Thomas Sampson, and Bilal Zia. 2011. “Prices or Knowledge? What Drives Demand for Financial Services in Emerging Markets?” The Journal of Finance 66 (6): 1933–1967. https://doi.org/10.1111/j.1540-6261.2011.01697.x.
- Dupas, Pascaline, Dean Karlan, Jonathan Robinson, and Jonathan Zinman. 2018. “Banking the Unbanked? The Costs and Benefits of Expanding Access to Basic Accounts in Three Countries.” Journal of Development Economics 134: 257–271. https://doi.org/10.1016/j.jdeveco.2018.05.003.
- Dupas, Pascaline, and Jonathan Robinson. 2013. “Savings constraints and microenterprise development: Evidence from a field experiment in Kenya.” American Economic Journal: Applied Economics 5 (1): 163–192. https://www.econstor.eu/bitstream/10419/64527/1/60087690X.pdf.
- Karlan, Dean, Amil A. Ratan, and Jonathan Zinman. 2014. “Savings by and for the Poor: A Research Review and Agenda.” Review of Economics and Statistics 96 (1): 36–42. https://doi.org/10.1162/REST_a_00401.
- Natural Earth. n.d. “Admin 0 – Countries.” Geospatial dataset, scale 1:50 million. https://www.naturalearthdata.com/downloads/50m-cultural-vectors/50m-admin-0-countries-2/.
- Rauf, Usama Abdul, and Rafia Ali. 2026. “Shrinking the Shadow Economy: How Financial Inclusion Can Shrink the Shadow Economy.” Knowledge Brief 2026: 143. Pakistan Institute of Development Economics (PIDE). https://file.pide.org.pk/pdfpideresearch/kb-143-shrinking-the-shadow-economy-how-financial-inclusion-can-shrink-the-shadow-economy.pdf.
- World Bank. 2025. “Global Findex Database 2025: Country-Level Data.” Dataset. https://www.worldbank.org/en/publication/globalfindex/download-data.
- World Bank. n.d. “World Development Indicators: GDP per Capita (Current US$).” Dataset. https://data.worldbank.org/indicator/NY.GDP.PCAP.CD.