

oktobar 4, 2026
Može li finansijska pismenost dovesti pojedince u formalni bankarski sistem?
Napisao Dr. Jeffrey Dickinson
Nedavni izveštaj iz Pakistana o njihovim niskim stopama finansijske pismenosti zapeo mi je za oko. Iako izveštaj ne opisuje uzročne puteve, autori izveštaja postavljaju zanimljivo pitanje: da li bi poboljšanje finansijske pismenosti zapravo moglo da gurne ekonomske pojedince u formalni bankarski sistem (Rauf i Ali 2026)? U Pakistanu su nivoi finansijske pismenosti posebno niski. Samo 18% odraslih Pakistanaca nema formalni bankovni račun prema podacima Svetske banke Global Findex Database 2025. Rodni jaz na bankovnim računima u Pakistanu je takođe veoma izražen gde samo 9,5% žena ima formalne bankovne račune.
Poznati rad Dupas i Robinson (2013) pokazuje da žene učesnice u istraživačkom projektu u Keniji značajno imaju koristi od štednih računa. Iako su računi imali relativno visoke naknade, posedovanje računa pomoglo je da njihov novac bude zaštićen od spoljnih uticaja i krađe. Iako je svuda u svetu drugačije, to sugeriše da bi mnoge žene širom sveta imale koristi od štednog računa, posebno po niskim ili nikakvim troškovima.
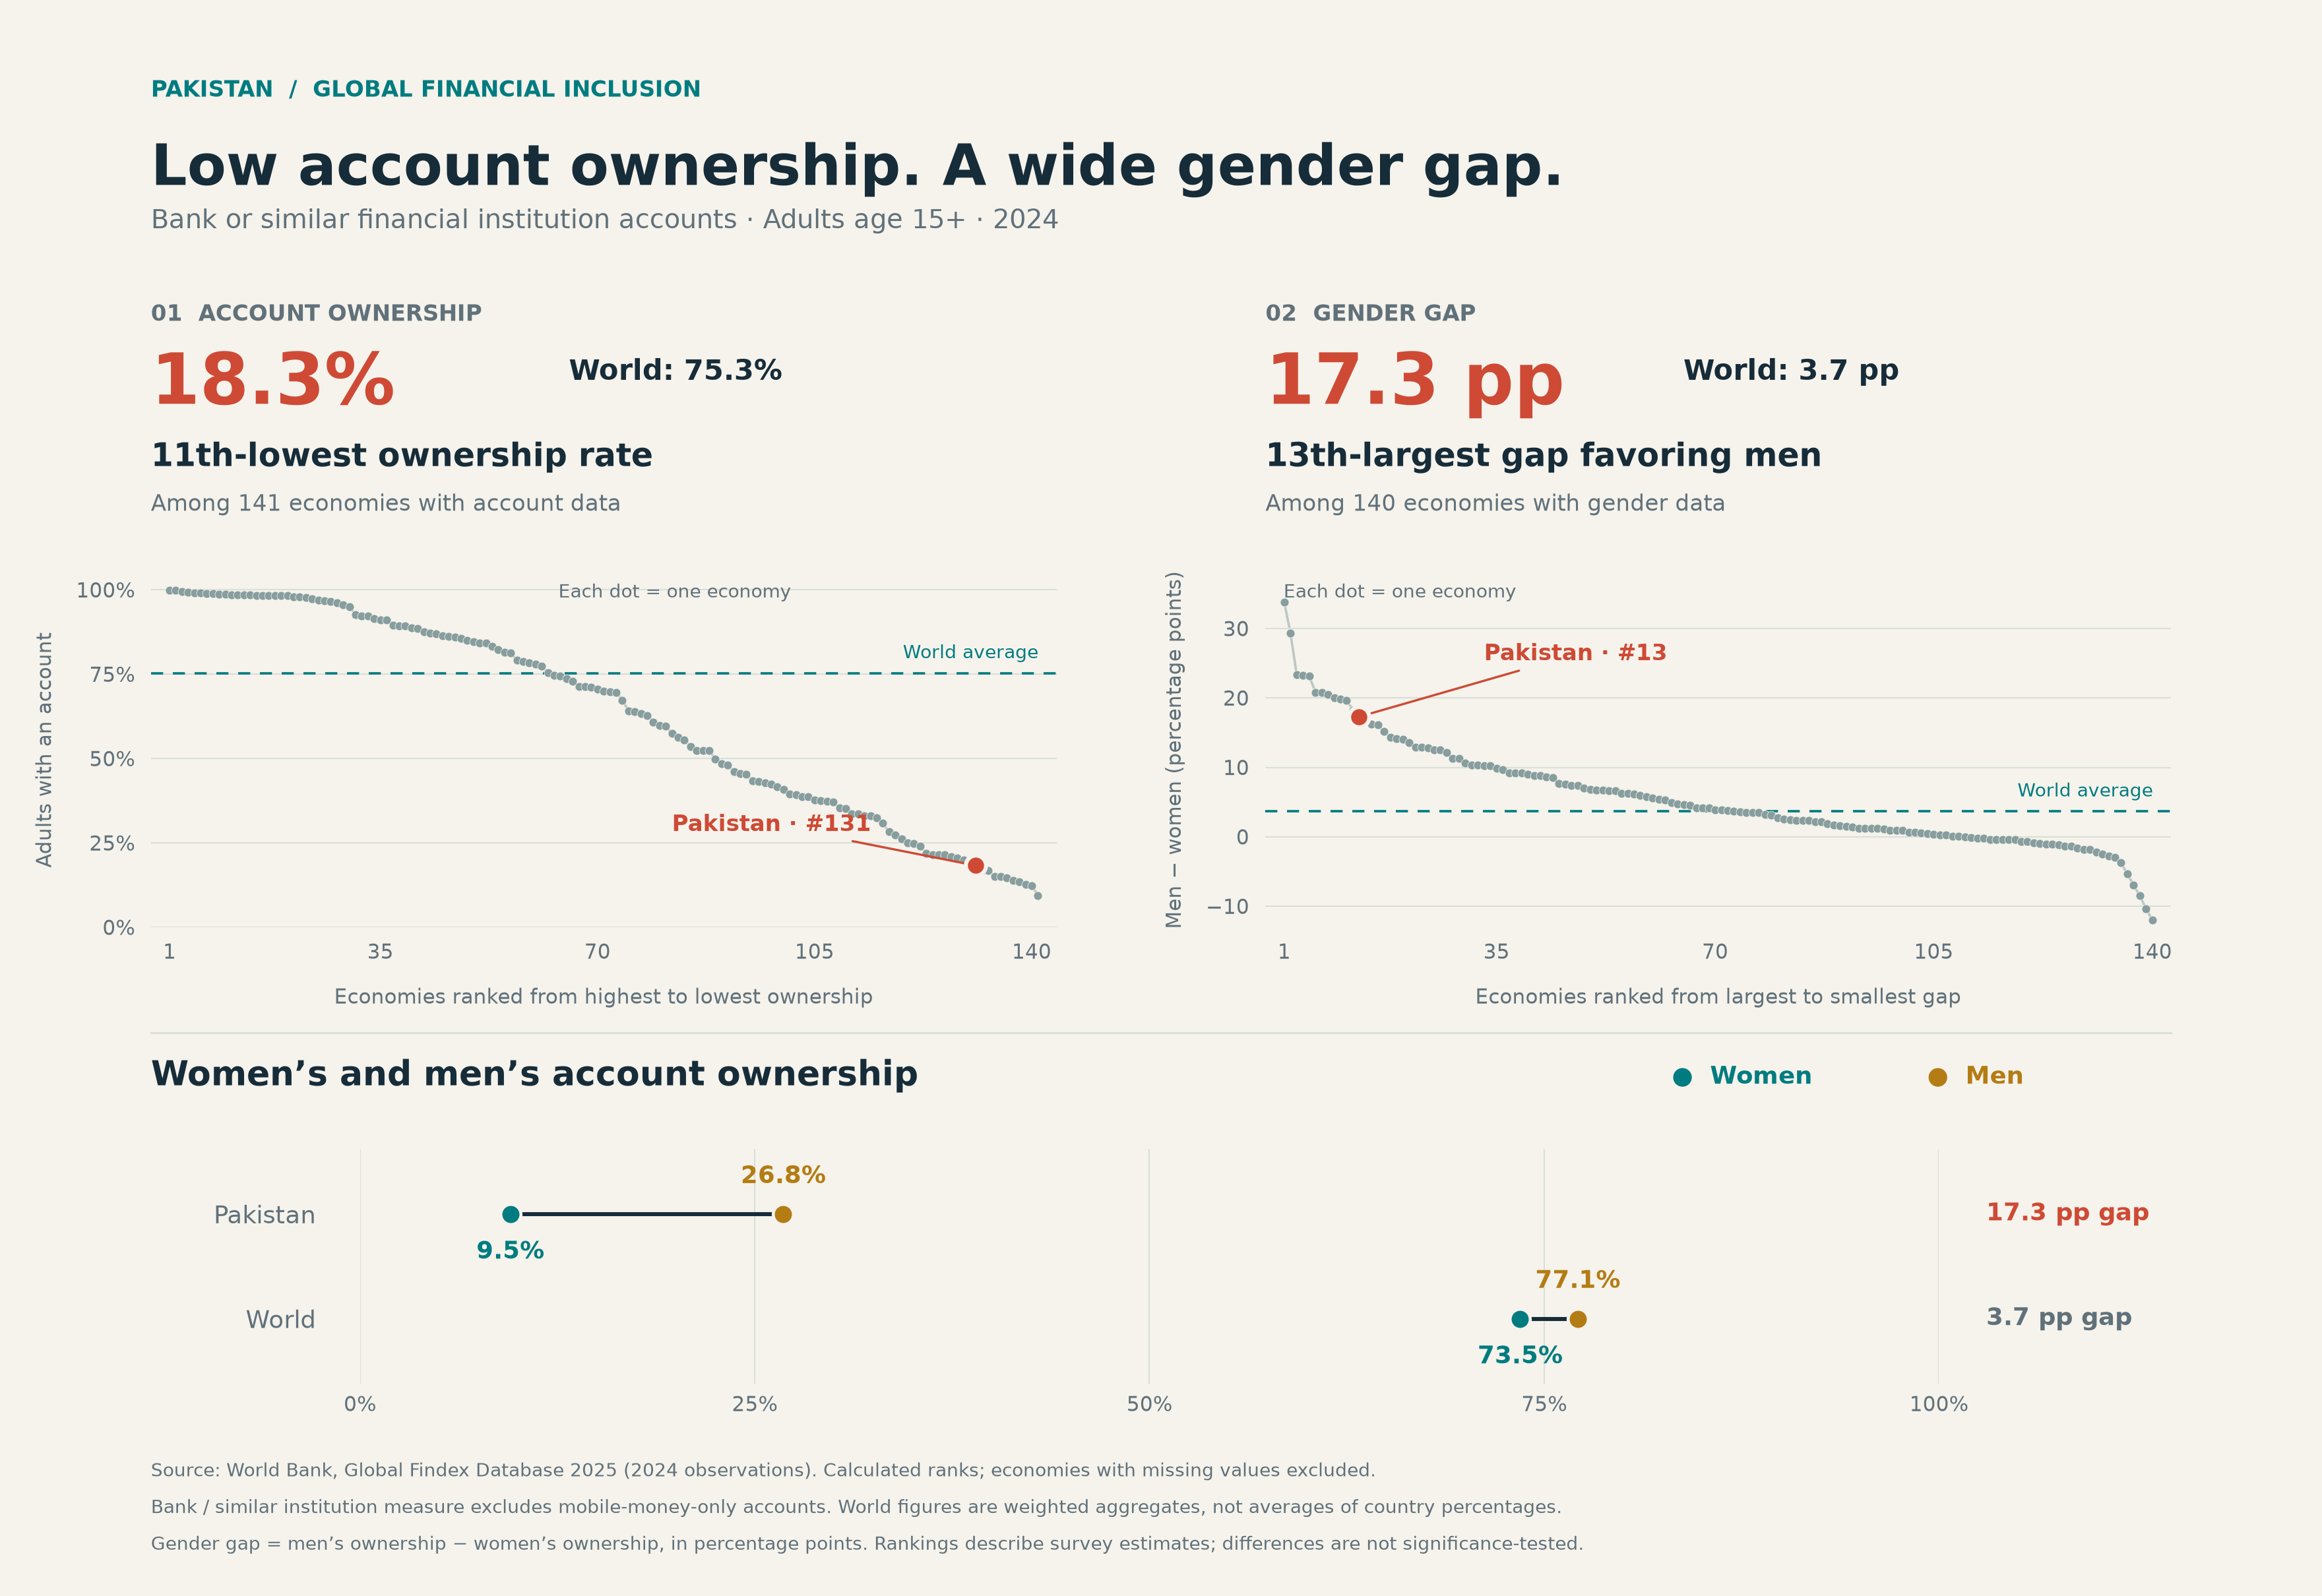
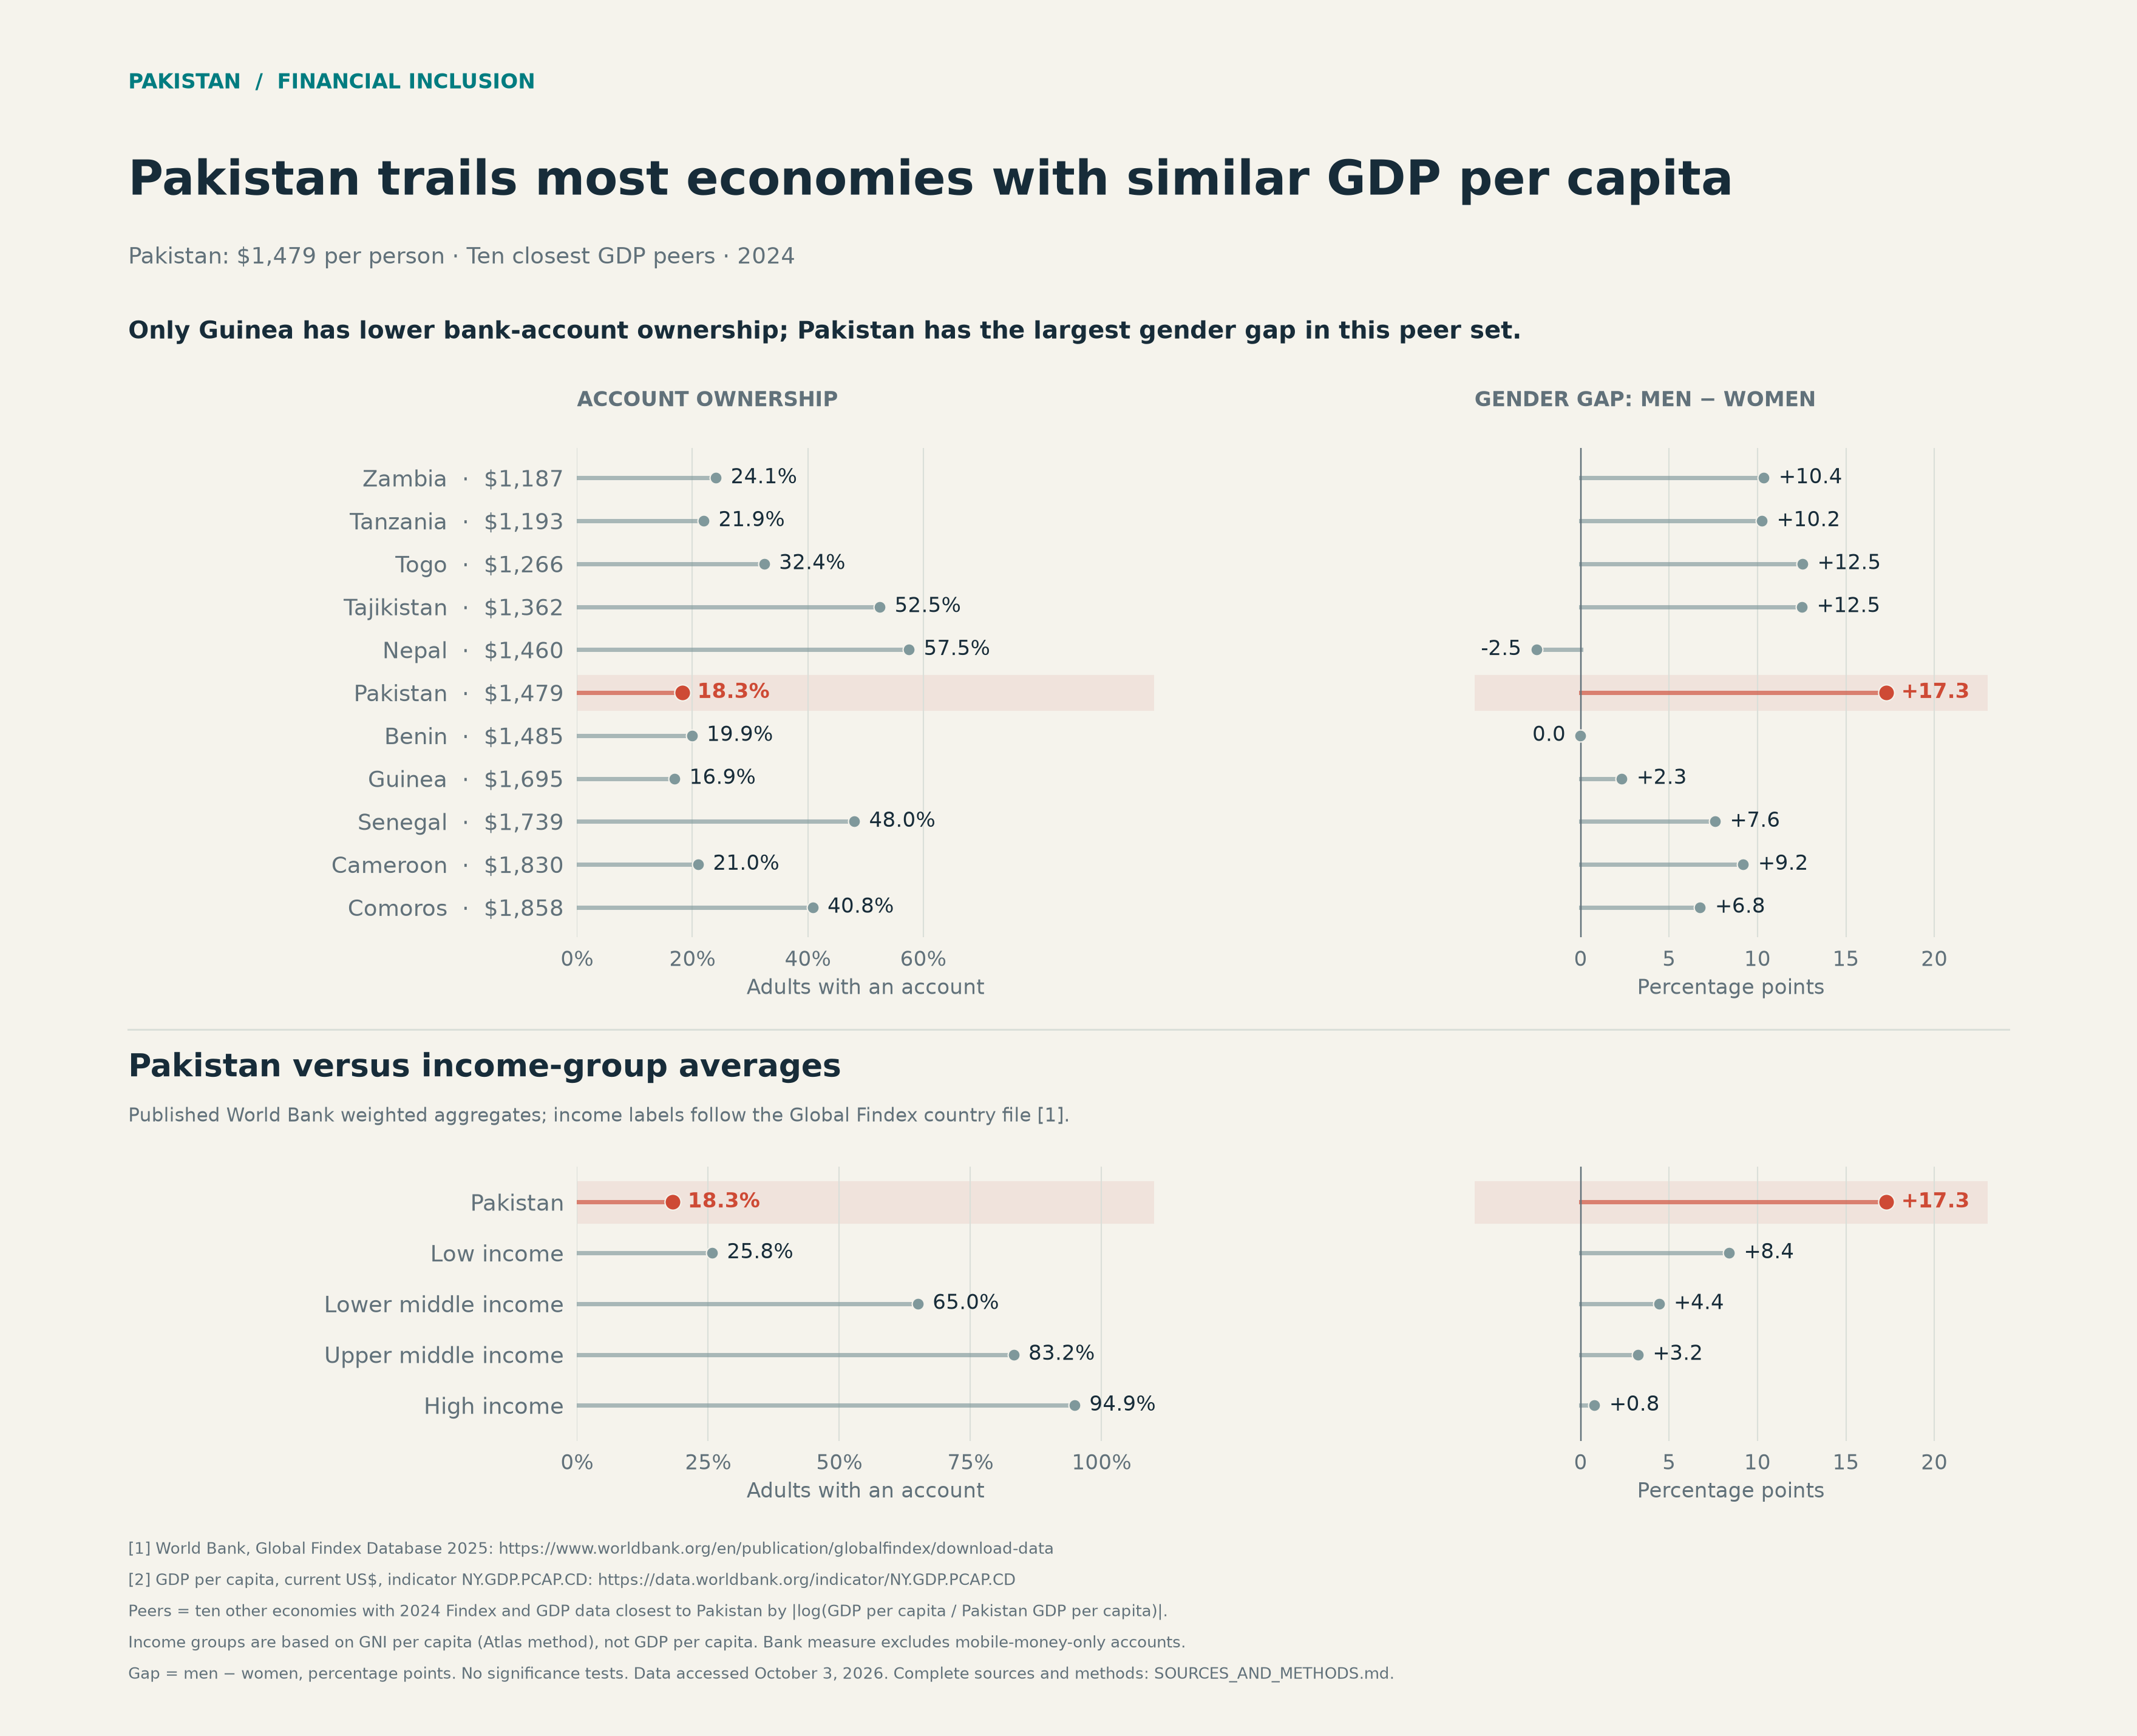
To ostavlja puno prostora za rast u smislu finansijskog znanja svih pakistanskih ljudi, a ne samo pakistanskih žena. I tu dolazi Dollar Scholars. Lekcije i veb stranica Dollar Scholars već su dostupni na urdu, jeziku koji se govori širom Pakistana, a takođe i službenom jeziku Pakistana, iako postoje i druge jezičke manjine.
Ali može li povećanje finansijske pismenosti dovesti ljude u bankarski sistem? Kada razmišljamo o problemu i pogledamo istraživačku literaturu o formalnom bankarskom sistemu, vidimo da nisko poverenje u banke ili druge finansijske institucije, kao i visoke naknade, takođe mogu smanjiti motivaciju pojedinaca da otvore ili koriste svoj bankovni račun. Jednostavno rečeno, pogodnost je važna za klijente banaka, a cena je bitna previše, a ne samo finansijsko obrazovanje (Karlan et al. 2014; Cole et al. 2011). To je rekao, sve te stvari idu dobro zajedno sa finansijskim obrazovanjem.
Ubuduće, i dalje će biti mnogo pojedinaca kojima je potrebna pomoć da nauče kako da pristupe formalnom bankovnom računu. Dollar Scholars ne nestaje, tako da ćemo nastaviti da pritiskamo ovo pitanje odnosa između pojedinaca, finansijskog obrazovanja i formalnog bankarstva. Planiramo da se obratimo autorima izveštaja iz Pakistana kako bismo podelili informacije i iskustva, a možda i da sarađujemo na istraživanjima ili projektima finansijskog obrazovanja odraslih.
Referenцe
- Ashraf, Nava, Dean Karlan, and Wesley Yin. 2006. “Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines.” The Quarterly Journal of Economics 121 (2): 635–672. https://doi.org/10.1162/qjec.2006.121.2.635.
- Cole, Shawn, Thomas Sampson, and Bilal Zia. 2011. “Prices or Knowledge? What Drives Demand for Financial Services in Emerging Markets?” The Journal of Finance 66 (6): 1933–1967. https://doi.org/10.1111/j.1540-6261.2011.01697.x.
- Dupas, Pascaline, Dean Karlan, Jonathan Robinson, and Jonathan Zinman. 2018. “Banking the Unbanked? The Costs and Benefits of Expanding Access to Basic Accounts in Three Countries.” Journal of Development Economics 134: 257–271. https://doi.org/10.1016/j.jdeveco.2018.05.003.
- Dupas, Pascaline, and Jonathan Robinson. 2013. “Savings constraints and microenterprise development: Evidence from a field experiment in Kenya.” American Economic Journal: Applied Economics 5 (1): 163–192. https://www.econstor.eu/bitstream/10419/64527/1/60087690X.pdf.
- Karlan, Dean, Amil A. Ratan, and Jonathan Zinman. 2014. “Savings by and for the Poor: A Research Review and Agenda.” Review of Economics and Statistics 96 (1): 36–42. https://doi.org/10.1162/REST_a_00401.
- Natural Earth. n.d. “Admin 0 – Countries.” Geospatial dataset, scale 1:50 million. https://www.naturalearthdata.com/downloads/50m-cultural-vectors/50m-admin-0-countries-2/.
- Rauf, Usama Abdul, and Rafia Ali. 2026. “Shrinking the Shadow Economy: How Financial Inclusion Can Shrink the Shadow Economy.” Knowledge Brief 2026: 143. Pakistan Institute of Development Economics (PIDE). https://file.pide.org.pk/pdfpideresearch/kb-143-shrinking-the-shadow-economy-how-financial-inclusion-can-shrink-the-shadow-economy.pdf.
- World Bank. 2025. “Global Findex Database 2025: Country-Level Data.” Dataset. https://www.worldbank.org/en/publication/globalfindex/download-data.
- World Bank. n.d. “World Development Indicators: GDP per Capita (Current US$).” Dataset. https://data.worldbank.org/indicator/NY.GDP.PCAP.CD.