

Môže finančná gramotnosť priviesť jednotlivcov do formálneho bankového systému?
Nedávna správa z Pakistanu o nízkych mierach finančnej gramotnosti ma zaujala. Hoci správa neuvádza príčinné cesty, autori správy kladú zaujímavú otázku: mohla by zlepšenie finančnej gramotnosti skutočne posunúť ekonomických jednotlivcov do formálneho bankového systému (Rauf a Ali 2026)? V Pakistane je úroveň finančnej gramotnosti obzvlášť nízka. Podľa údajov World Bank Global Findex Database 2025 nemá iba 18 % dospelých Pakistancov žiadny formálny bankový účet. Rodová nerovnosť v bankových účtoch v Pakistane je tiež veľmi výrazná, kde len 9,5 % žien má formálne bankové účty.
Slávna štúdia od Dupas a Robinson (2013) ukazuje, že ženy zapojené do výskumného projektu v Keni výrazne profitujú z toho, že majú sporiace účty. Hoci účty mali relatívne vysoké poplatky, vlastníctvo účtov pomáhalo chrániť ich peniaze pred vonkajšími vplyvmi a krádežami. Aj keď je to všade na svete iné, naznačuje to, že mnohé ženy na celom svete by profitovali z toho, že majú sporiaci účet, najmä za nízke alebo žiadne náklady.
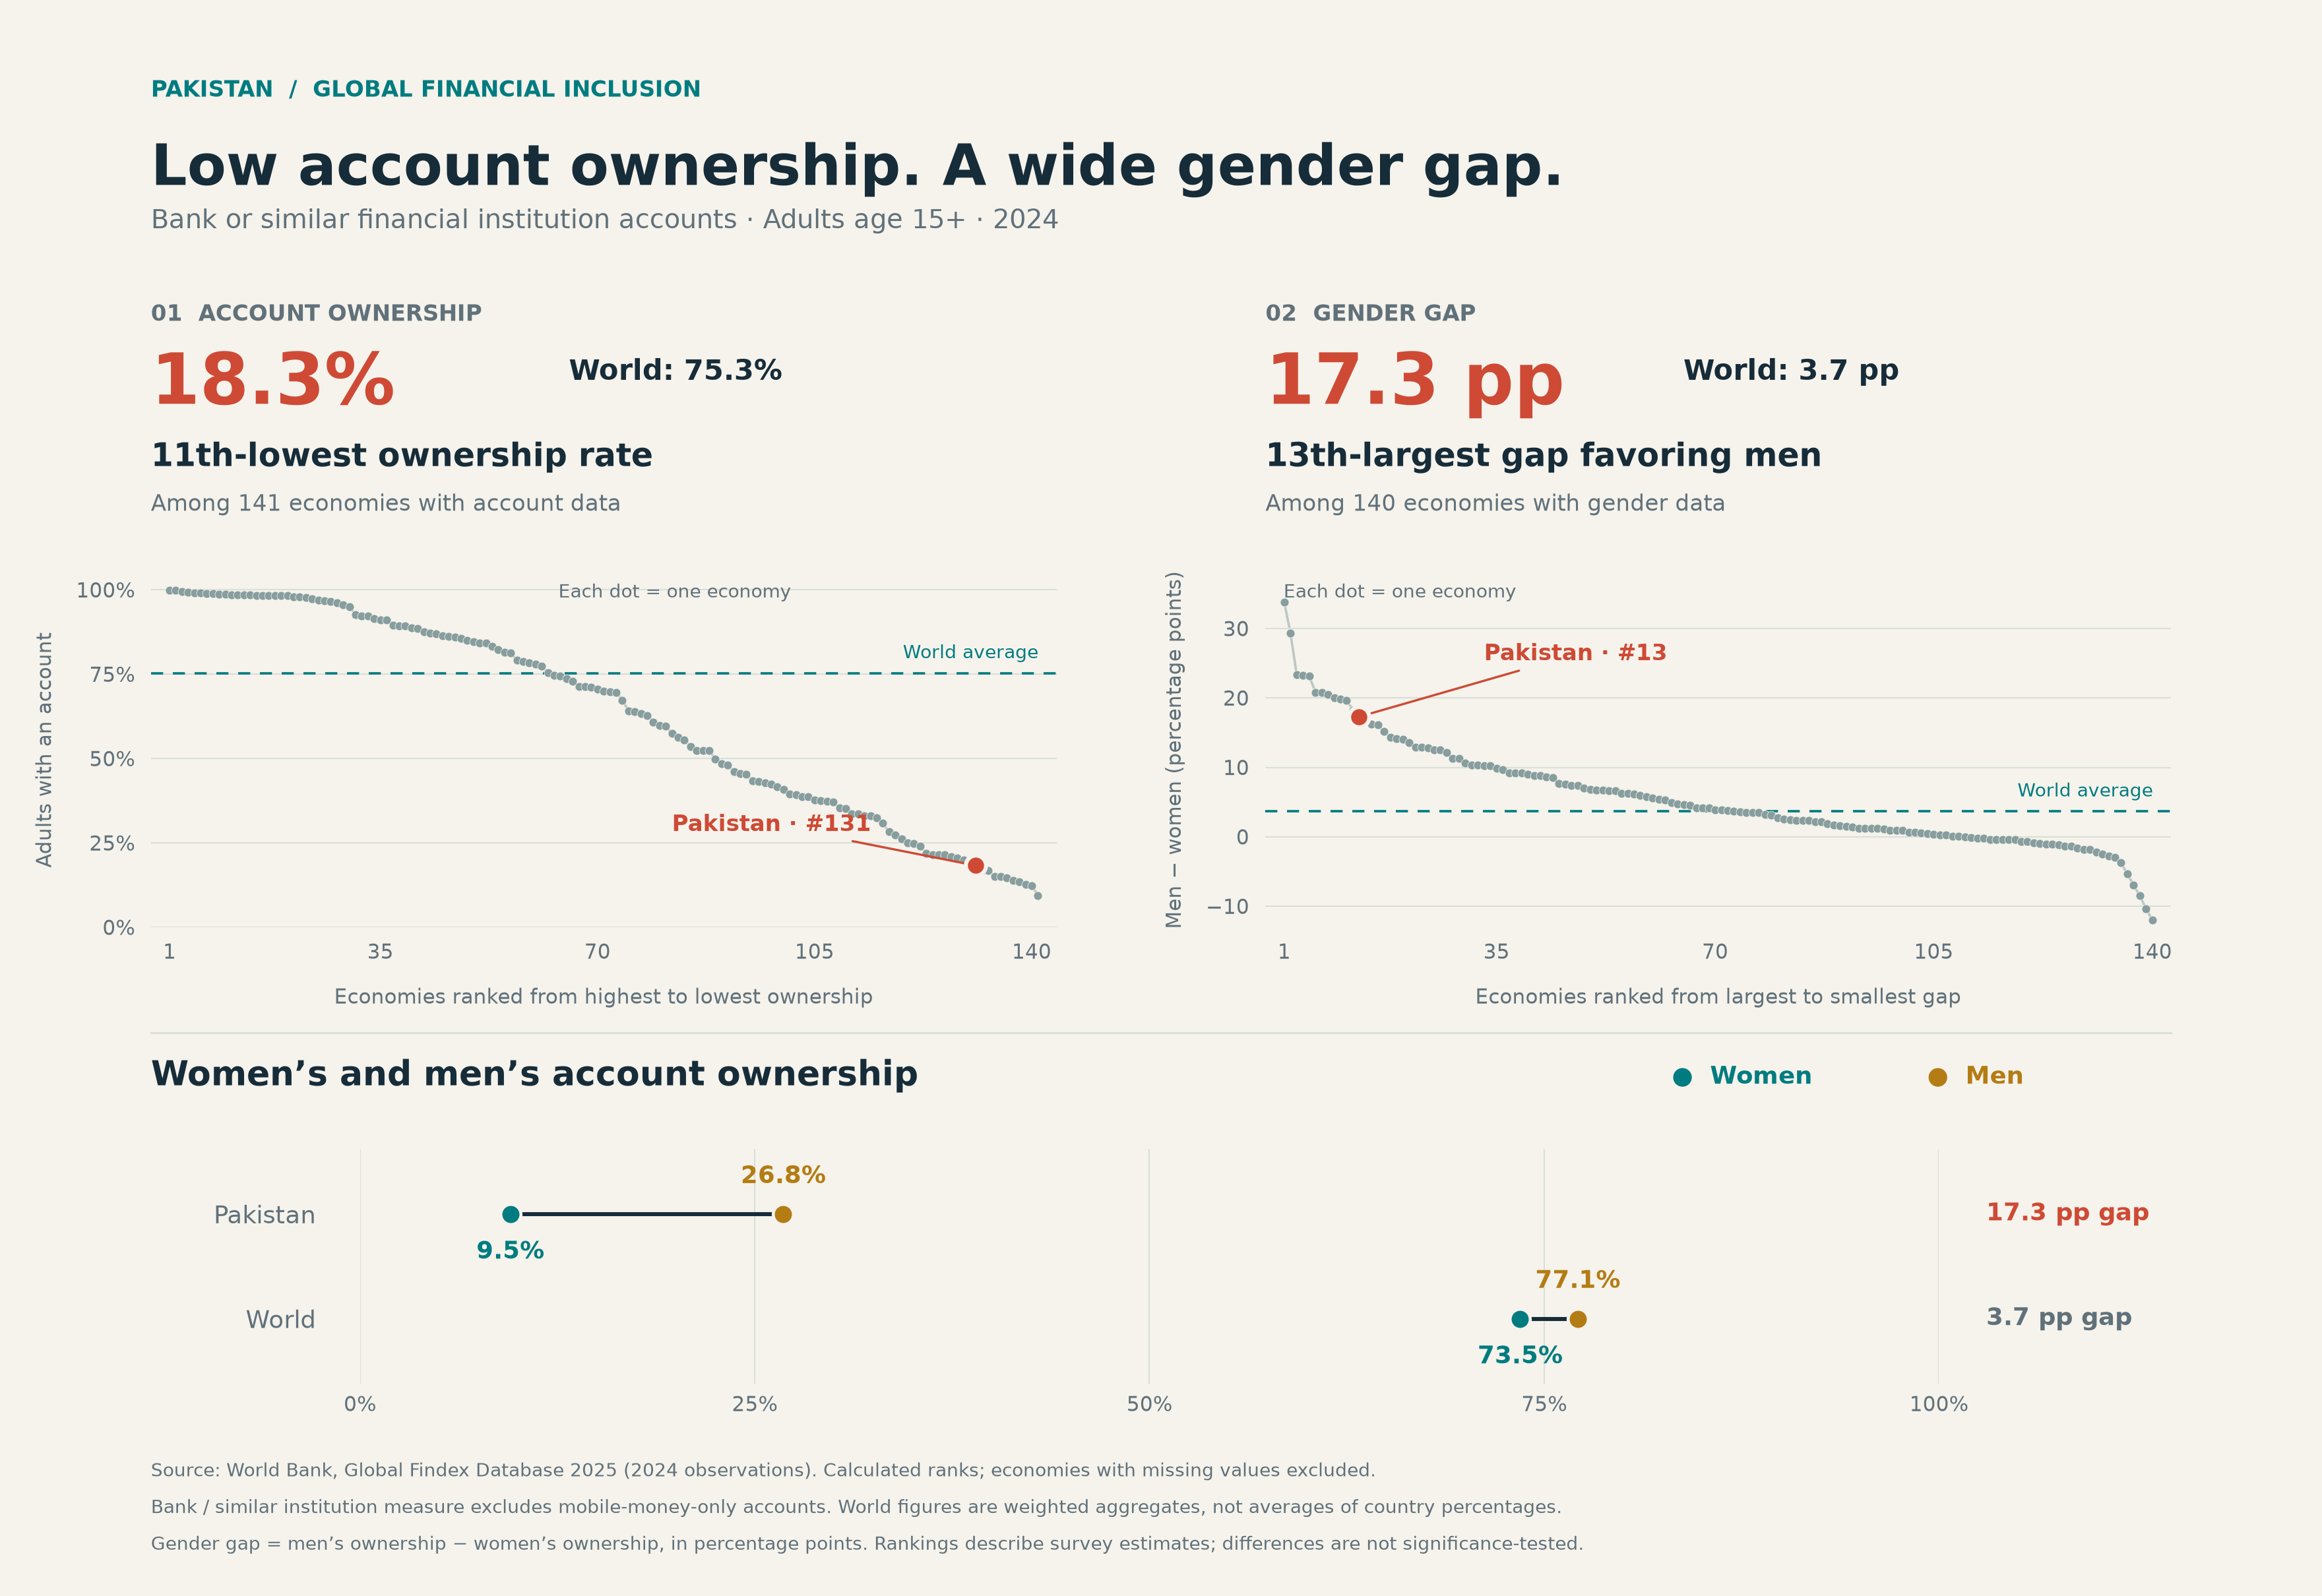
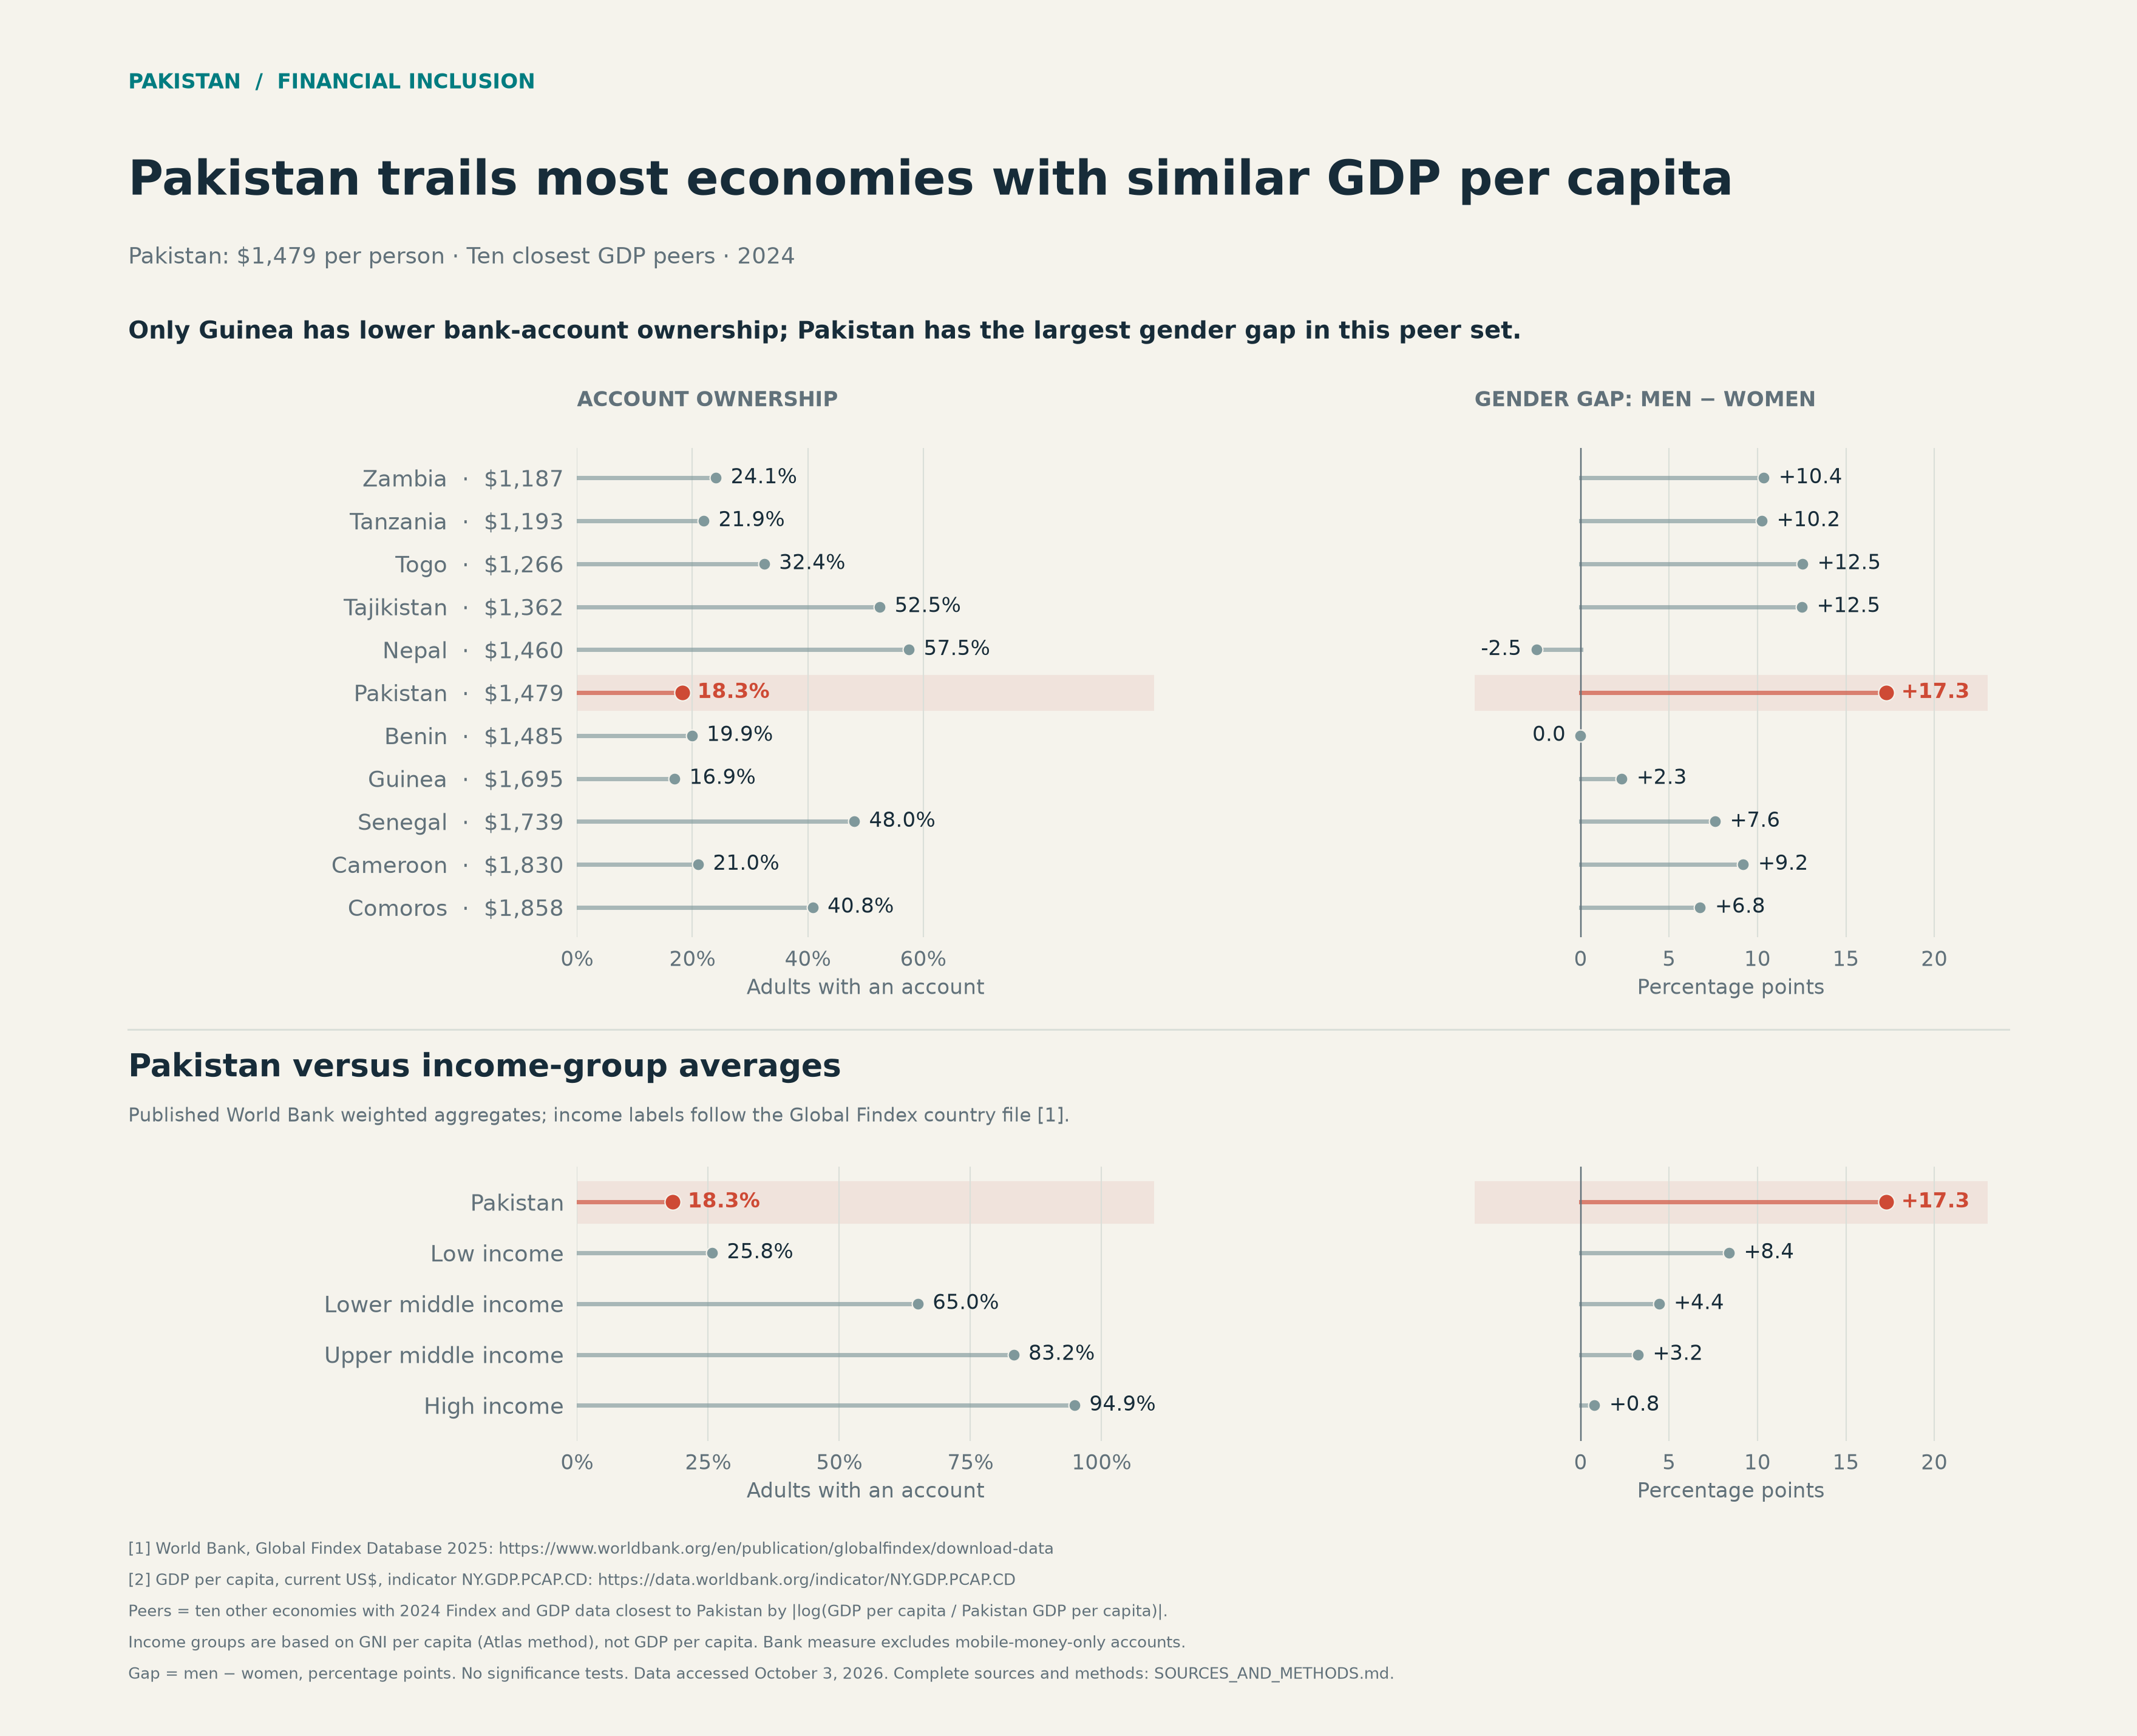
To ponecháva veľký priestor na rast finančných znalostí všetkých Pakistancov, nielen pakistanských žien. A práve tu prichádza na rad Dollar Scholars. Lekcie a webová stránka Dollar Scholars sú už dostupné v urdčine, jazyku, ktorým sa hovorí po celom Pakistane, a zároveň je úradným jazykom Pakistanu, hoci existujú aj iné jazykové menšiny.
Ale môže rastúca finančná gramotnosť priviesť ľudí do bankového systému? Keď sa zamyslíme nad týmto problémom a pozrieme sa na výskumnú literatúru o formálnom bankovom systéme, vidíme, že nízka dôvera v banky alebo iné finančné inštitúcie, ako aj vysoké poplatky, môžu tiež znížiť motiváciu jednotlivcov otvoriť si alebo použiť svoj bankový účet. Jednoducho povedané, pohodlie je dôležité pre bankových klientov a záleží aj na cene, nielen na finančnom vzdelávaní (Karlan a kol. 2014; Cole a kol. 2011). Napriek tomu všetky tieto veci dobre idú ruku v ruke s finančným vzdelávaním.
Do budúcnosti bude naďalej mnoho jednotlivcov, ktorí budú potrebovať pomoc s učením sa prístupu k formálnemu bankovému účtu. Dollar Scholars nezmizne, preto budeme naďalej presadzovať otázku vzťahu medzi jednotlivcami, finančným vzdelávaním a formálnym bankovníctvom. Plánujeme osloviť autorov správy z Pakistanu, aby sme zdieľali informácie a skúsenosti, a možno spolupracovali na výskume alebo iných projektoch finančného vzdelávania dospelých.
Referencie
- Ashraf, Nava, Dean Karlan, and Wesley Yin. 2006. “Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines.” The Quarterly Journal of Economics 121 (2): 635–672. https://doi.org/10.1162/qjec.2006.121.2.635.
- Cole, Shawn, Thomas Sampson, and Bilal Zia. 2011. “Prices or Knowledge? What Drives Demand for Financial Services in Emerging Markets?” The Journal of Finance 66 (6): 1933–1967. https://doi.org/10.1111/j.1540-6261.2011.01697.x.
- Dupas, Pascaline, Dean Karlan, Jonathan Robinson, and Jonathan Zinman. 2018. “Banking the Unbanked? The Costs and Benefits of Expanding Access to Basic Accounts in Three Countries.” Journal of Development Economics 134: 257–271. https://doi.org/10.1016/j.jdeveco.2018.05.003.
- Dupas, Pascaline, and Jonathan Robinson. 2013. “Savings constraints and microenterprise development: Evidence from a field experiment in Kenya.” American Economic Journal: Applied Economics 5 (1): 163–192. https://www.econstor.eu/bitstream/10419/64527/1/60087690X.pdf.
- Karlan, Dean, Amil A. Ratan, and Jonathan Zinman. 2014. “Savings by and for the Poor: A Research Review and Agenda.” Review of Economics and Statistics 96 (1): 36–42. https://doi.org/10.1162/REST_a_00401.
- Natural Earth. N.D. “Admin 0 – Countries.” Geospatial dataset, scale 1:50 million. https://www.naturalearthdata.com/downloads/50m-cultural-vectors/50m-admin-0-countries-2/.
- Rauf, Usama Abdul, and Rafia Ali. 2026. “Shrinking the Shadow Economy: How Financial Inclusion Can Shrink the Shadow Economy.” Knowledge Brief 2026: 143. Pakistan Institute of Development Economics (PIDE). https://file.pide.org.pk/pdfpideresearch/kb-143-shrinking-the-shadow-economy-how-financial-inclusion-can-shrink-the-shadow-economy.pdf.
- World Bank. 2025. “Global Findex Database 2025: Country-Level Data.” Dataset. https://www.worldbank.org/en/publication/globalfindex/download-data.
- World Bank. N.D. “World Development Indicators: GDP per Capita (Current US$).” Dataset. https://data.worldbank.org/indicator/NY.GDP.PCAP.CD.