

Czy edukacja finansowa może wprowadzić jednostki do formalnego systemu bankowego?
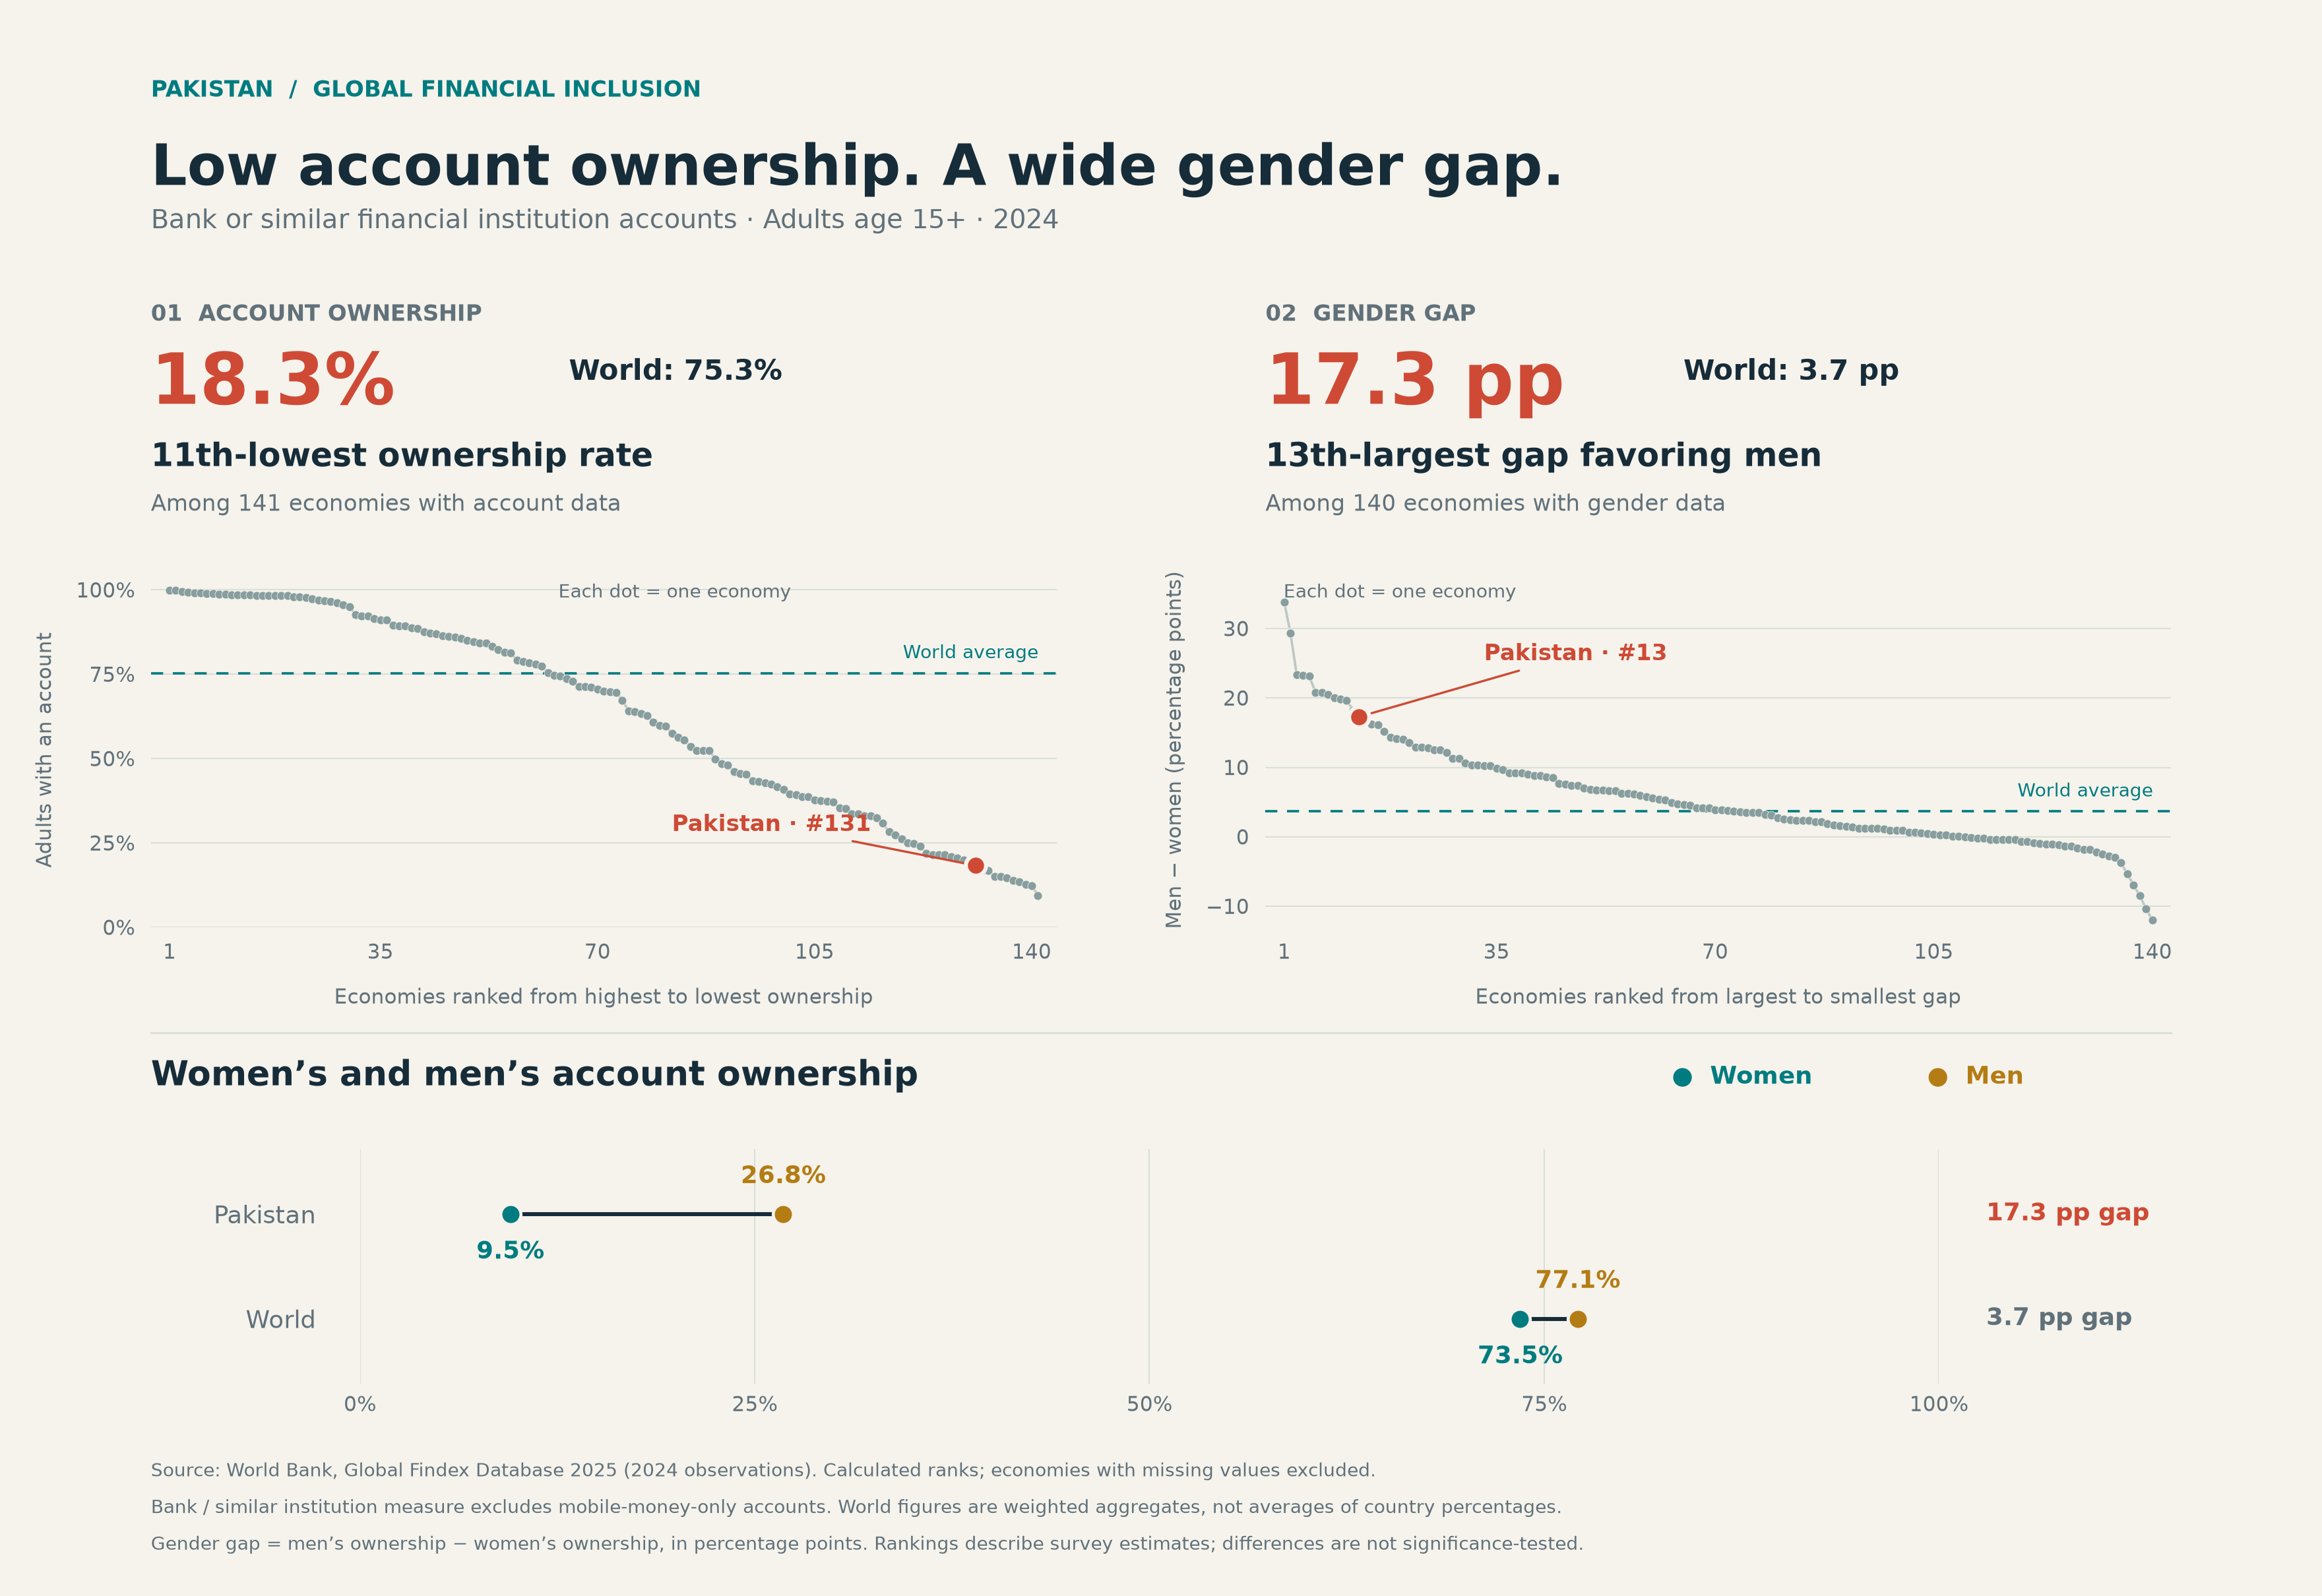
Niedawny raport z Pakistanu dotyczący niskich wskaźników edukacji finansowej przykuł moją uwagę. Chociaż raport nie określa ścieżek przyczynowych, autorzy raportu stawiają ciekawe pytanie: czy poprawa umiejętności finansowej może faktycznie popchnąć osoby ekonomiczne do formalnego systemu bankowego (Rauf i Ali 2026)? W Pakistanie poziom edukacji finansowej jest szczególnie niski. Tylko 18% dorosłych Pakistańczyków nie ma formalnego konta bankowego według danych World Bank Global Findex Database 2025. Luka między płciami na kontach bankowych w Pakistanie jest również bardzo wyraźna, gdzie tylko 9,5% kobiet ma formalne konta bankowe.
Znana publikacja autorstwa Dupas i Robinson (2013) pokazuje, że kobiety uczestniczące w projekcie badawczym w Kenii znacząco korzystają z posiadania kont oszczędnościowych. Chociaż konta miały stosunkowo wysokie opłaty, posiadanie kont pomagało chronić ich pieniądze przed wpływami z zewnątrz i kradzieżami. Chociaż wszędzie na świecie jest inaczej, sugeruje to, że wiele kobiet na całym świecie skorzystałoby na posiadaniu konta oszczędnościowego, szczególnie przy niskich lub zerowych kosztach.
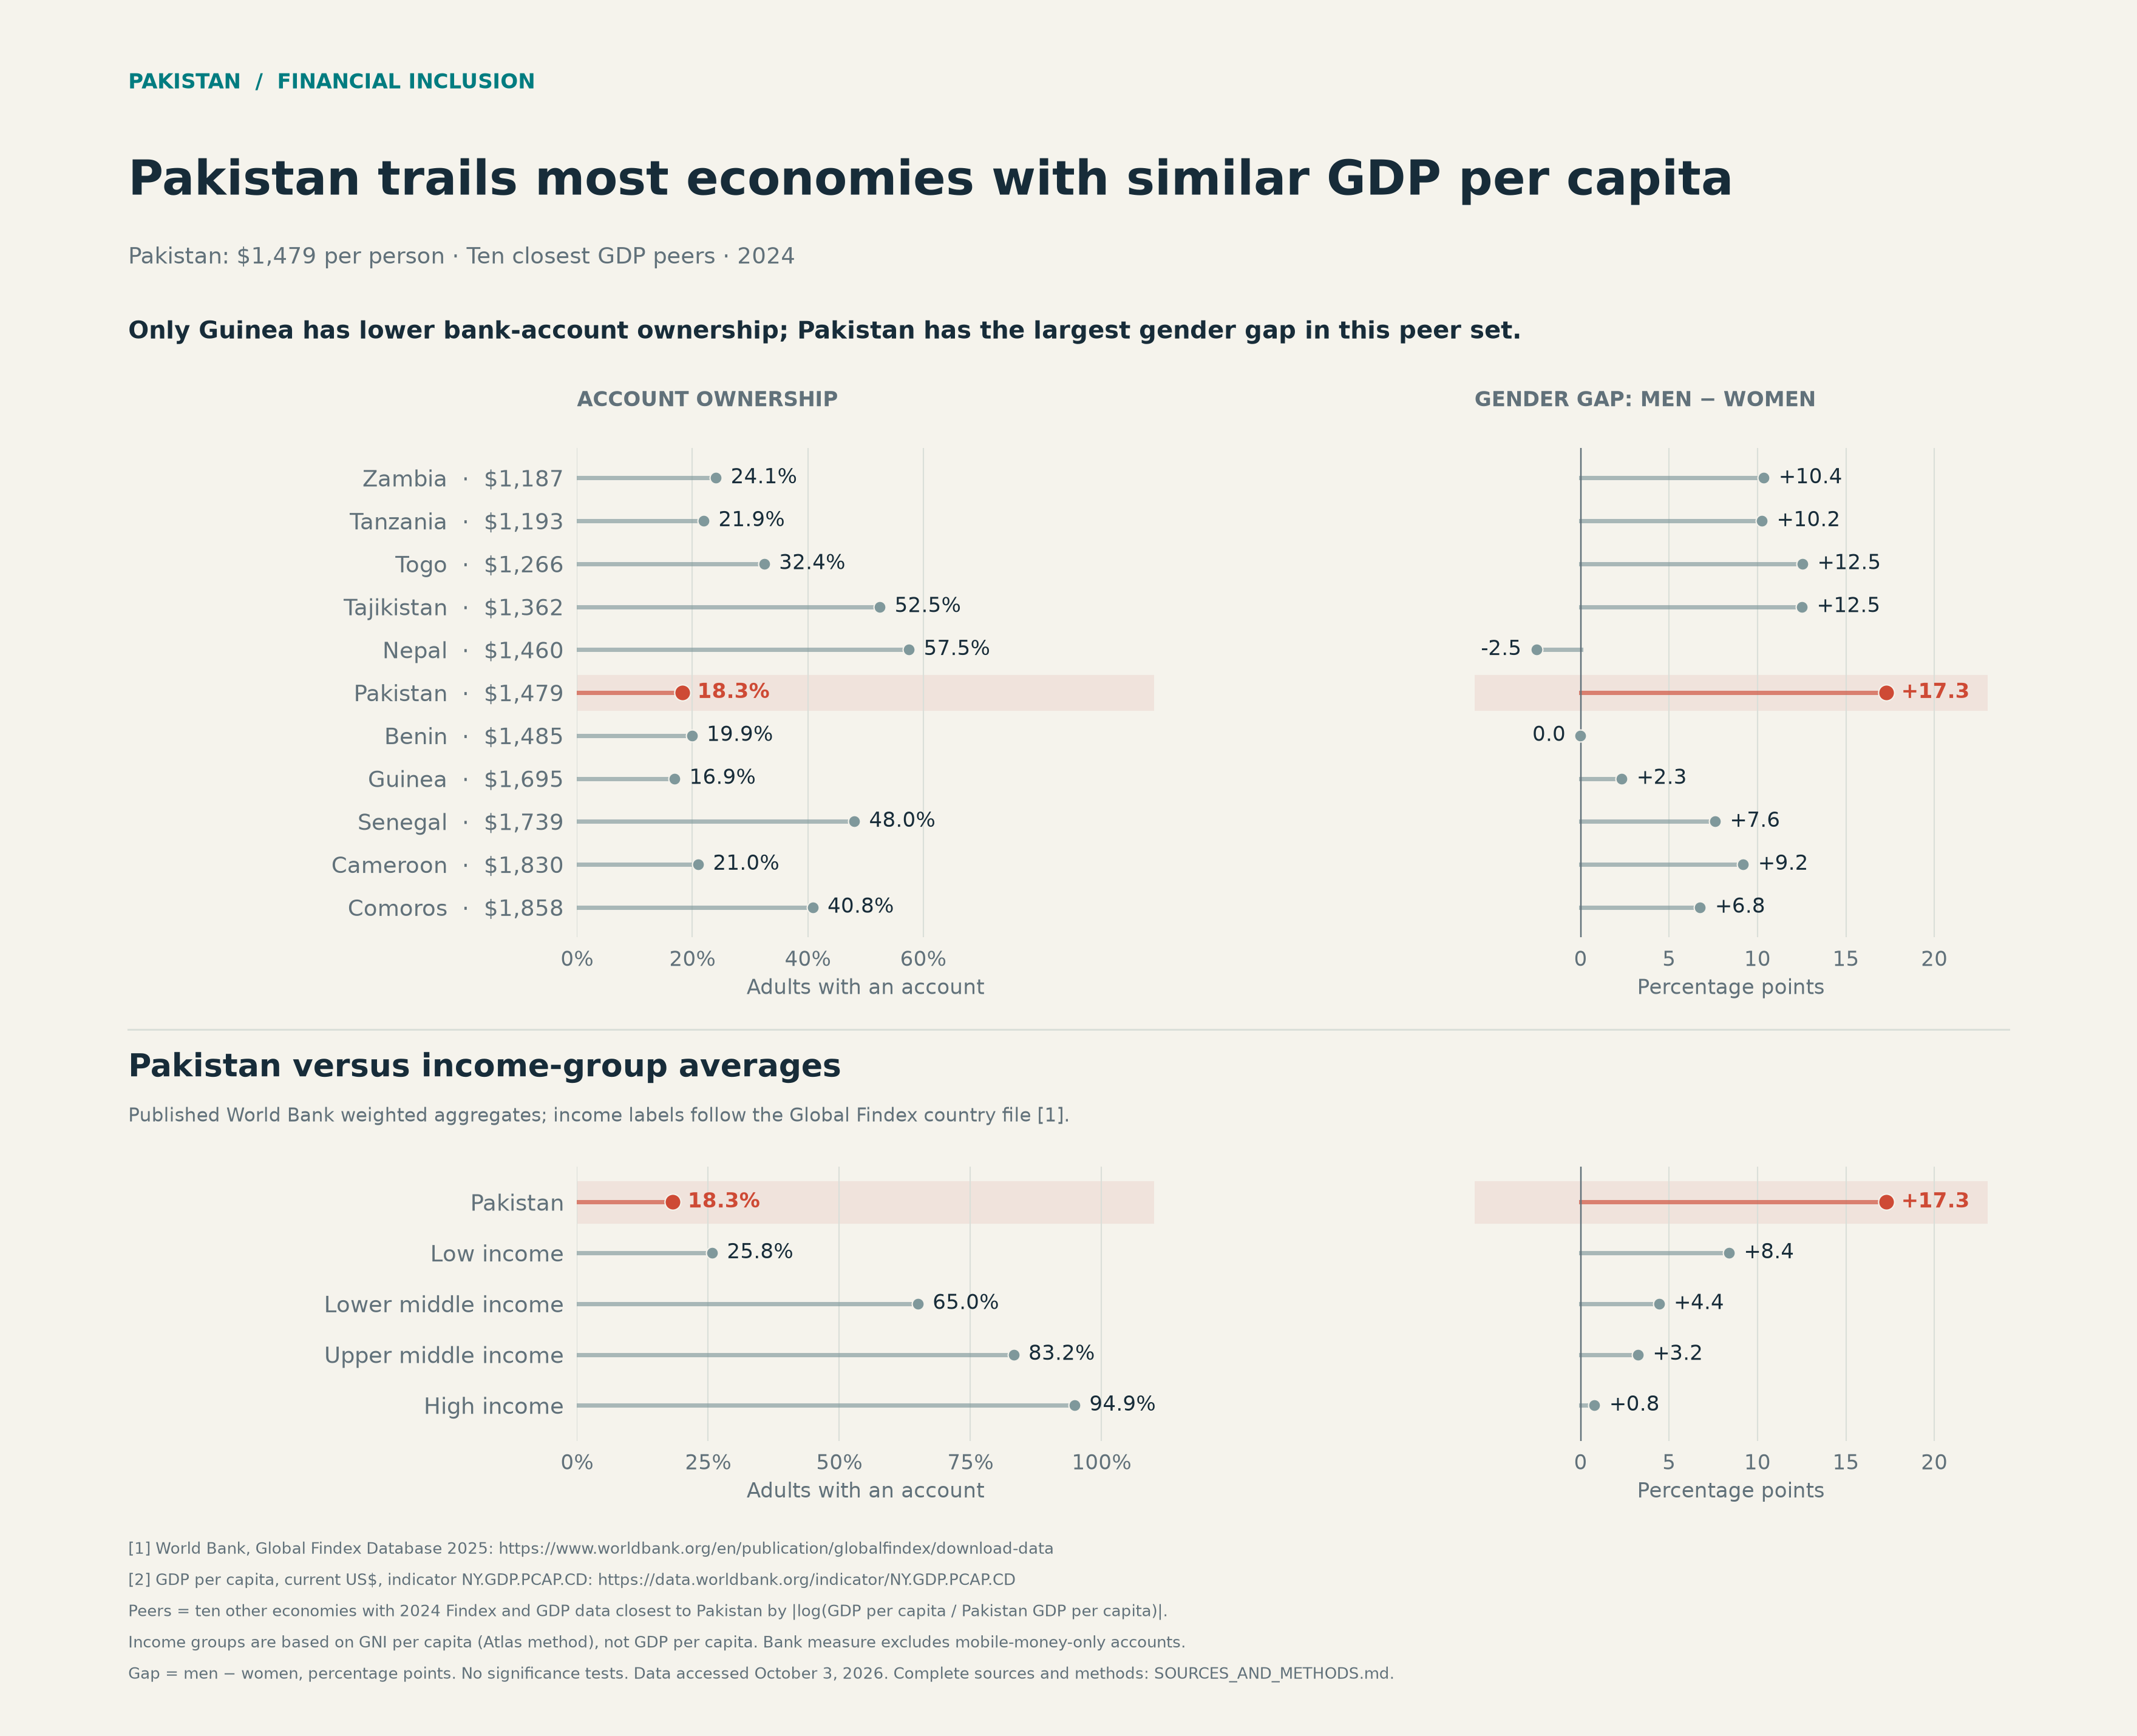
To pozostawia wiele możliwości rozwoju wiedzy finansowej wszystkich Pakistańczyków, nie tylko kobiet. I właśnie tutaj wkracza Dollar Scholars. Lekcje i strona internetowa Dollar Scholars są już dostępne w urdu, języku używanym w całym Pakistanie, a także w języku urzędowym Pakistanu, choć istnieją także inne mniejszości językowe.
Ale czy wzrost umiejętności finansowych może wprowadzić ludzi do systemu bankowego? Gdy myślimy o tym problemie i analizujemy literaturę naukową dotyczącą formalnego systemu bankowego, widzimy, że niskie zaufanie do banków lub innych instytucji finansowych, a także wysokie opłaty, mogą również obniżyć motywację jednostek do otwierania lub korzystania z konta bankowego. Mówiąc wprost, wygoda ma znaczenie dla klientów bankowych, a także cena, nie tylko edukacja finansowa (Karlan i in. 2014; Cole i in. 2011)Mimo to wszystkie te elementy dobrze idą w parze z edukacją finansową.
W przyszłości będzie nadal wiele osób potrzebujących pomocy w nauce dostępu do formalnego konta bankowego. Dollar Scholars nie znika, więc będziemy nadal naciskać na kwestię relacji między jednostkami, edukacją finansową a formalną bankowością. Planujemy nawiązać kontakt z autorami raportu z Pakistanu, aby dzielić się informacjami i doświadczeniami, a być może także współpracować przy badaniach lub innych projektach edukacji finansowej dla dorosłych.
Bibliografia
- Ashraf, Nava, Dean Karlan, and Wesley Yin. 2006. “Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines.” The Quarterly Journal of Economics 121 (2): 635–672. https://doi.org/10.1162/qjec.2006.121.2.635.
- Cole, Shawn, Thomas Sampson, and Bilal Zia. 2011. “Prices or Knowledge? What Drives Demand for Financial Services in Emerging Markets?” The Journal of Finance 66 (6): 1933–1967. https://doi.org/10.1111/j.1540-6261.2011.01697.x.
- Dupas, Pascaline, Dean Karlan, Jonathan Robinson, and Jonathan Zinman. 2018. “Banking the Unbanked? The Costs and Benefits of Expanding Access to Basic Accounts in Three Countries.” Journal of Development Economics 134: 257–271. https://doi.org/10.1016/j.jdeveco.2018.05.003.
- Dupas, Pascaline, and Jonathan Robinson. 2013. “Savings constraints and microenterprise development: Evidence from a field experiment in Kenya.” American Economic Journal: Applied Economics 5 (1): 163–192. https://www.econstor.eu/bitstream/10419/64527/1/60087690X.pdf.
- Karlan, Dean, Amil A. Ratan, and Jonathan Zinman. 2014. “Savings by and for the Poor: A Research Review and Agenda.” Review of Economics and Statistics 96 (1): 36–42. https://doi.org/10.1162/REST_a_00401.
- Natural Earth. n.d. “Admin 0 – Countries.” Geospatial dataset, scale 1:50 million. https://www.naturalearthdata.com/downloads/50m-cultural-vectors/50m-admin-0-countries-2/.
- Rauf, Usama Abdul, and Rafia Ali. 2026. “Shrinking the Shadow Economy: How Financial Inclusion Can Shrink the Shadow Economy.” Knowledge Brief 2026: 143. Pakistan Institute of Development Economics (PIDE). https://file.pide.org.pk/pdfpideresearch/kb-143-shrinking-the-shadow-economy-how-financial-inclusion-can-shrink-the-shadow-economy.pdf.
- World Bank. 2025. “Global Findex Database 2025: Country-Level Data.” Dataset. https://www.worldbank.org/en/publication/globalfindex/download-data.
- World Bank. n.d. “World Development Indicators: GDP per Capita (Current US$).” Dataset. https://data.worldbank.org/indicator/NY.GDP.PCAP.CD.