

అక్టోబర్ 4, 2026
ఆర్థిక అక్షరాస్యత వ్యక్తులను అధికారిక బ్యాంకింగ్ వ్యవస్థలోకి తీసుకురాగలదా?
రచించినది Dr. Jeffrey Dickinson
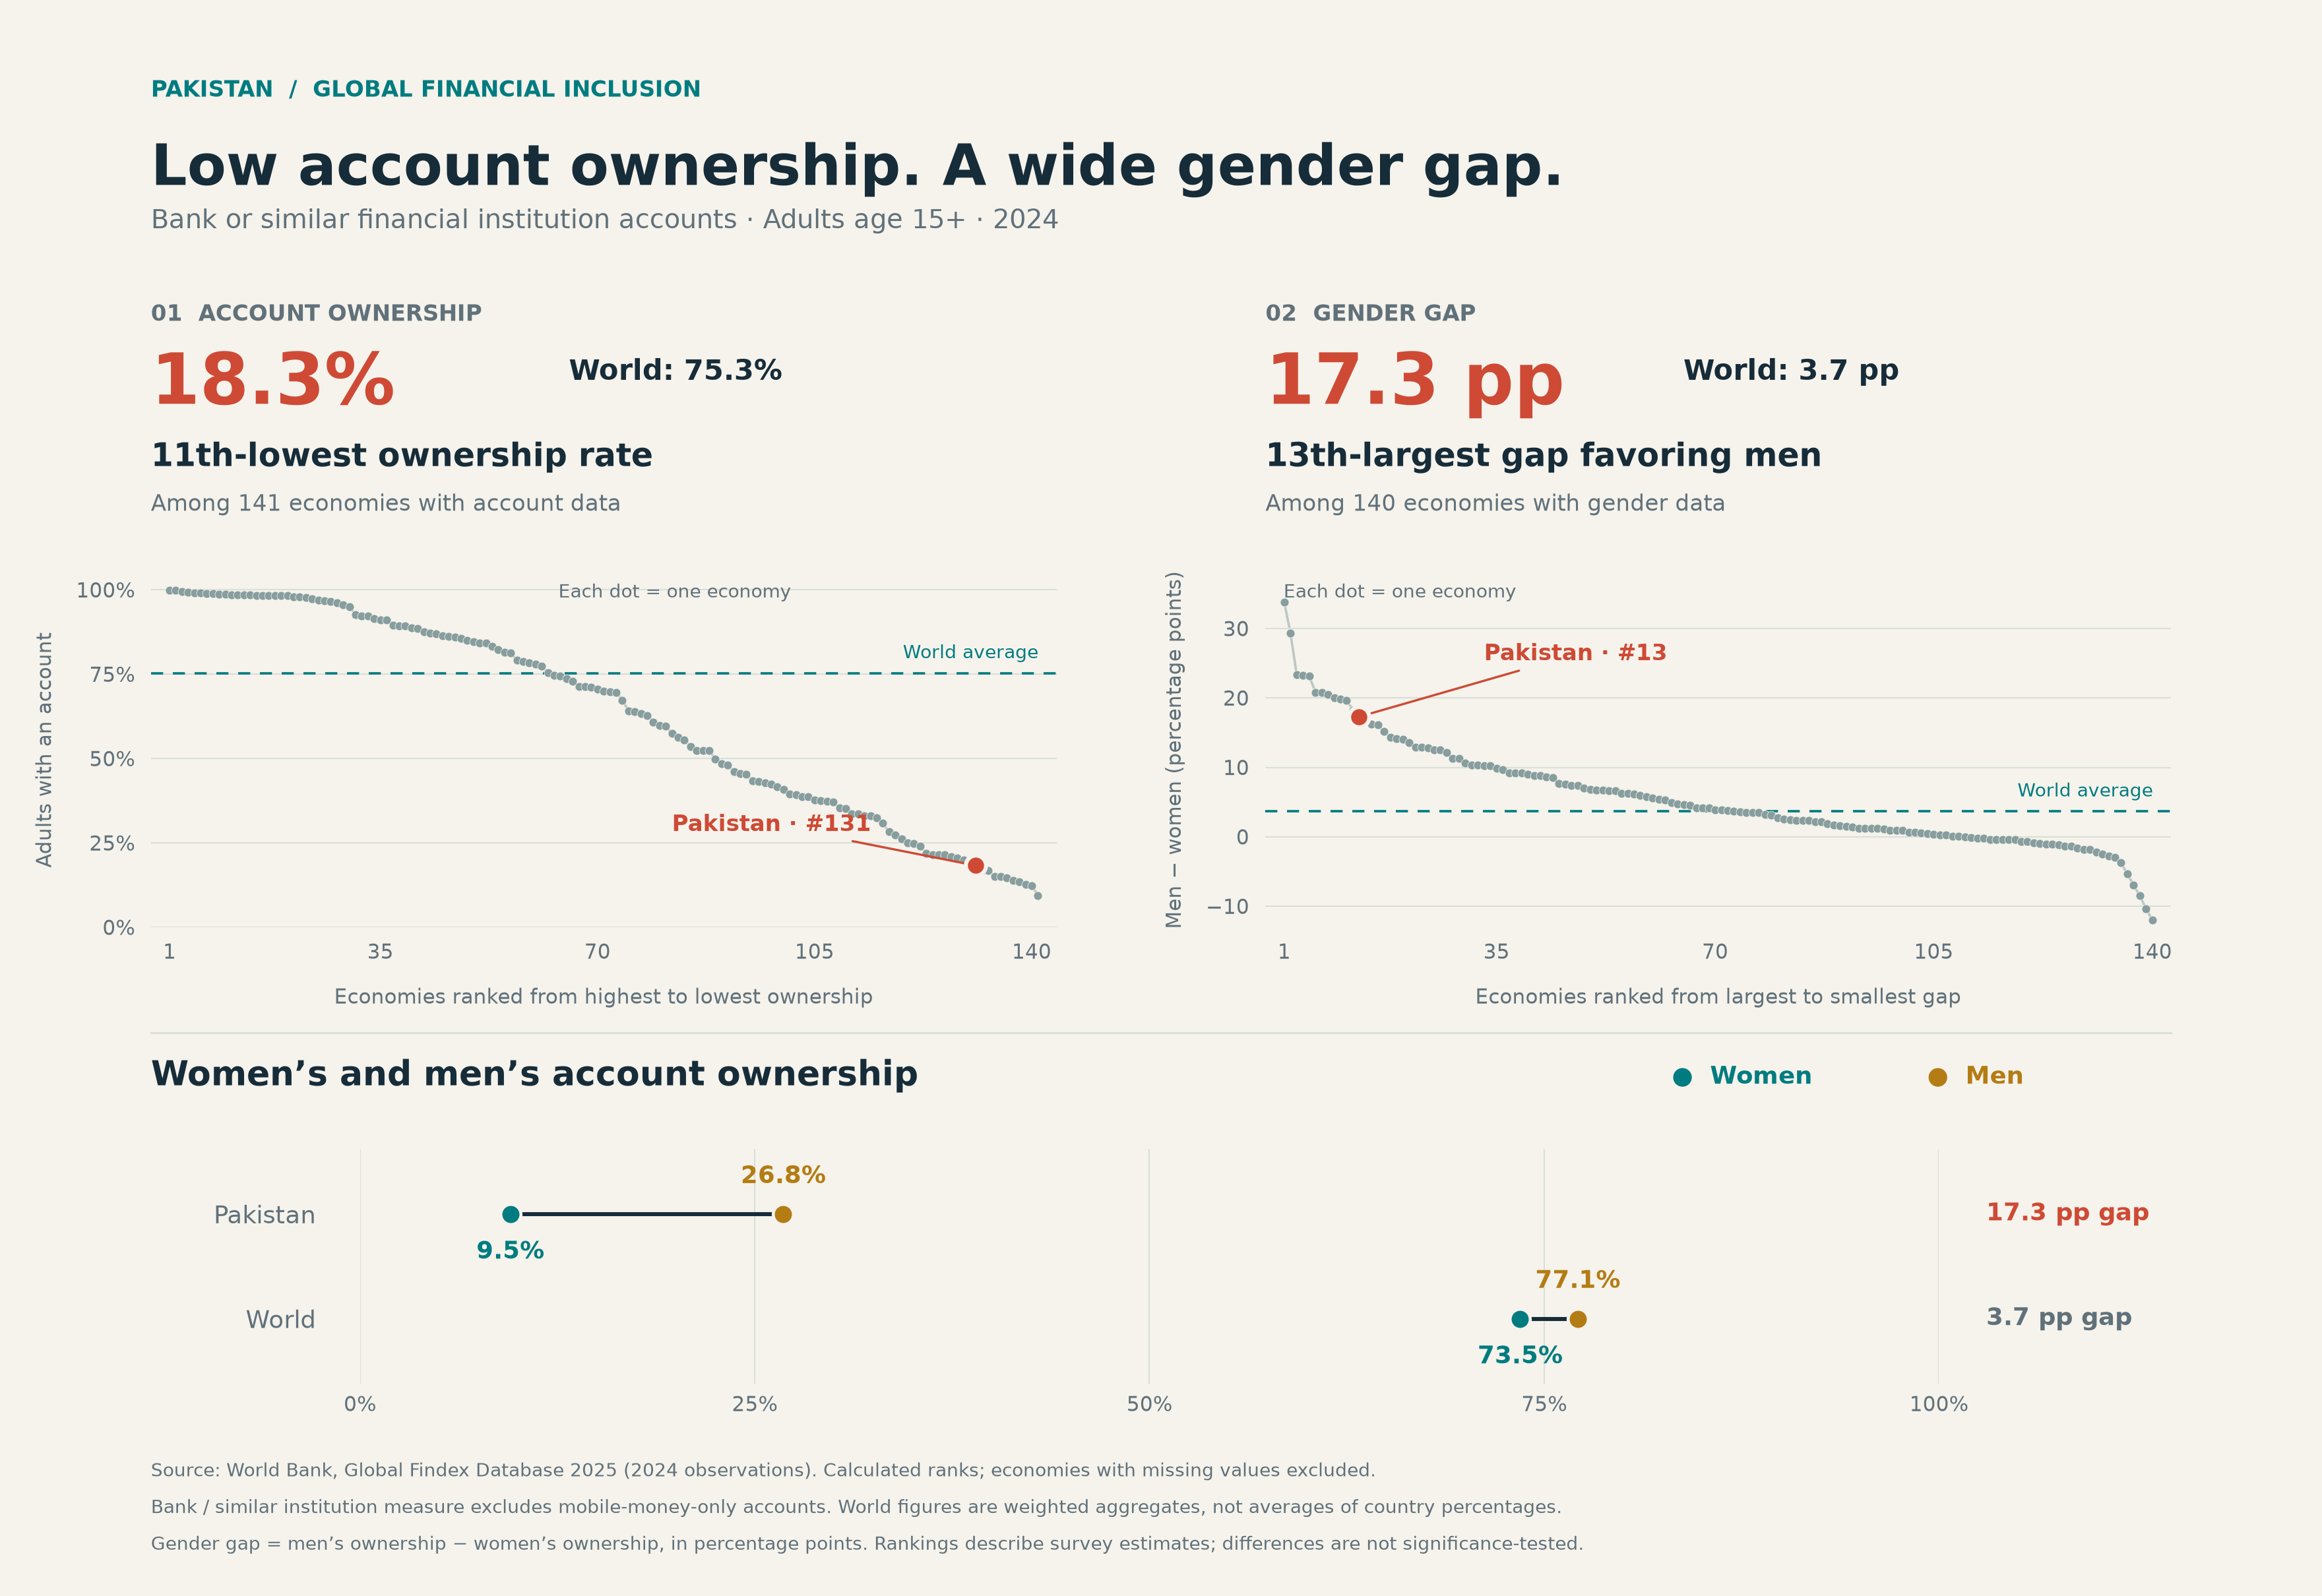
పాకిస్తాన్ నుండి వారి తక్కువ ఆర్థిక అక్షరాస్యత రేట్ల గురించి ఇటీవల వచ్చిన నివేదిక నా దృష్టిని ఆకర్షించింది. నివేదిక కారణ మార్గాలను వివరించనప్పటికీ, నివేదిక రచయితలు ఒక ఆసక్తికరమైన ప్రశ్నను లేవనెత్తారు: ఆర్థిక అక్షరాస్యతను మెరుగుపరచడం వాస్తవానికి ఆర్థిక వ్యక్తులను అధికారిక బ్యాంకింగ్ వ్యవస్థలోకి నెట్టివేయగలదా (Rauf మరియు Ali 2026)? పాకిస్తాన్ లో, ఆర్థిక అక్షరాస్యత స్థాయిలు ముఖ్యంగా తక్కువగా ఉన్నాయి. ప్రపంచ బ్యాంక్ గ్లోబల్ ఫిండెక్స్ డేటాబేస్ 2025 డేటా ప్రకారం కేవలం 18% పాకిస్తాన్ పెద్దలకు మాత్రమే అధికారిక బ్యాంకు ఖాతా లేదు. పాకిస్తాన్ లో బ్యాంకు ఖాతాలలో లింగ వ్యత్యాసం కూడా చాలా స్పష్టంగా ఉంది, ఇక్కడ 9.5% మంది మహిళలు మాత్రమే అధికారిక బ్యాంకు ఖాతాలను కలిగి ఉన్నారు.
కెన్యాలో ఒక పరిశోధన ప్రాజెక్టులో పాల్గొనే మహిళలు పొదుపు ఖాతాలను కలిగి ఉండటం వల్ల గణనీయంగా ప్రయోజనం పొందుతారని Dupas మరియు Robinson (2013) యొక్క ఒక ప్రసిద్ధ కాగితం చూపిస్తుంది. ఖాతాలకు సాపేక్షంగా అధిక రుసుములు ఉన్నప్పటికీ, ఖాతాలను కలిగి ఉండటం వారి డబ్బును బయటి ప్రభావాలు మరియు దొంగతనం నుండి రక్షించడంలో సహాయపడింది. ప్రపంచంలో ప్రతిచోటా భిన్నంగా ఉన్నప్పటికీ, ప్రపంచవ్యాప్తంగా చాలా మంది మహిళలు పొదుపు ఖాతాను కలిగి ఉండటం వల్ల ప్రయోజనం పొందుతారని ఇది సూచిస్తుంది, ముఖ్యంగా తక్కువ లేదా ఖర్చు లేకుండా.
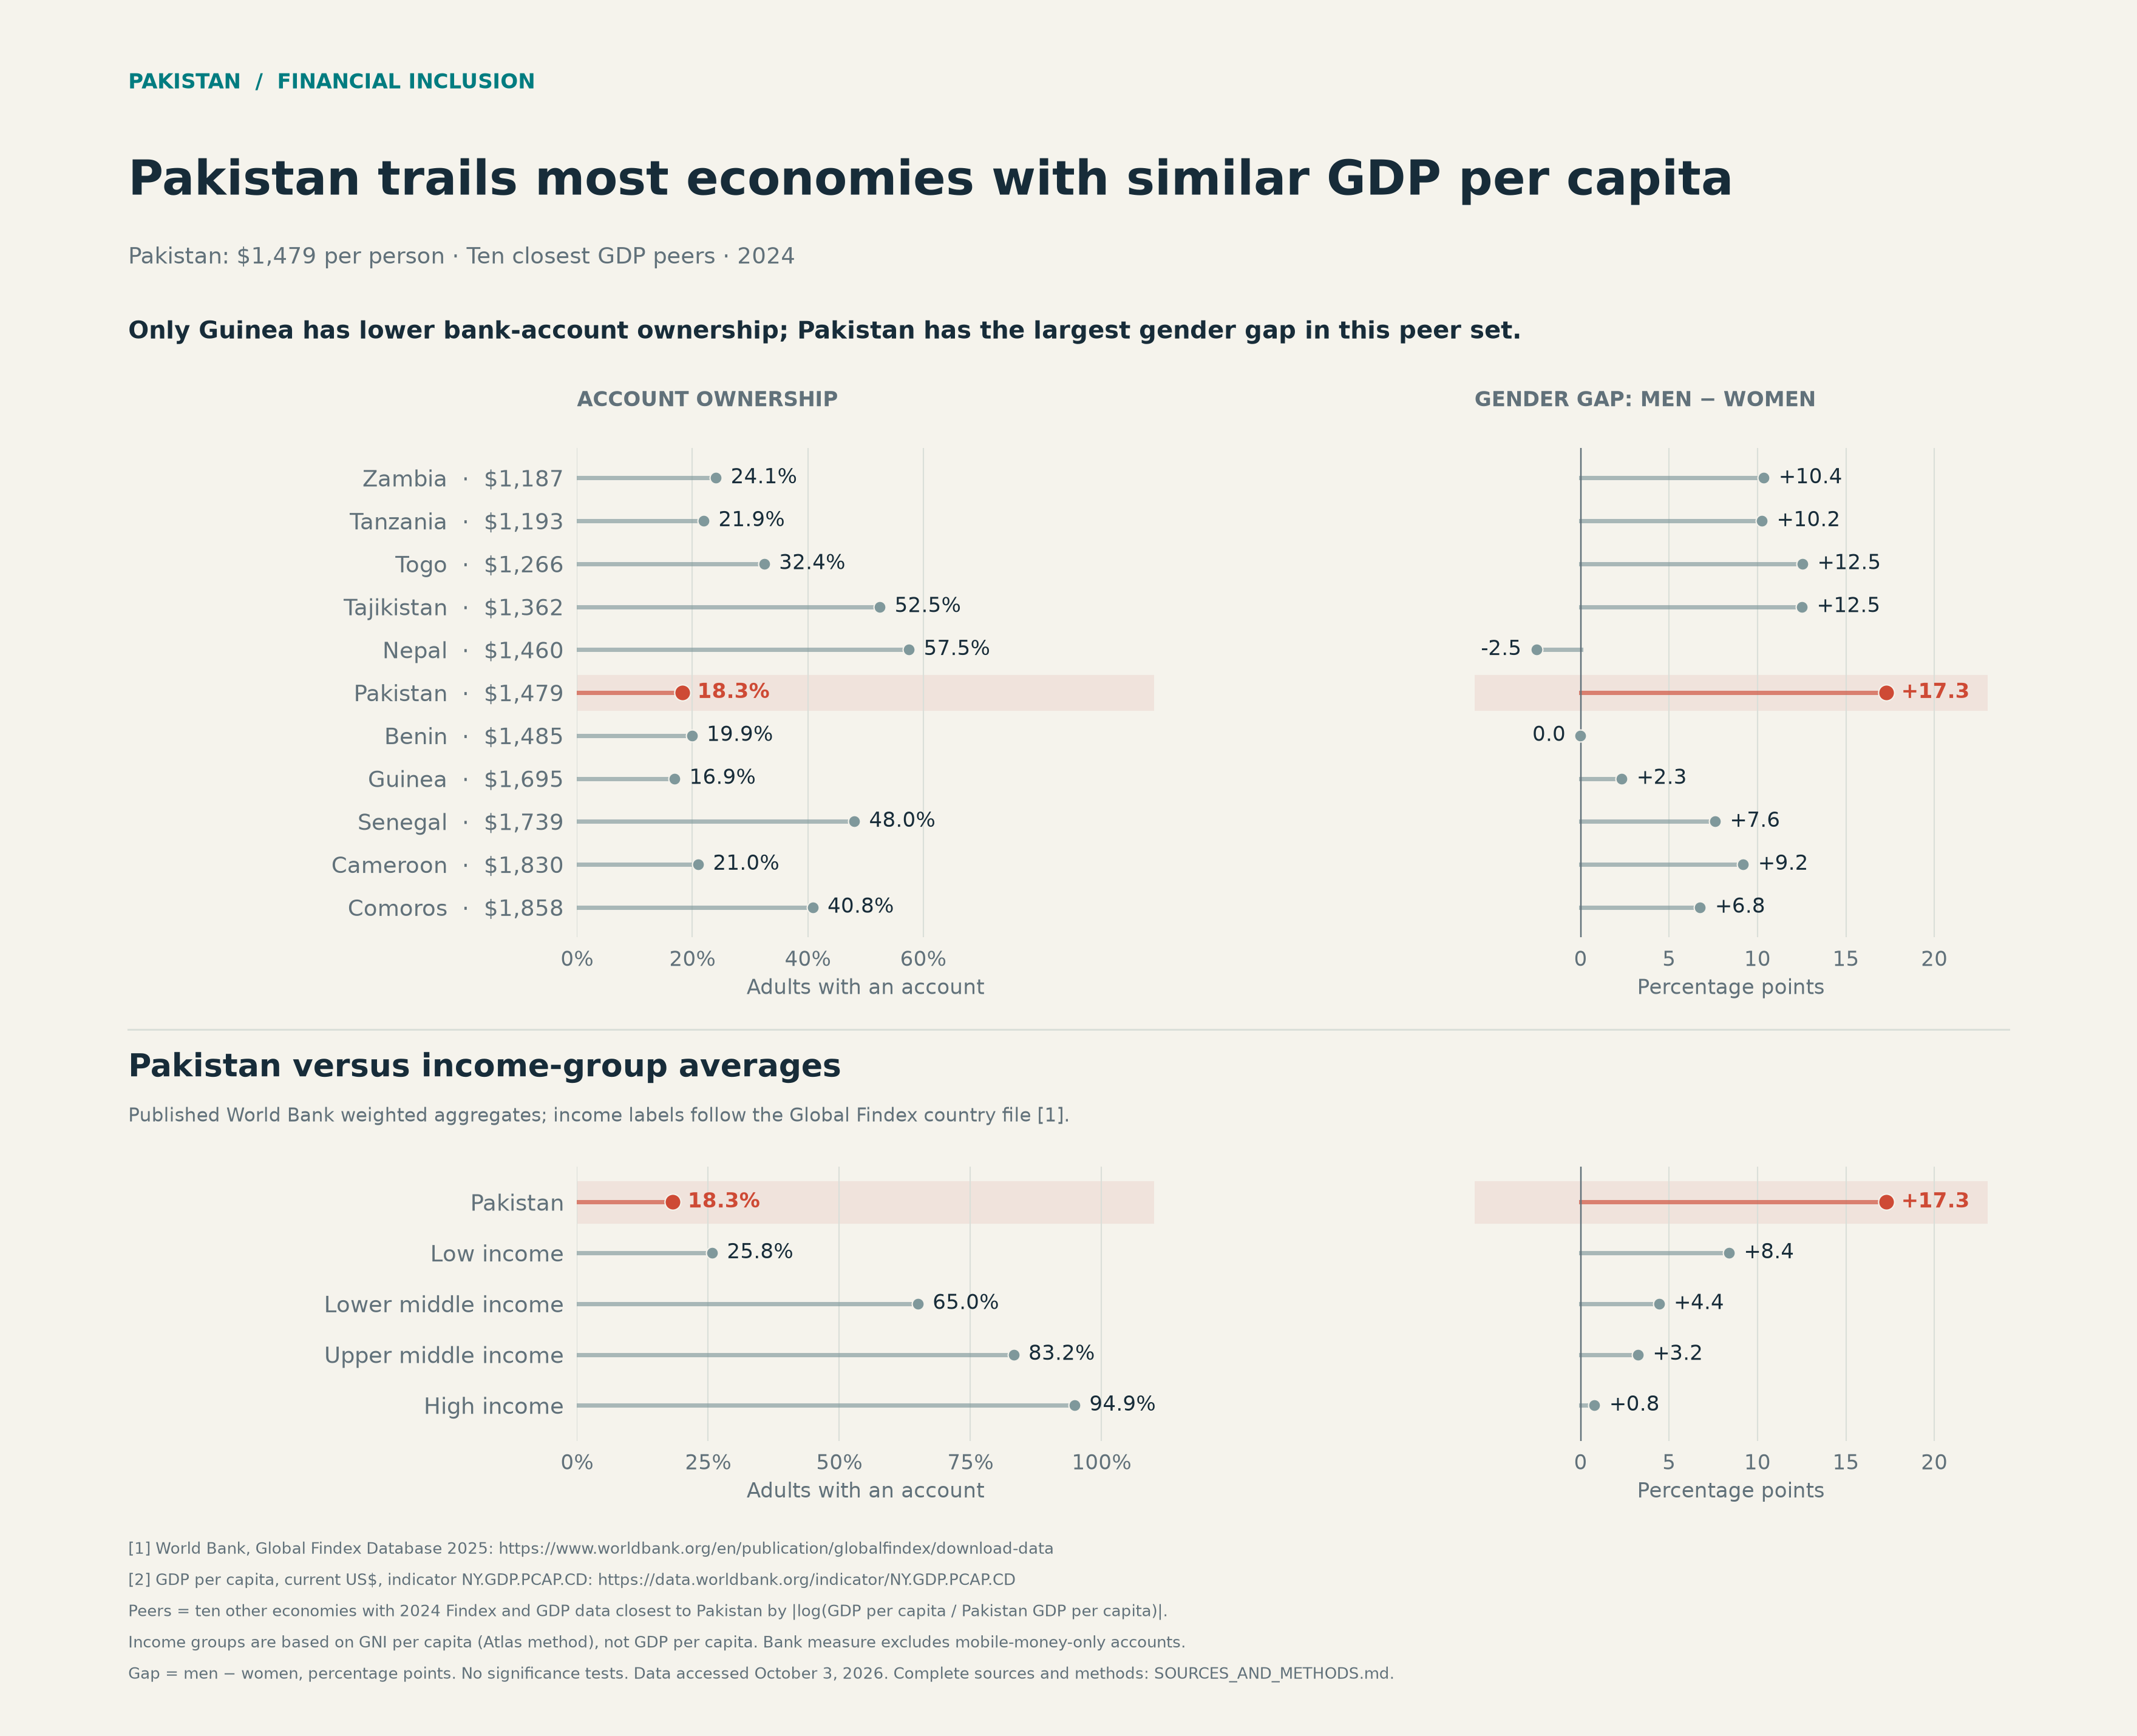
ఇది పాకిస్తాన్ మహిళలు మాత్రమే కాకుండా పాకిస్తాన్ ప్రజలందరి ఆర్థిక జ్ఞానం పరంగా వృద్ధికి చాలా స్థలాన్ని వదిలివేస్తుంది. మరియు అక్కడే డాలర్ స్కాలర్స్ ఆడటానికి వస్తారు. డాలర్ స్కాలర్స్ పాఠాలు మరియు వెబ్ సైట్ ఇప్పటికే ఉర్దూలో అందుబాటులో ఉన్నాయి, ఇది పాకిస్తాన్ అంతటా మాట్లాడే భాష మరియు పాకిస్తాన్ యొక్క అధికారిక భాష, అయినప్పటికీ ఇతర భాషా మైనారిటీలు ఉన్నాయి.
కానీ పెరుగుతున్న ఆర్థిక అక్షరాస్యత ప్రజలను బ్యాంకింగ్ వ్యవస్థలోకి తీసుకురాగలదా? మేము సమస్య గురించి ఆలోచించినప్పుడు మరియు అధికారిక బ్యాంకింగ్ వ్యవస్థపై పరిశోధన సాహిత్యాన్ని చూసినప్పుడు, బ్యాంకులు లేదా ఇతర ఆర్థిక సంస్థలపై తక్కువ నమ్మకం, అలాగే అధిక రుసుములు కూడా వారి బ్యాంకు ఖాతాను తెరవడానికి లేదా ఉపయోగించడానికి వ్యక్తుల ప్రేరణను తగ్గిస్తాయని మేము చూస్తాము. సరళంగా చెప్పాలంటే, బ్యాంకు కస్టమర్లకు సౌలభ్యం ముఖ్యం, మరియు ఆర్థిక విద్య మాత్రమే కాదు, ధర కూడా (Karlan మరియు ఇతరులు. 2014; Cole మరియు ఇతరులు. 2011). ఆ విషయాలన్నీ ఆర్థిక విద్యతో బాగా వెళతాయి.
ముందుకు వెళుతున్నప్పుడు, అధికారిక బ్యాంకు ఖాతాను ఎలా యాక్సెస్ చేయాలో తెలుసుకోవడానికి సహాయం అవసరమయ్యే చాలా మంది వ్యక్తులు కొనసాగుతారు. డాలర్ స్కాలర్స్ దూరంగా వెళ్లడం లేదు, కాబట్టి వ్యక్తులు, ఆర్థిక విద్య మరియు అధికారిక బ్యాంకింగ్ మధ్య సంబంధం గురించి మేము ఈ ప్రశ్నను నొక్కడం కొనసాగిస్తాము. సమాచారం మరియు అనుభవాలను పంచుకోవడానికి మరియు బహుశా పరిశోధన లేదా వయోజన ఆర్థిక విద్యా ప్రాజెక్టులలో సహకరించడానికి పాకిస్తాన్ నుండి నివేదిక రచయితలను చేరుకోవాలని మేము ప్లాన్ చేస్తున్నాము.
సూచనలు
- Ashraf, Nava, Dean Karlan, and Wesley Yin. 2006. “Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines.” The Quarterly Journal of Economics 121 (2): 635–672. https://doi.org/10.1162/qjec.2006.121.2.635.
- Cole, Shawn, Thomas Sampson, and Bilal Zia. 2011. “Prices or Knowledge? What Drives Demand for Financial Services in Emerging Markets?” The Journal of Finance 66 (6): 1933–1967. https://doi.org/10.1111/j.1540-6261.2011.01697.x.
- Dupas, Pascaline, Dean Karlan, Jonathan Robinson, and Jonathan Zinman. 2018. “Banking the Unbanked? The Costs and Benefits of Expanding Access to Basic Accounts in Three Countries.” Journal of Development Economics 134: 257–271. https://doi.org/10.1016/j.jdeveco.2018.05.003.
- Dupas, Pascaline, and Jonathan Robinson. 2013. “Savings constraints and microenterprise development: Evidence from a field experiment in Kenya.” American Economic Journal: Applied Economics 5 (1): 163–192. https://www.econstor.eu/bitstream/10419/64527/1/60087690X.pdf.
- Karlan, Dean, Amil A. Ratan, and Jonathan Zinman. 2014. “Savings by and for the Poor: A Research Review and Agenda.” Review of Economics and Statistics 96 (1): 36–42. https://doi.org/10.1162/REST_a_00401.
- Natural Earth. ఎన్.డి. “Admin 0 – Countries.” Geospatial dataset, scale 1:50 million. https://www.naturalearthdata.com/downloads/50m-cultural-vectors/50m-admin-0-countries-2/.
- Rauf, Usama Abdul, and Rafia Ali. 2026. “Shrinking the Shadow Economy: How Financial Inclusion Can Shrink the Shadow Economy.” Knowledge Brief 2026: 143. Pakistan Institute of Development Economics (PIDE). https://file.pide.org.pk/pdfpideresearch/kb-143-shrinking-the-shadow-economy-how-financial-inclusion-can-shrink-the-shadow-economy.pdf.
- World Bank. 2025. “Global Findex Database 2025: Country-Level Data.” Dataset. https://www.worldbank.org/en/publication/globalfindex/download-data.
- World Bank. ఎన్.డి. “World Development Indicators: GDP per Capita (Current US$).” Dataset. https://data.worldbank.org/indicator/NY.GDP.PCAP.CD.