

財務素養部落格
閱讀我們專業教練的見解、工具與建議。
九月 17, 2026
網站:網路安全101
在2026年,了解持續存在的資安威脅至關重要。如果你像我一樣,過去聽過關於資安的消息,而資訊大多是左耳進出,你很可能不明白,正如我們/我所不懂的,所有網站都會遭駭客攻擊,有些網站在抵禦上更為強大。 簡單的解決方法雖然我們之前也建過網站,甚至積極開發過一些網站,但過程中我們走上了「輕鬆的路」。最初,在靜態網站設計後,我們開發了一個 WordPress 網站,作為將部落格內容直接放在網站首頁的方式。我們認為部落格是 Dollar Scholars 的功能,我們希望它能在網站首頁顯眼地顯示。為了能即時擷取內容,並在網站上有部落格文章、新聞及其他小知識的動態動態,我們需要建構一個動態網站,能從我們管理的資料庫中即時擷取並呈現內容。 圖 1:Data Dog 與 Data Man 保護 Dollar Scholars 網站。 起初,WordPress 提供了一個方便的解決方案。我們建立了一個看起來合理的網站,遺憾的是,我們並沒有定期更新任何 WordPress …
Dr. Jeffrey Dickinson
七月 26, 2025
金融素養實踐:Carlos Rosario 的試點課程
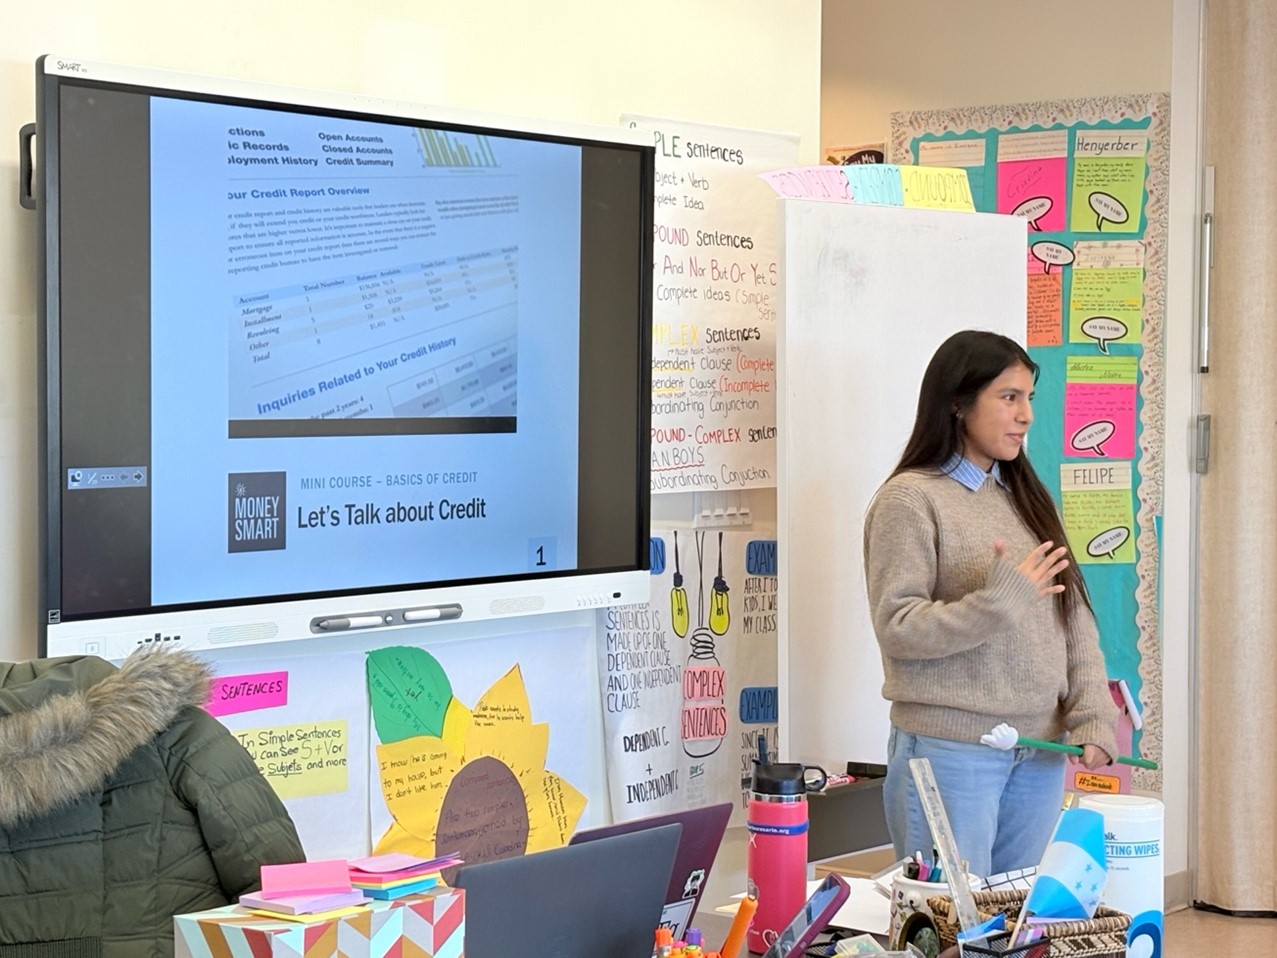
今年春天,我在 Carlos Rosario 國際公立特許學校試行了一堂財務素養課程。Carlos Rosario 是一個公益成人教育計畫,教授非母語者英語。我有幸在 Monika Copelmayer 女士的英文課擔任志工,與 Carlos Rosario 的學生密切合作,協助他們邁向個人與職業成長的旅程。我對羅薩里奧學生的課程重點是,一個對移民家庭發展財務素養及在美國確保財務穩定至關重要的主題:信用。 為什麼要在Carlos Rosario教授財務素養? 由於缺乏教授成人財務素養的社會計畫,或其原籍國缺乏金融教育的管道,許多卡洛斯·羅薩里奧的學生幾乎沒有接受過金融教育。缺乏明確且易於取得的銀行、信貸及長期規劃等基本主題指引,許多人在面對複雜或陌生的金融議題時缺乏支持。因為我年輕時也是華盛頓特區的移民,我的目標是更深入接觸並與華盛頓特區的移民家庭互動。我希望向卡洛斯·羅薩里奧的學生展示,財務素養是經濟福祉的關鍵元素。 透過將財務素養教育融入像 Carlos Rosario 這樣值得信賴、以社區為中心的教育空間,Dollar Scholars …
Grezzia Moscoso Joyo
五月 8, 2025
縮小性別差距:透過財務素養賦權女性
財務素養對於實現個人及財務安全至關重要,但性別差距依然顯著。女性,尤其是來自邊緣化社群的女性,往往在財務知識方面低於男性。這種差距可能帶來嚴重後果,限制女性做出明智財務決策及規劃未來的能力。 研究一貫顯示,女性在財務素養測驗中的得分低於男性。全球金融素養卓越中心(GFLEC) 2020年的一份報告 發現,全球女性在基本財務問題上較不可能正確回答,尤其是在投資、預算編列及退休規劃方面。在美國, FINRA的國家金融能力研究(NFCS )顯示,女性在理解複雜金融概念如通膨與風險分散方面,財務素養分數低於男性。 我們利用 2022年OECD PISA數據進行的數據分析顯示,高中生女性在多國接受金融教育的概率統計上較低。在美國,男性接受正式金融教育的比例與接受正式金融教育的女性比例約有2個百分點的差距。雖然這種差異在統計上不顯著,但與我們基準組巴西、加拿大、義大利、挪威和西班牙的其他數據相比,具有強烈的指標性。除了美國和挪威外,所有國家在接受正式金融教育的性別上存在統計上顯著的差異。 圖1:表示曾接受過任何正式金融教育的男女學生百分比。 *表示標準置信水準(95%)下有統計學顯著差異。 金融文盲對女性的影響 財務文盲對女性的影響相當嚴重。缺乏對財務原則的紮實理解,女性可能難以管理財務,導致債務累積及儲蓄不足。女性更可能因照顧工作而暫停職涯,且壽命較長,這可能需要在長期財務規劃上做出額外調整。這對退休規劃尤其令人擔憂,因為缺乏投資選項或退休帳戶的知識,可能使女性無法為財務未來做好準備。 根據美國聯邦政府勞工統計局(BLS),女性收入往往低於男性, 2023年美國性別薪資差距仍約為17%。缺乏財務素養很可能是限制女性協商薪資或理解合約財務條款能力的主要因素,進而持續存在性別薪資差距。 彌補差距:金融教育的重要性 提供易於理解的財務教育是縮小性別差距的關鍵一步。研究顯示,財務教育課程能顯著改善理財行為,如儲蓄、債務管理及投資。 2021年OECD報告 發現,財務教育,特別是針對女性量身打造的課程,能改善財務決策並提升信心。 圖2:報告曾接受過任何正式金融教育的男女學生百分比。 …
Sophia Nayyar
八月 18, 2024
聖心教堂的美元學者
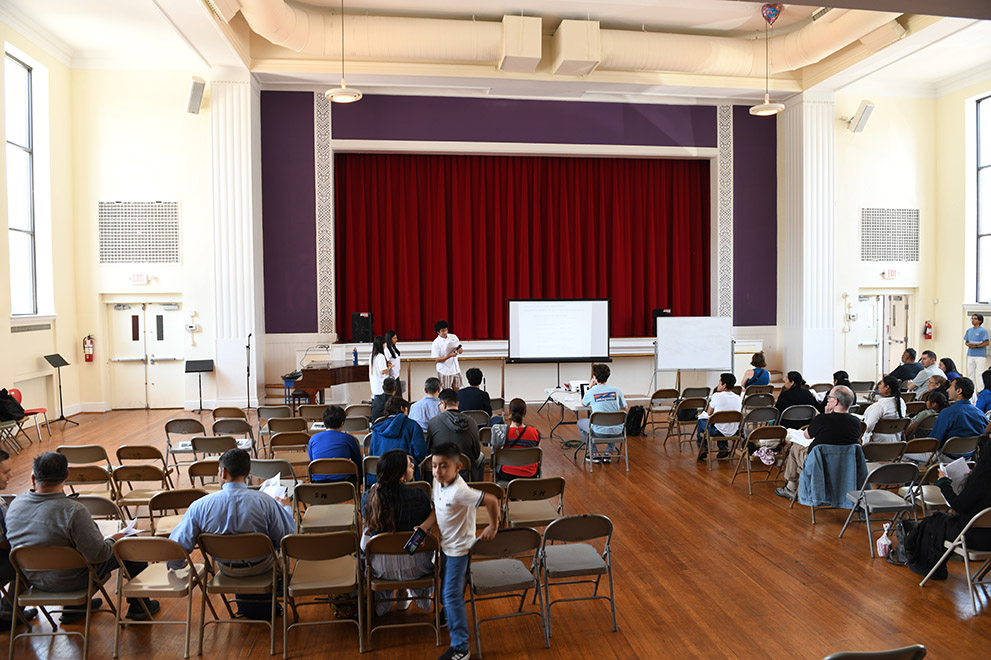
我的朋友 Teresa A.,也是 Jeffrey Dickinson 博士的朋友,協助他與她教會的代表聯繫,創造了為西語裔社群開設財務教育課程的機會。聖心教會擁有超過一百年的歷史,位於華盛頓特區西北聖心路3211號。他們熱情地歡迎我們,指出社區對金融教育的需求很高。在初步課程結束後,我們決定將課程內容分配給三位講師。 身為墨西哥人且西班牙語流利,找到其他志工對我來說並不困難。然而,協調我們的時間表有些挑戰。我們最終將課程日期定在2024年8月18日星期日下午2點,地點在教堂禮堂。活動前幾天,我們發放了要覆蓋的教材。我們安排好,讓愛德華多、戴瑞斯和我用西班牙語授課。愛德華多是美國大學的學生,原籍阿拉斯加,父母是墨西哥人。戴瑞斯是薩爾瓦多移民,曾居住於危地馬拉,是聖心社群深受喜愛的成員。 終於到了這一天。傑佛瑞·狄金森博士慷慨地提供我們白色的Under Armour波羅衫,繡有Dollar Scholars標誌,讓我們看起來專業且統一。我們一起擺好椅子,連接投影機,調整麥克風。參與者陸續抵達,有些獨自一人,有些則有同伴陪同。我們從收入與支出課程開始。雖然一開始禮堂安靜,但課程包含互動活動,鼓勵參與。 隨著課程進行,大家越來越願意提出問題。在最後一部分,Dairys 以幾個貼近生活的例子作結。在笑聲與分享建議的同時,我們以問答環節作結。參與者表達了感激與渴望了解更多的心情。有位男士提到他計劃帶著兒子回來,在家開始討論這些理財主題。課程非常成功,我們從經驗中學到了很多。例如,我們嘗試用紙本上的 QR 碼收集回饋,但在超過 50 位參加者中,我們只收到兩份回應。下次我們計畫在課程結束時親自收集回應。 在美國用母語幫助他人是一段非常有意義的經歷。我親身體會適應新國家的挑戰,而在不同的金融體系中導航更是艱難。
Leslie Dickinson
四月 20, 2024
美元學者:第一天
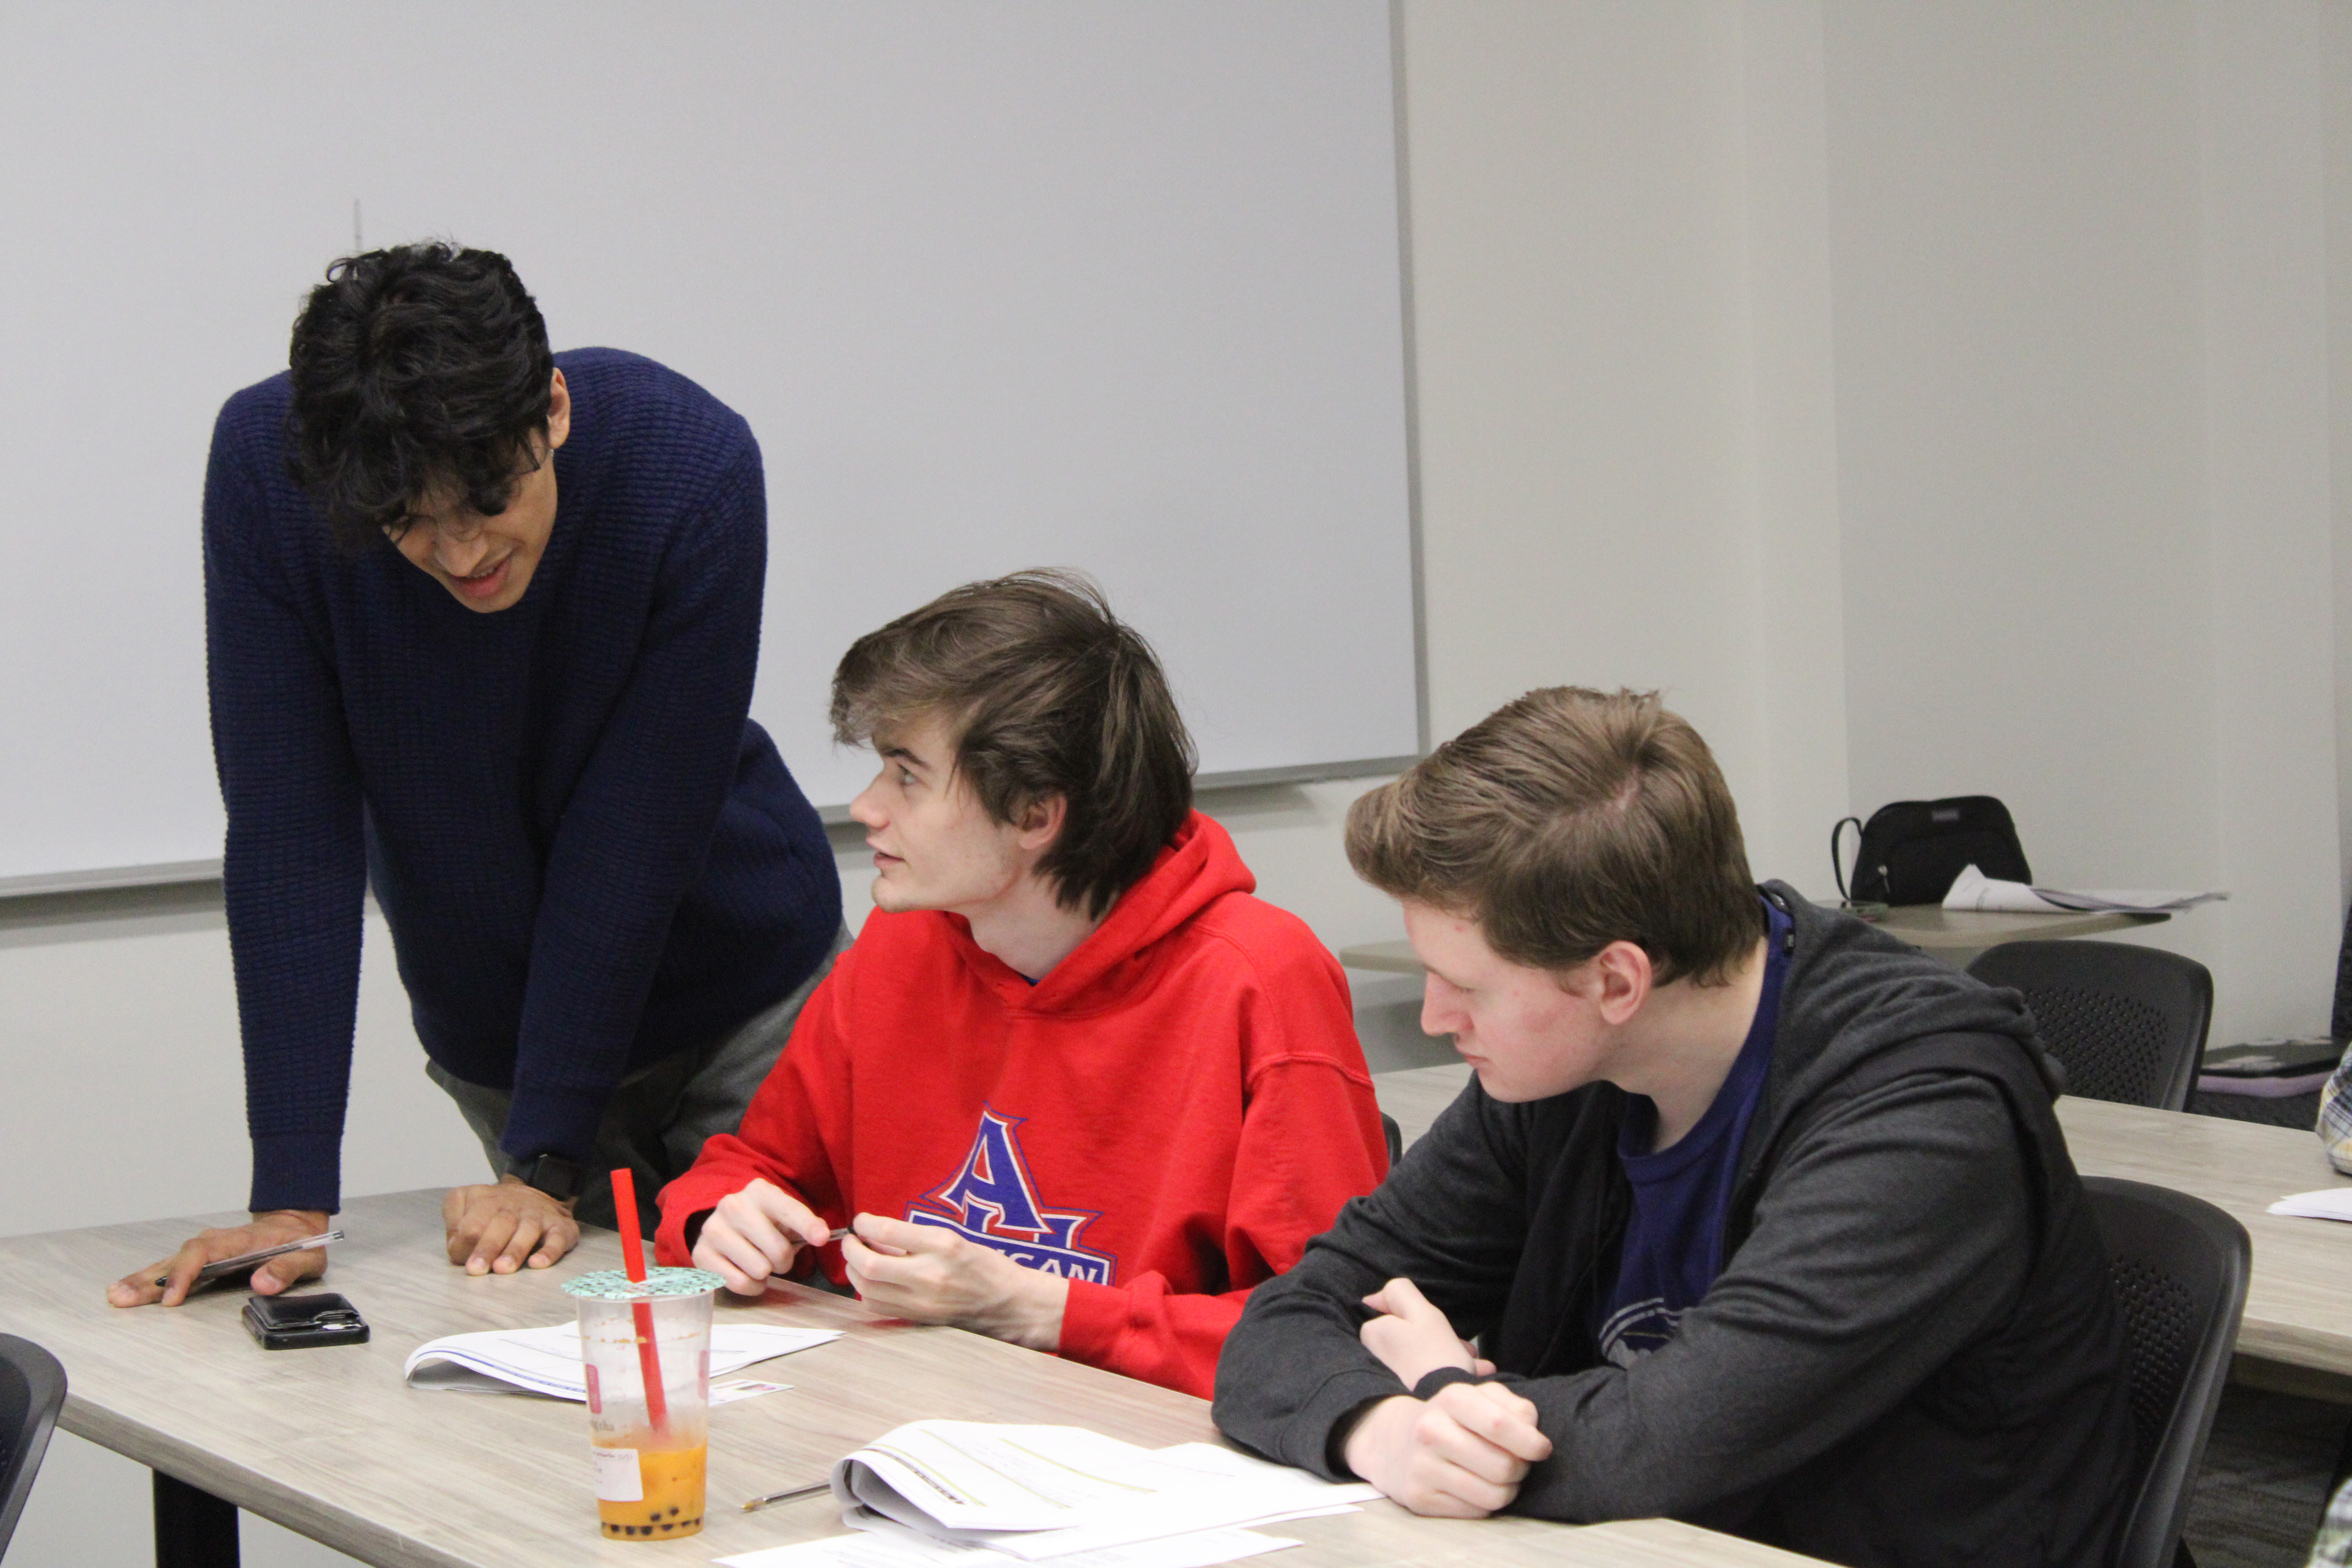
Dollar Scholars 於 3 月 3 日星期日推出了首場試點活動。Dollar Scholars 的主辦單位與志工齊聚一堂,測試課程內容,並為未來受益者進行實習。Dollar Scholars 的教師(兼主辦者)Arjun、Haider 和 Jake 負責授課,課程持續約 90 分鐘。我們不僅成功測試了核心概念,大家也玩得非常開心。我們對課程和教學風格有了一些見解,也希望未來能有更具體的更新。 我們在美國大學經濟系進行了試跑。經濟系也透過印刷課堂使用的教材提供資料支援。來自各種背景的志工參與,包括教授、學生,其中一位參與者還帶著祖父來學習金融知識。我們覺得他的參與證明了當學生永遠不會太老!再次感謝所有主辦者、志工參與者和支持者,特別感謝Sophia Nayyar帶來的精彩照片!
Dr. Jeffrey Dickinson
四月 8, 2024
大學生聰明規劃預算
對許多年輕人來說,處理大學的財務面並不容易。 全國學生財務健康研究 顯示,高達70%的大學生會因財務壓力而感到壓力。這並不令人意外,因為剛畢業的高中生正從家庭生活轉變為需要自己負責財務健康的環境。這對於以學生貸款形式借款的學生尤其適用。這些額外的責任可能讓學生感到被困住且迷失方向。一位剛畢業的青少年,如何在沒有指導的情況下保持財務穩定並享受大學生活?我們都喜歡與朋友一起享受娛樂和休閒活動,尤其是在大學期間。那麼,大學生如何在確保舒適的大學生活的同時有效理財呢?答案可能因人而異,但養成正確的理財習慣能大幅提升你的大學生活。 制定預算計畫 面對任何情況時,退一步試著理解整體情況是很有幫助的。剛獨立的大學生可能還沒有建立起監控收入與支出的結構。深入了解你的財務狀況並在試算表上看到數字,是制定預算的重要第一步。像 Rocket Money 這樣的行動應用程式提供了方便的收入與支出追蹤方式。追蹤收入與支出能幫助你釐清優先順序,並更好地規劃長期規劃。這讓你更清楚如何使用時間,並優先安排適合的活動,如工作、讀書會和社交。 另一個大學生的選擇是更親身操作的方式。建立線上試算表是讓自己更清楚了解財務狀況的好方法,也能幫助你更熟悉財務狀況。計算你的淨收入,並決定適合你生活方式的預算頻率,無論是每月還是每週。每月預算通常是首選,因為它簡單且有效。 以這種方式主動規劃,有助於避免可能損害財務平衡的錯誤。在這個過程中,你將檢視自己的收入與支出是否可持續,例如是否支付過多訂閱服務費用,或是否在學校用品上的花費過少。列出並分類所有支出,例如:房租、學費、雜貨、學校用品、健身房會員、貸款還款、交通、娛樂。將支出分為固定與浮動,有助於你了解每月資金的使用範圍,以及可節省的地方。例如,雖然租金和貸款付款是固定價格且通常不會變動,但你仍可以透過尋找更便宜的替代方案或利用學生折扣,節省生活用品、健身房會員費或交通費用。 應用50-30-20法則 一個通用的指引是50-30-20法則:將預算的50%用於需求,30%用於需求,20%用於儲蓄。這種平衡鼓勵有結構的支出,同時也留出享受與財務成長的空間。你不是機器,所以要留餘裕花錢在你想改善生活的事物上,例如訂閱服務或與朋友約會。 看看我們為 大學生製作的簡易預算表 ,以及使用步驟。遵循這些步驟,可以幫助你有系統地管理預算。 填寫你的收入: 寫下你每個月從不同來源賺取的收入,例如工作或獎學金。 列出你的日常帳單: 記錄那些變化不大的費用,例如房租或電話費。 追蹤你的花費: …
Eric Zhou
三月 28, 2024
穿越餐飲預算迷宮:保持正軌的小技巧
最近,在與我表哥帕克敘舊時,他提到了自己的信用卡債務,以及在大學期間的飲食消費習慣。在這段對話之後,我開始對大學生的消費習慣產生好奇,尤其是他們在購買餐點方面。帕克之前曾抱怨餐廳的選擇,表達了對餐飲品質的不滿。在許多情況下,大學和學院對餐飲計畫擁有某種壟斷;嚴格來說,這個系統並非壟斷,因為有些學生可以輕鬆地在校外用餐,但有些情況下學生必須購買餐飲計畫。帕克唯一的選擇是花錢買外帶,或忍受學校餐廳那種普通餐點。每天花錢會增加他的信用卡債務,所以我建議帕克開始買菜以節省開支。帕克指出了一個我沒想到的因素:規劃、準備和儲存餐點所需的時間。 為了與盡可能多的學生討論食物支出,幾天後我前往馬里蘭大學(U.M.D.)短暫旅行。我的目標是了解帕克在規劃下一餐來源時所面臨的財務選擇。我與其他大學生的對話清楚顯示,帕克並非唯一在節省開支同時滿足營養需求的經濟掙扎中。幾乎每位我訪談的學生都承認會定期享用快餐,因為便利性和口感所吸引。密西根大學安娜堡分校一位新生簡單地表示,餐廳未能達到她的期望,導致她幾乎每天都在速食餐廳用餐。然而,幾乎每位學生都意識到採用更有效率的雜貨購物方式,能帶來潛在的節省。基於這些背景,我覺得我必須想辦法讓學生的採買更可行,包括讓買菜和在家烹飪更經濟實惠。我與學生交談時,他們表達了交通限制、規劃與倉儲問題,以及尋找最佳優惠的擔憂。我希望提供三種策略,幫助有效節省這些問題。 策略一:協調前往雜貨店的交通 一位大學新生提出,擔心一開始就要去最近的超市補貨。她說:「如果我要去超市,我得搭Uber,而且那也很貴。」由於許多學生沒有車,學生應該主動協調搭Uber或Lyft,或和朋友、同學一起借車來補貨。讓找不到方便的交通工具成為浪費錢買Potbelly那個13美元三明治的藉口,感覺就是個錯誤。只要持續努力,保持正面,你一定能找到安排和去商店的方法!同一位學生解釋說,分攤搭車可以避免使用像Instacart這樣的雜貨配送服務,這又是另一種帶來相當不確定性的開銷,因為送貨需要時間,甚至可能永遠不會送達。視地點而定,共乘去超市的價格大約等同於一份快餐午餐的費用。 策略二:大量採購雜貨並將食物分散給同儕 在超市時,我們常面臨兩條路:對於食物儲存有限的大學生來說,最吸引人的選擇之一,就是購買最小份量的飲料,但通常單價更高。這表示單瓶20盎司的軟性飲料會比較貴。而一瓶20盎司的軟性飲料,若以散裝方式出售,通常價格較低。這種選擇的單件成本較低,儘管許多人未能意識到大量購買的好處。部分原因是許多大學生宿舍冰箱根本沒有空間。當我詢問大量購買時,有位學生迅速解釋說:「她冰箱裡幾乎塞不下三樣東西。」對你這些理財精明的讀者或大學生來說,最重要的是購買散裝選項,並在同學或同儕間分配這些食物。舉例來說,假設你想要杏仁醬。與其只買一罐13美元,不如在有貨時買一大罐或多罐裝,價格稍高,然後把裡面的成分分給同儕。你只需要Venmo或Cash App就能讓這個策略奏效。 策略三:運用科技進行規劃與尋找交易 作為我們十幾歲末到二十出頭的學生,我們對智慧型手機非常熟練。這包括下載最新的生產力和娛樂應用程式。因此,讓我震驚的是,許多我交談的學生並不知道像 BuzzFeed Tasty、Mealime 和 Intent 這類餐點規劃應用程式。這些應用程式可以用來管理餐點點數和購物清單,管理超市消費,並規劃下一餐該買什麼。此外,我訪談的學生中,只有少數知道 Flipp 或商店會員系統能節省食材。結合使用並累積經驗後,這些應用程式能成為每週購買十份快餐到三份的差異,這是顯著的節省。希望這種數位購物方式不僅能簡化管理開支流程,也希望這些應用程式能鼓勵更好的理財自律,並激發我們每個人內心的財務力量。 採用這些採買雜貨策略起初可能讓人感到艱鉅且耗時;但願意付出努力的人,卻能獲得可觀的節省。此外,這種做法也凸顯了大學生財務素養與賦權的更大敘事。透過將採買從例行公事轉變為策略性的財務活動,學生可能更有動力投入其中。積極的預算管理態度賦予學生敏銳度,以應對未來的財務環境,從管理學生貸款到為長期財務規劃與退休奠定基礎。穿梭於超市走道的旅程成為通往財務獨立的隱喻之旅,每一次有意識而非衝動的購買,都反映出更接近財務穩定與自由的步伐。 另一個額外建議:建立一個試算表記錄所有支出,以便追蹤你的財務狀況。看看這個示範試算表,比較了我訪談的密西根大學學生中兩種熱門餐點與他們的超市替代方案:如你右圖所示,如果你使用這些選擇並去超市,節省的費用會很快累積起來。我希望正在閱讀這篇文章的人能幫助大學生及其他對財務素養有興趣的讀者運用這些策略,發展他們對如何省錢的見解,並提升財務知識,從而造福社會和自己。
Noah Margolis