

ファイナンシャルリテラシーブログ
専門コーチからの洞察、ツール、ヒントをお読みください。
10月 7, 2026
金融リテラシーにおける信頼のギャップ
/* ---- Isolation from the host blog's CSS ---- 1. Every element inside the report (except chart SVG) is reset to browser defaults, so blog rules like "ul li {...}", ".toc a {...}" or "p {...}" cannot reach in. The id selector outranks class/element rules …
10月 4, 2026
金融リテラシーは個人を正式な銀行システムに引き入れることができるのでしょうか?
パキスタンの金融リテラシー率の低いという最近の報告書が私の目を引きました。報告書は因果関係の経過を明確に示していませんが、著者たちは興味深い疑問を提起しています。金融リテラシーの向上が実際に経済的な個人を正式な銀行システムに押し込むことができるのか(Rauf と Ali 2026)。パキスタンでは特に金融リテラシー水準が低いです。世界銀行グローバルFindexデータベース2025のデータによると、パキスタンの成人のうち正式な銀行口座を持っていないのはわずか18%です。パキスタンの銀行口座におけるジェンダーギャップも非常に顕著で、正式な銀行口座を持つ女性はわずか9.5%にとどまっています。 Dupas と Robinson (2013)の有名な論文によると、ケニアの研究プロジェクトに参加した女性たちは貯蓄口座を持つことで大きな恩恵を受けています。口座は比較的高額な手数料でしたが、口座を持つことで外部の影響や盗難からお金を守ることができました。世界中で異なる一方で、これは世界中の多くの女性が特に低コストまたは無コストで貯蓄口座を持つことで恩恵を受けることを示唆しています。 図1。パキスタンにおける銀行アクセスと世界との比較 図2。パキスタンにおける「社会経済的隣国」との銀行アクセス これにより、パキスタンの女性だけでなく、すべてのパキスタン国民の金融知識の成長の余地が大きく残されています。そこでDollar Scholarsが役立ちます。Dollar Scholarのレッスンやウェブサイトはすでにウルドゥー語で利用可能です。ウルドゥー語はパキスタン全土で話されており、パキスタンの公用語でもありますが、他にも言語的少数派が存在します。 しかし、金融リテラシーの向上は人々を銀行システムに引き込むことができるのでしょうか?この問題について考え、正式な銀行システムに関する研究文献を見ると、銀行やその他の金融機関への信頼の低さや手数料が高いことも、個人の銀行口座開設や利用動機を下げることがわかります。簡単に言えば、銀行の利用者にとって利便性も価格も重要であり、金融教育だけでなく (Karlan ほか。 2014; Cole ほか。 2011)。とはいえ、これらすべては金融教育とうまく組み合わさっています。 …
9月 26, 2026
データ活用によるDollar Scholarsクラスへの参加増加
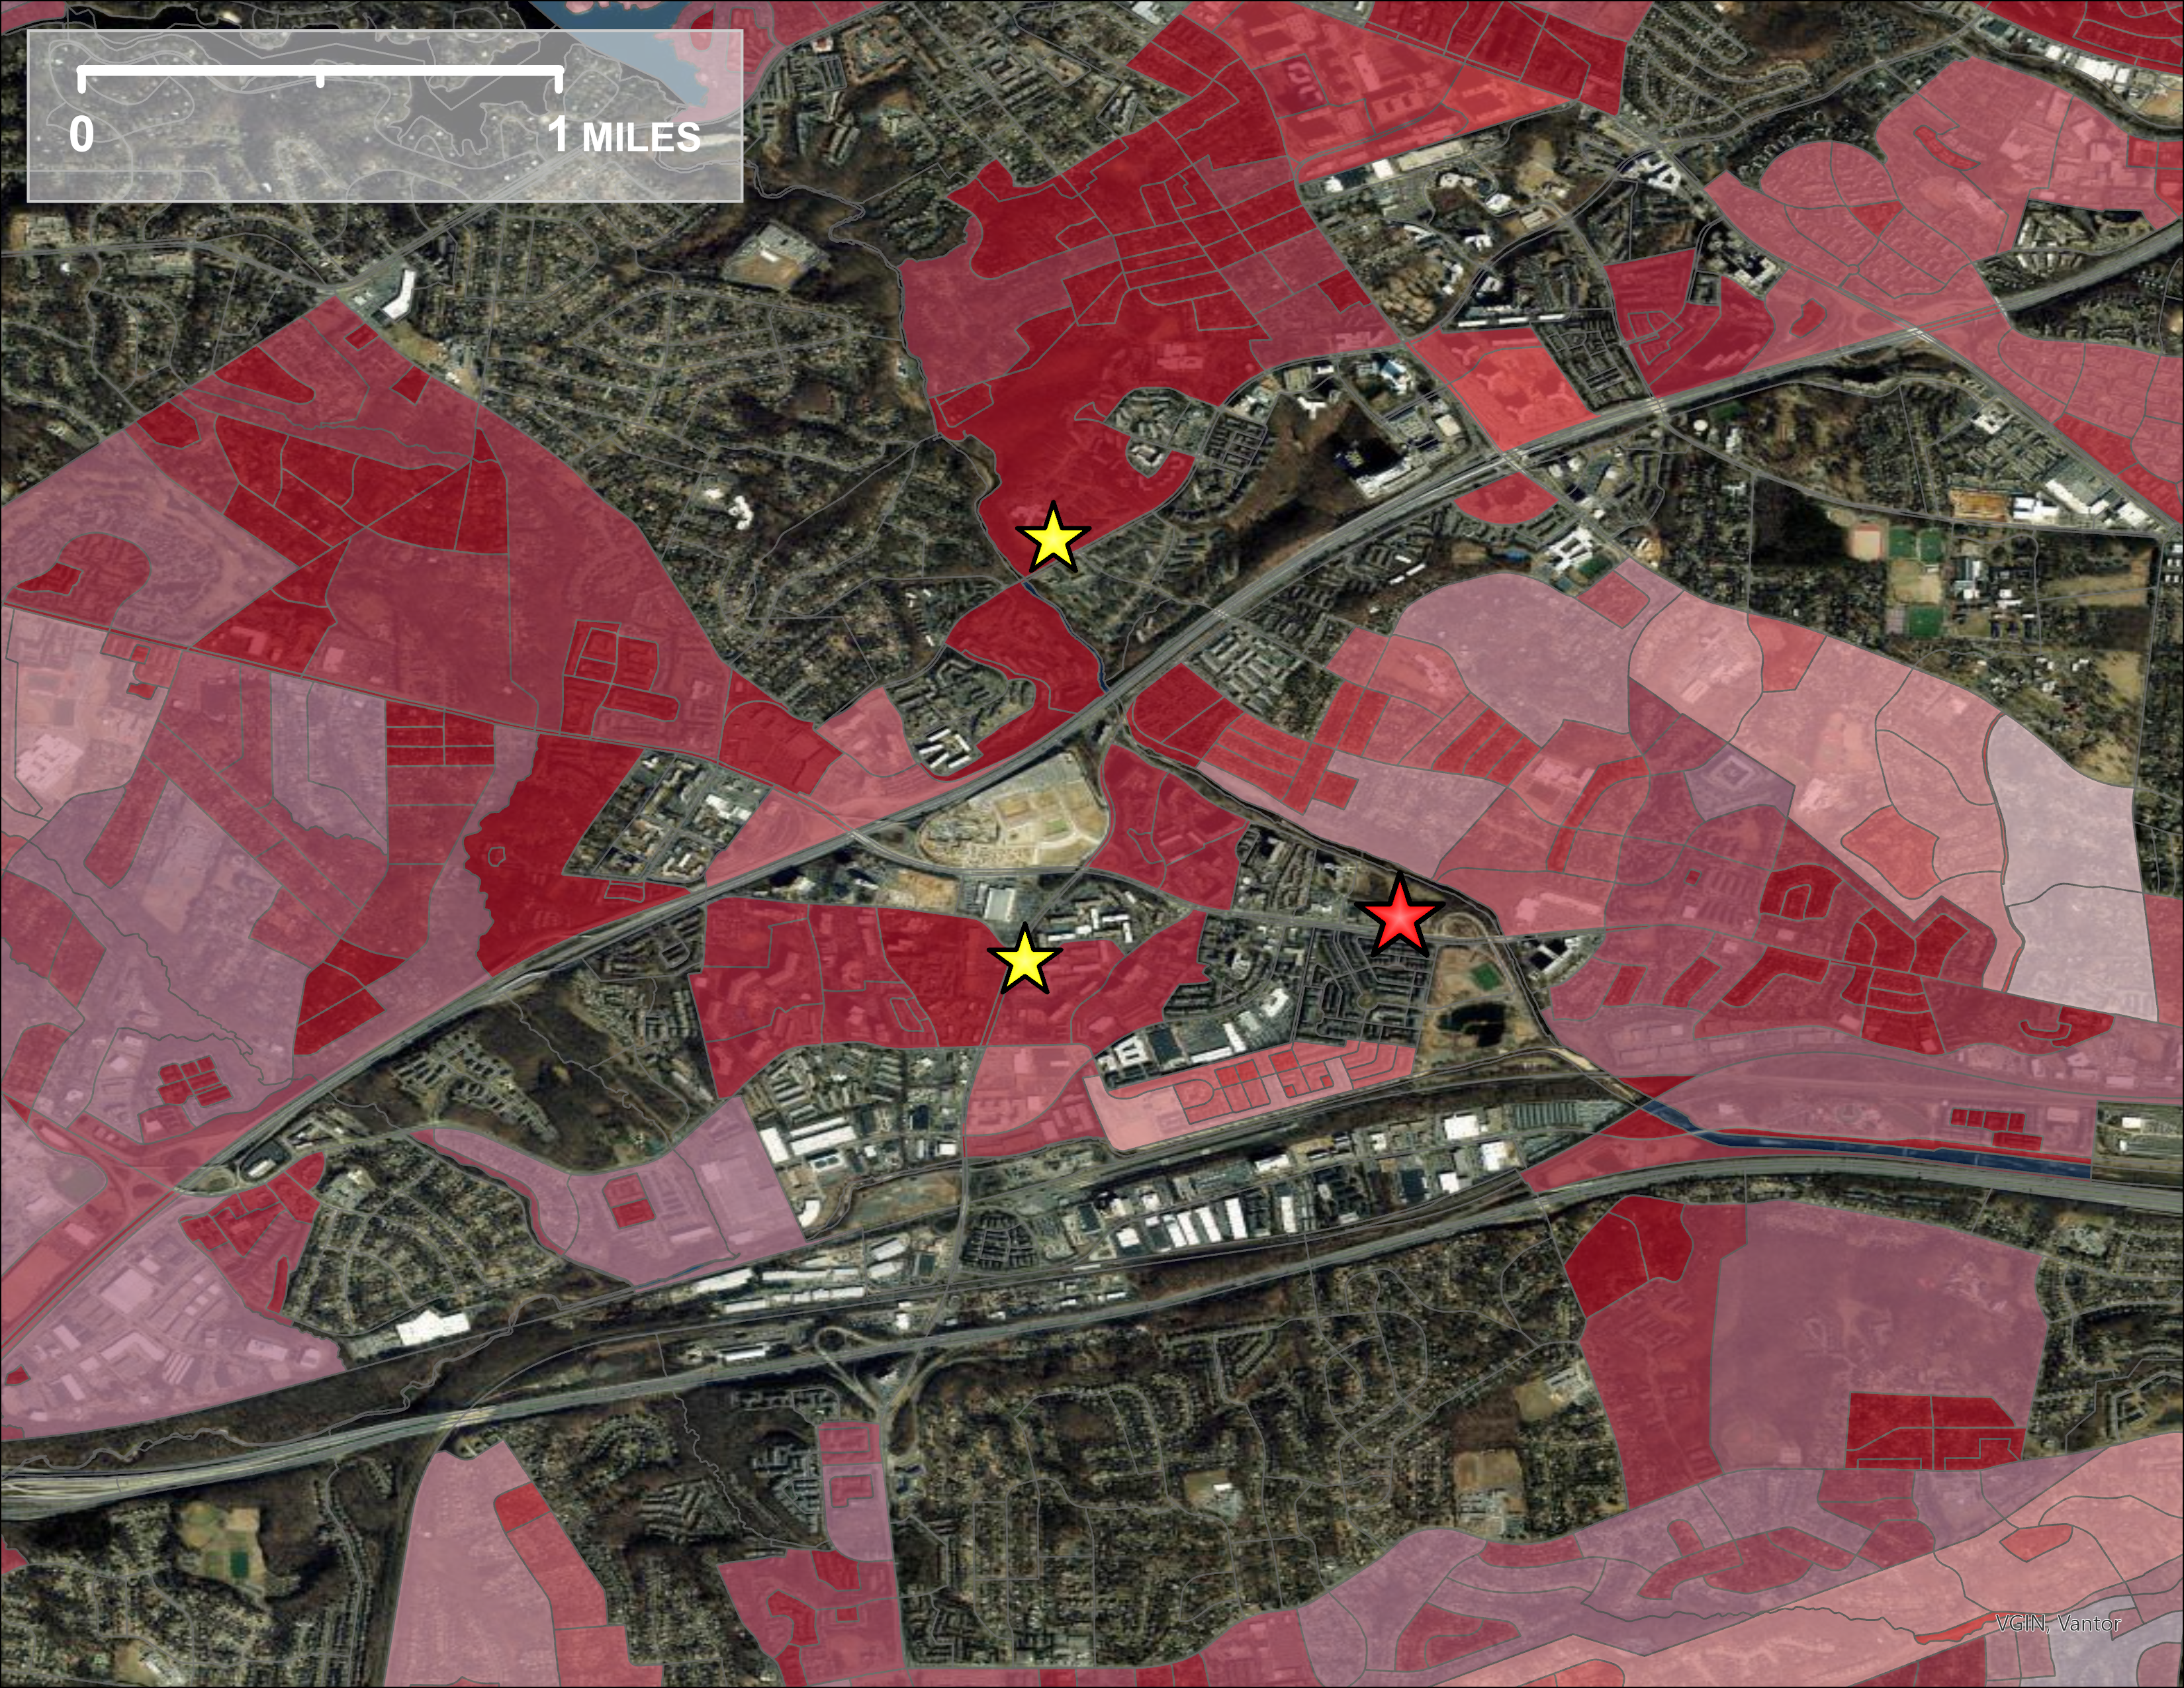
Dollar Scholarsの中核戦略の一部は、最も効果的な実践や政策を動機付けるためにエビデンスを活用することです。もちろん、これは最新の査読付き研究からの洞察を取り入れることを意味します。どのようなアプローチであっても、すべての経済学博士課程で教えられているのは、計量経済学を使って因果関係を特定し分析しなければならないという原則です。相関関係を分析するだけで、意思決定者や政策立案者が行動を起こす動機となる十分な証拠や自信を提供します。 私たちが職場の変化、税制の変化、法律の変更、技術の変化の影響を測定・評価するために使う一連のツールや手法を、インパクト評価、または因果分析と呼んでいます。私たちが因果分析と呼ぶのは、経済学者が文字通り、何が他の経済的要因を引き起こしているかを明らかにすることに執着しているからです。例えば、電気自動車への補助金が排出削減につながったかどうかを評価することです。 図1:ラティーノ・パー・スクエア・マイル(ラテン系人口密度)。 Dollar Scholarsはこの冬、アレクサンドリア公共図書館で対面クラスを開催しました。これらの方法を用いて、Dollar Scholarsクラスをチラシで宣伝するのに最も効果的な場所を特定するのに役立ちました。例えば、Dollar Scholarsのボランティアがバージニアで開催予定のイベントのためにメリーランド州でチラシを配布した場合、それは時間とお金の無駄かもしれません。より効果的なのは、クラス開催を計画している場所周辺でチラシを配布し、アウトリーチを行うことです。本質的には、これは実証的な問いです。私たちの状況の政策立案者や意思決定者にとって、重要な問いは、どこで(そしていつ)チラシを配布して、受益者や参加者をDollar Scholarsのイベントに引きつけるか、ということでした。 チラシ配布に最も効果的な地域を特定するために、2020年の米国10年次国勢調査データを用いて計画を立てました。地図のベースレイヤーはOpenStreetMapsによって提供されています。地図上の大きな赤い星はチャールズ・E・ビートリー公共図書館の位置を示しています。まず、特定の地域内のラテン系人口密度をマッピングしました。ラテン系人口が多い地域ほど、チラシ配布のコストパフォーマンスが良いはずです。さらに、ラテン系住民の割合が高い地域も地図化しました。これらは別物の二つです。ラテン系の密度が高い地域は、すべての人が高密度であるためかもしれませんが、ラテン系の割合は依然として低い場合もあります。そのため、ラテン系の割合をラテン系人口マップの上に重ね合わせました。図3の重なり合う2つの図を参照してください。ラティーノの密度は赤、ラティーノの割合は青です。重なりが大きい地域は濃い紫色になります。技術的にはこれをラテン系密度とラテン系の割合の結合分布と呼びます。 図2:ラテン系住民の割合。 この方法で、星でマークされた2つの地域を特定することができました。レスリーと私は、Dollar Scholarsクラスの前にこれらの地域を訪れ、チラシを配布しました。参加者は多くなかったものの、採用の最優先分野を特定するために正しい戦略を取ったと確信しています。今後もこのような方法を活用し、Dollar Scholarsのクラスへの参加促進を促進し、Dollar Scholarsがクラスの宣伝に費やす時間と費用を最大限に活用していくつもりです。
9月 23, 2026
新しいDollar Scholarsウェブサイト!
Dollar Scholarsブログを読んでいる皆さん、こんにちは!ご関心ありがとうございます。Dollar Scholarsはここ数ヶ月でいくつかの変化を経験しました。サイバー攻撃を受け、ウェブサイトに投資していた多くの作業を失いました。これは少なくとも落胆させられることでしたが、今やDollar Scholarsはサイバーセキュリティとデータ保護を非常に重視しています! つまり、新たに構築されたカスタムビルドのDollar Scholarsウェブサイトを発表し、公開できることを非常に嬉しく思います。このウェブサイトは完全にカスタムビルド・ホスティングされており、私自身に加え、多くのアドバイザーや貢献者の支援を受けてこのウェブサイトの実現に貢献しています。もしウェブサイトにご寄稿いただけるものがあれば、お気軽に jeff@dollarscholars.org まで直接ご連絡ください。お互いに合う方法について話し合いましょう。 このウェブサイトは今後も改善し続けたいと考えていますが、今回のリリース時点では満足しています。ぜひ私たちのブログもご覧ください。明らかに開発中で、現在利用可能になっています。また、ニュースレターへのご登録もお勧めします。まだ進行中の作業ですが、Dollar Scholarsとの進捗や改良を追いたい方々のリストを残したいと考えています。 また、Dollar Scholarsのメインサイトで利用可能な多数の翻訳もぜひご覧ください。現在、自動翻訳版の検証を行ってくれる翻訳者を募集しています。繰り返しますが、ウェブサイトの翻訳検証に関わりたい場合は、遠慮なく volunteer@dollarscholars.org ご連絡ください。私たちはCSVを送付し、編集や検証を添えて返送するというかなりクリーンなシステムを持っています。
9月 17, 2026
ウェブサイト サイバーセキュリティ101
2026年には、根強いサイバーセキュリティの脅威を理解することが極めて重要です。もし私のように過去にサイバーセキュリティについて聞いたことがあり、その情報はほとんど片耳から入ってもう片耳から抜けていくなら、私たちや私も理解していないように、すべてのウェブサイトはハッカーに攻撃されるものの、中にはより強力なサイトもあるということを理解していないでしょう。 簡単な解決策以前にもウェブサイトを作ったり、積極的に開発したりもしましたが、その過程で「簡単な方法」を選んでしまいました。当初は静的なウェブサイトデザインの後、ブログコンテンツをウェブサイトのトップページに直接組み込むためにWordPressのウェブサイトを開発しました。このブログはDollar Scholarsの機能であり、ウェブサイトの前面に目立つ位置に表示したいと考えています。リアルタイムでコンテンツを抽出し、ブログ記事やニュース、その他の情報のフィードをウェブサイトに持つためには、管理するデータベースからリアルタイムでコンテンツを抽出・提示する動的なサイトを構築する必要がありました。 図1:Data DogとData ManがDollar Scholarsのウェブサイトを安全に保つ。 最初、WordPressは便利な解決策を提供していました。私たちは自分たちにとって妥当に見えるサイトを作り、残念ながらWordPressのインフラを定期的に更新することはありませんでした。WordPressサイトは広く使われているため、ハッカーの標的としてよくあります。ハッカーは毎日一日中インターネット上のさまざまなウェブページをスクロールするスクリプトを書き、既存のWordPressサイトをカタログ化し、ハッキングしようとします。このため、WordPressサイトを持っている場合は常に警戒し、できるだけ頻繁にWordPressのバックエンドを更新する必要があります。もちろん、厳格なバックアップシステムを維持することは非常に重要です。バックアップは見た目を良くするためだけでなく、実際に使うために存在するものであり、遅かれ早かれ必要になるかもしれません。 そこで、ある開発中のハッカーや経験豊富なハッカーが私たちの元々のDollar ScholarsのWordPressサイトを攻撃し、既存のすべてのファイルを削除しました。ウェブサイトのデータのバックアップはありましたが、心理的な打撃は大きくなりました。劇的なカスタムサイトではなかったものの、私たちがこれまで取り組んだもの、私たちがDollar Scholarsのビジョンを体現するこのウェブサイトを作るために努力してきたものを失うのはやはり辛かったです。 図2:Data DogとData Manが当社のデータセンターでDollar Scholarのデータを保護しています。 教訓と今後の道 私は間違いなく、失敗から学ぶことを信じる人間です。私たちDollar Scholarsは、これを教育の機会と捉えています。サイバーセキュリティは、どんなプロフェッショナルな場でもウェブプレゼンスを持ちたいなら、必ず関心を持たなければならない課題です。私たちは苦い経験をしましたが、この教訓を活かし、弱い瞬間を強みに変えています。Dollar Scholarsの最新ウェブサイト、おそらくこのブログ記事を読んでいるであろうサイトは、私たちが自ら作成した完全カスタムのウェブサイトAPIです。アプリケーションプログラミングインターフェース(API)フレームワークを活用することで、異なるデバイス間でコンテンツを容易に操作でき、サイバーセキュリティを向上させることができます。 図3:データドッグとデータマンがハッカーからダラースカラーズ本部を守っています。 …
9月 14, 2026
金融リテラシー研究まとめ:2026年9月14日
『ニュー・エコノミクス・ペーパーズ』の金融リテラシーと教育に関する報告書は、人々がお金についてどのように学び、管理しているかについての新たな研究を集めています。以下は2026年9月14日号に掲載された5本の論文で、それぞれに一文の要点付きです。 BSIミトラグナがアチェのMSME成長に与える影響を媒介する金融リテラシーの役割 Yenny Irawan, Diana , Heri Fajri, Mariana , Zahriatul Aini, M Yazid AR (2026) インドネシア・アチェの小規模事業主を対象とした調査では、銀行資金調達が経営者の経営スキルが高い場合、事業の成長を助けたことが分かり、融資は金融教育と組み合わせることが最善であることが示唆されました。この要約を拡大し、この要約を隠す 本研究は、BSIミトラグナの資金調達がアチェにおけるマイクロ・小・中規模企業(MSME)の発展に与える影響を調査し、特に金融リテラシーの役割に注目しています。定量的な説明的研究デザインを用い、アチェにおける積極的なBSI Mitraguna資金受給者に焦点を当てています。回答者は、資金調達の最低期間や継続的なMSME運営など、特定の基準に基づいて選定されました。データはリッカート尺度を用いた構造化されたアンケートで収集され、構造方程式モデリング-部分最小二乗法(SEM-PLS)とSmartPLSソフトウェアを用いて分析されました。結果は、BSIミトラグナがMSME成長を促進する上で重要な役割を果たしていることを示しています。それは単に金融資本を提供するだけでなく、MSME関係者の金融リテラシー向上にも寄与します。さらに、金融リテラシーは重要な仲介者として機能し、ビジネス開発を促進するための資金調達の効果を高めます。これらの発見は、マイクロファイナンスプログラムが地域の起業家の特定のニーズに合わせた金融教育と統合することでより効果的であることを示唆しています。最終的に、本研究は、資金調達と金融リテラシーの相乗効果が持続可能なMSMEの発展に不可欠であることを示すことで、イスラムマイクロファイナンスの知識の蓄積に貢献します。また、政策立案者や金融機関が、資本アクセスを支援するだけでなく起業家能力を強化する統合的な資金調達モデルを設計し、長期的な経済的回復力と包摂的成長を高めるための実践的な示唆も提供します 新聞を読んでみろ …
9月 7, 2026
金融リテラシー研究まとめ:2026年9月7日
『New Economics Papers』の金融リテラシーと教育に関する報告書は、人々がお金についてどのように学び、管理しているかに関する新しい研究を集めています。以下は2026年9月7日号に掲載された5本の論文で、それぞれに一文の要点が添えられています。 モロッコのフィンテックエコシステムの構築:オープンイノベーションと金融包摂を推進するための概念的枠組み Abderrahim Roukaa, Karima Ghazouani (2026) 本稿は、モロッコの金融技術セクターが協力してより多くの人々に銀行サービスを届けるための枠組みを提案しますが、結果ではなく検証のためのアイデアを提示しています。この要約を拡大し、この要約を隠す 金融技術、すなわちフィンテックは新興市場における金融サービスへのアクセス向上の可能性として広く認識されていますが、エコシステムがこの技術的約束を効果的な金融包摂へと変換する構造的メカニズムは十分に理解されていません。この問題は特に北アフリカで重要であり、制度的枠組みが急速に変革を遂げている一方で、このテーマに関する学術研究は比較的限られています。本稿は、規制環境から社会経済的影響に至るまでの6つの核心的概念を明確にする統合的かつ多層的な概念的枠組みを展開することで、このギャップに対処します。LeeとShin(2018)、Chesbrough(2003)、Sarma and Pais(2011)、Adner(2017)の貢献を通じて、FinTechエコシステム、オープンイノベーション、金融包摂、エコシステム理論という4つの基盤的流れに基づく理論的統合を基に、提案されたモデルはオープンイノベーションを中心的な仲介メカニズムとして位置づけています。これは、エコシステムのメソレベルの構造が効果的な技術開発へと変換されるための概念的な欠けた環を表しています。比較的堅牢な金融インフラ、持続的な金融排除、現金ベースの支払いの強い優勢というモロッコの逆説的な制度的環境に根ざし、提案された枠組みは9つの検証可能な研究命題を定式化しています。本論文の貢献は三つあります。第一に、しばしば別々に検討される二つの理論的視点、すなわちエコシステムアプローチとオープンイノベーションを橋渡しします。第二に、まだ十分に探求されていない北アフリカの文脈をフィンテックや金融包摂に関する現代の議論に持ち込みます。第三に、将来の研究で運用化され実証的に検証可能な独自の概念モデルを提案し、特に部分最小二乗構造方程式モデリング(PLS-SEM)を通じて検討されます。 新聞を読んでみろ ナイジェリアにおける金融起業家精神から包摂的成長へ:デジタル補完通貨におけるマルチステークホルダーガバナンスと制度化の役割 Joshua Adeyemi Awotade, Monday Osemeke …
8月 31, 2026
金融リテラシー研究まとめ:2026年8月31日
『ニュー・エコノミクス・ペーパーズ』の金融リテラシーと教育に関する報告書は、人々がお金についてどのように学び、管理しているかについての新しい研究を集めています。以下は2026年8月31日号に掲載された5本の論文で、それぞれに一文の要約が添えられています。 金融包摂と電力の普及 Megan Lang, Alpha Ly (2026) 33のアフリカ諸国では、モバイルマネーサービスが導入された地区では、約24%多くの世帯が電気に接続されており、支払いの容易さが家族の電力負担を助ける一方で、モバイルマネーへの課税が進展を遅らせていることが示唆されています。この要約を拡大し、この要約を隠す 政府が普遍的な電力アクセスを達成するためのインフラ整備を推進する一方で、既にインフラが存在する地域では需要側の障壁が利用を制約しています。本稿は、モバイルマネーの準実験的導入が家庭の電力導入に与える影響を評価します。サブナラアフリカ33か国を対象に、地域間のモバイルネットワークカバレッジの違いを活用した詳細な地区レベルの分析を実施しました。モバイルマネーアクセスは、モバイルマネーアクセスのない類似地区と比較して約24%改善していることを発見しました。需要側チャネル、特に財政的摩擦の減少が供給側インフラ拡大ではなくこの関係を推進していることに一致する証拠も示しています。さらに、モバイルネットワークカバレッジの支援的な役割と、モバイルマネー税が電化努力に与える悪影響を強調します。 新聞を読んでみろ エンパワーメントか、それとも金融化か?金融包摂から得られる利益 Tim Besley, Konrad Burchardi, Maitreesh Ghatak, Linchuan Xu (2024) …
2月 1, 2026
ダラー・スカラーズ @ アレクサンドリア公共図書館
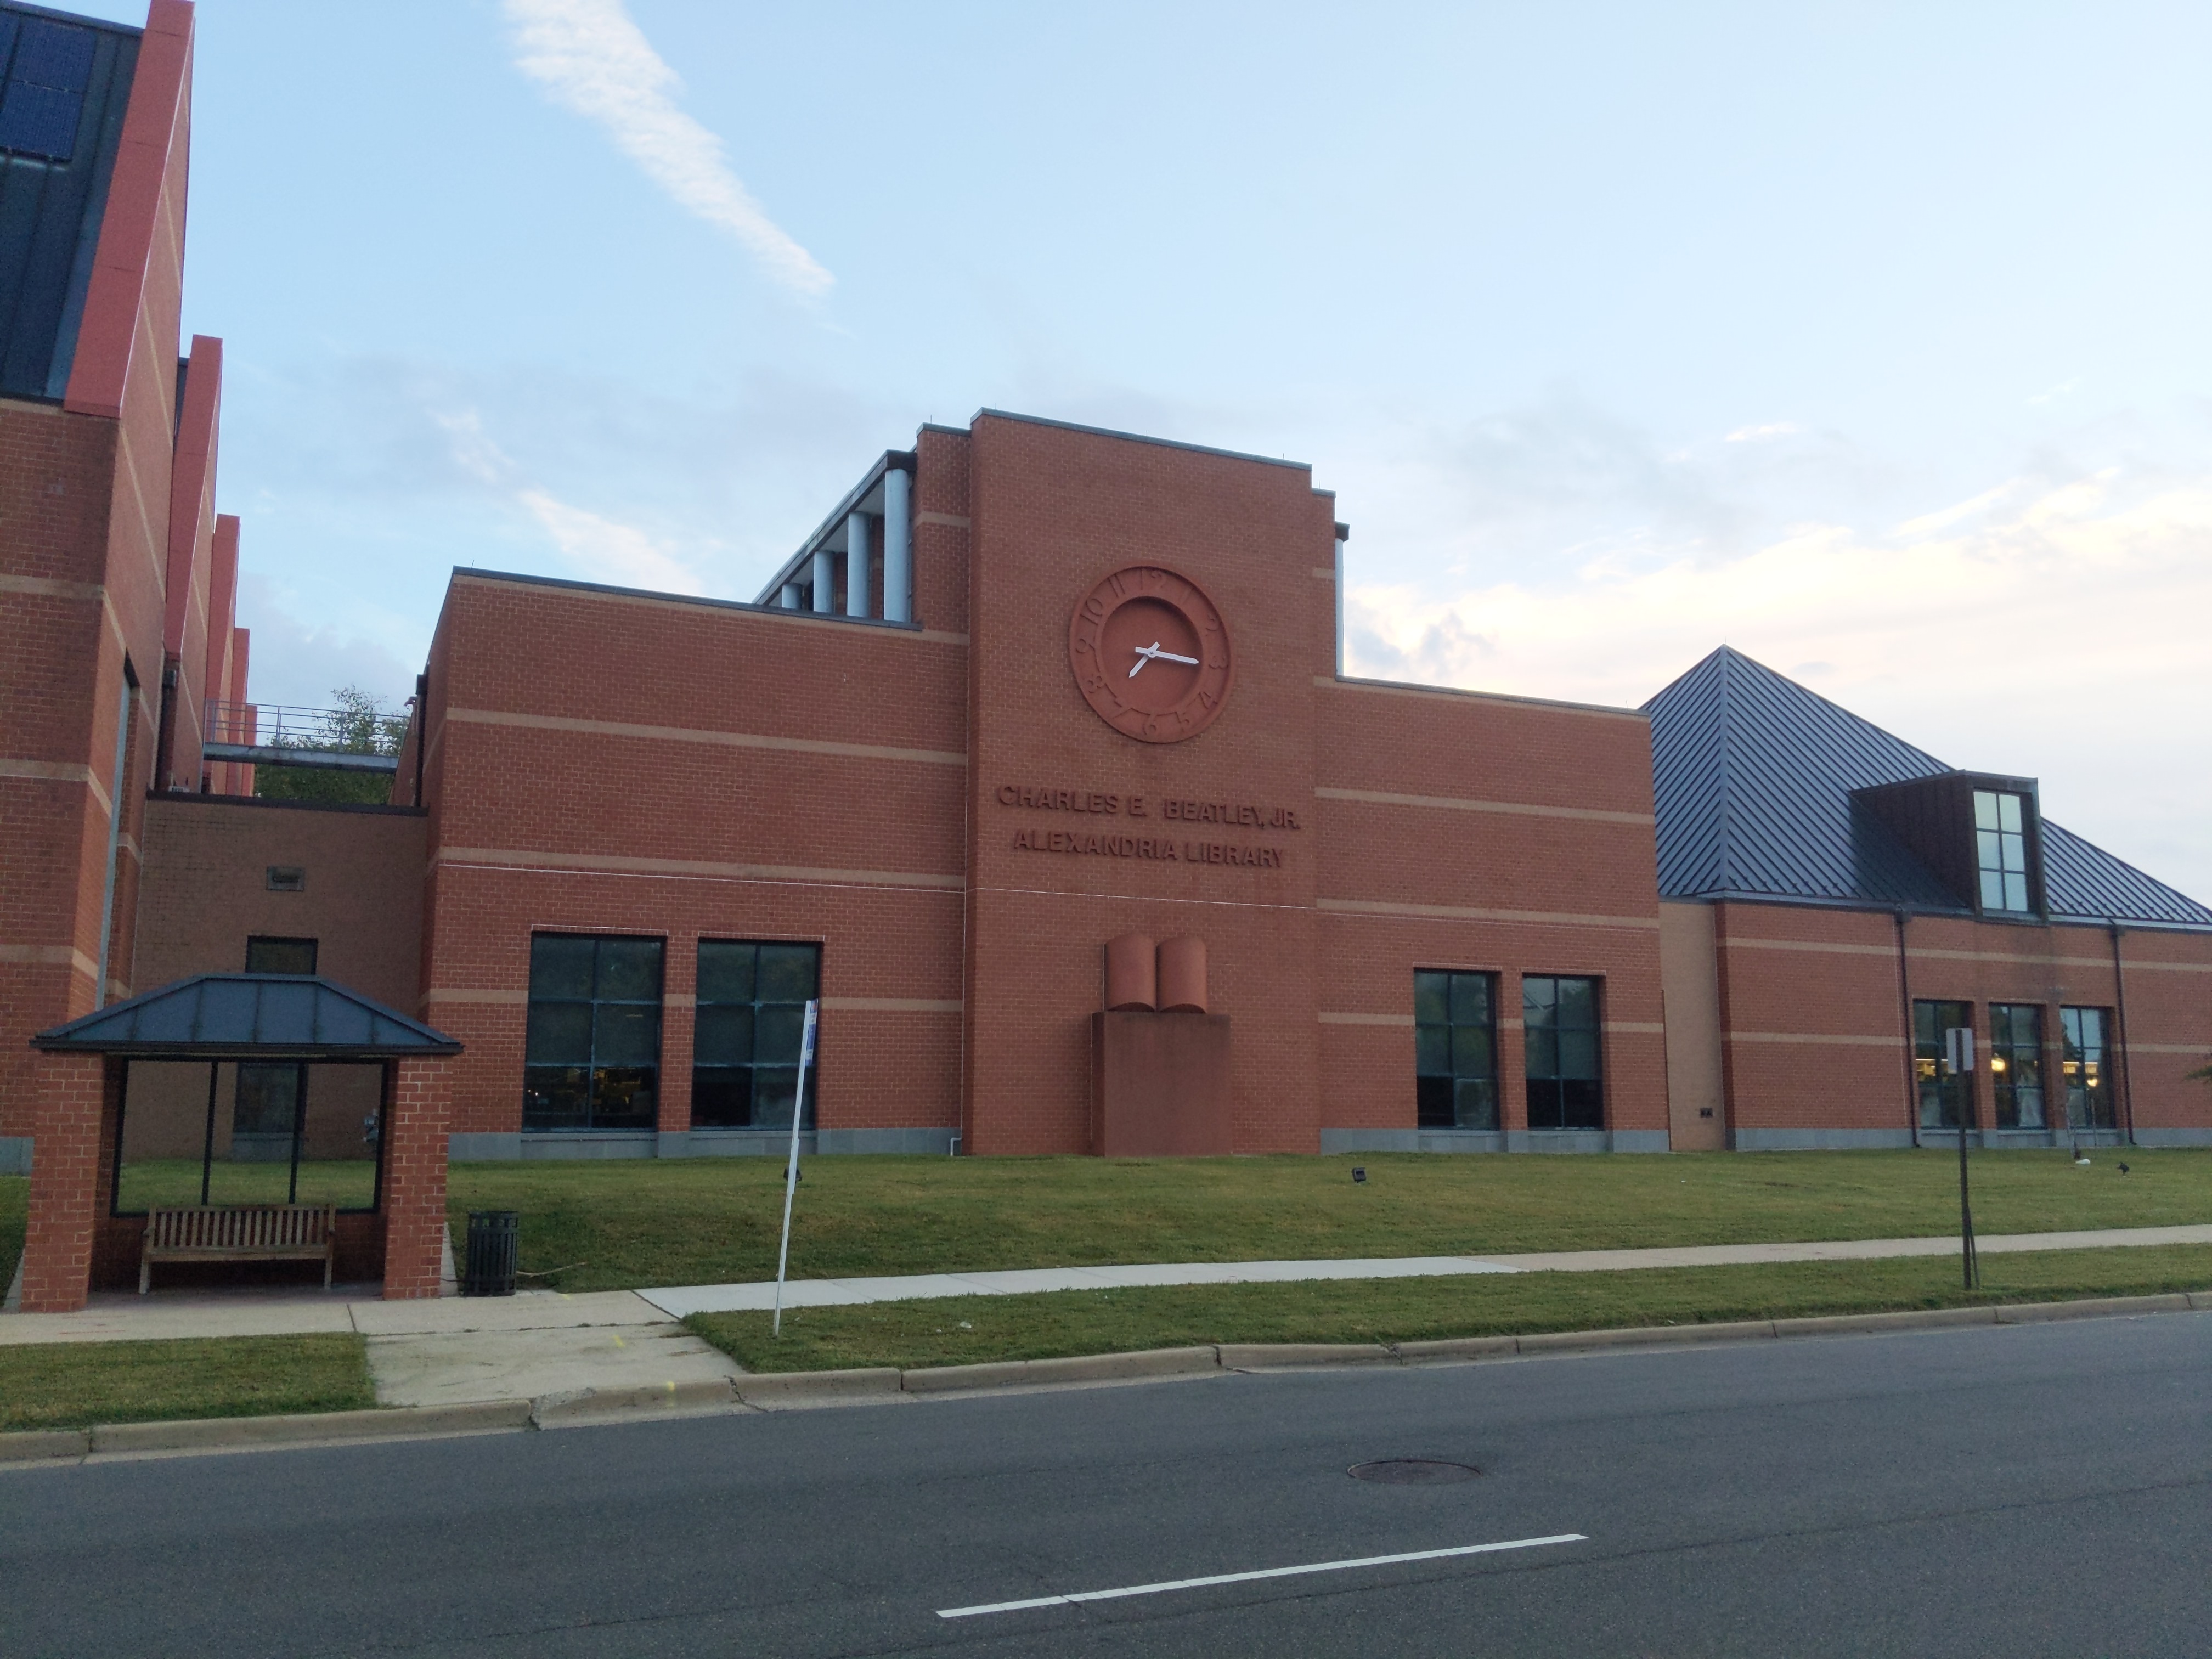
カバーフォト: Mdy66 - 自作、 CC BY-SA 4.0、 リンク 2026年1月、Dollar Scholarsはチャールズ・E・ビートリー・アレクサンドリア公共図書館のコミュニティ会議室で3回のクラスシリーズを開催しました。対面およびソーシャルメディアを通じて一般の方々を募集しました。クラスは1月3日、21日、1月28日に開催されました。このDollar Scholarsのクラスはスペイン語で行われましたが、可能な限り異なる言語でのレッスンも行っています。 1年生は基本的な収入と支出、それらの追跡方法や見た目について学びました。2年生はクレジットの使い方を学びましたが、クレジットスコアの確認や管理方法についても議論しました。3年生のカリキュラムは銀行業務とモバイルバンキングのアプリケーションを意図していましたが、雪の日のためにダラースカラーズと図書館スタッフは従業員と学生の安全のために図書館を早期閉鎖しました。 私たちのアウトリーチ活動のおかげで、参加者は2名できました。成人移民の層にリーチするのは難しいため、どのイベントでも参加者が多くても粘り強く忍耐強く対応します。参加者は少なかったものの、生徒たちはとても楽しい時間を過ごしました。参加した男性も放課後に娘さんを連れてきてくれました。 また、いくつかの教訓も学びました。特にスペイン語と英語の両方で授業を教える自信を築くことができました。受益者と連絡を取り続ける手段はありませんでした。現在ではニュースレターのメーリングリストがあり、個人が今後のクラス情報を知れる完全に刷新されたウェブサイトもあります。また、仕事から来る人やその子どもたちが一緒に来ることもあることも学びました。これは当初、Dollar Scholarsが主に成人学習者を対象としているため、対応しようとは考えていませんでした。とはいえ、このことを学んだ後はアプローチを調整することが重要です。 出席した男性は、自分の金融知識を学び、深める機会を得られたことに非常に感謝していました。彼はこれまで一度も金融に関する教育を受けたことがないと話してくれました。このような交流こそが、Dollar Scholarsの目的そのものです。通常なら機会がなかったかもしれない大人たちに、わずかでも金融に関する知識を提供することです。 参加者は少なかったものの、心温まる、やる気に満ちた経験でした。参加者の皆さんには特に感謝します。彼は参加し、真剣に教材に取り組み、学びたいという真摯な意欲を示してくれました。一緒に教えてくれた父のマーティン・ディキンソンさんと妻のレスリー・ディキンソンさんにも感謝します。
7月 26, 2025
金融リテラシーの実践:カルロス・ロサリオによるパイロットクラス
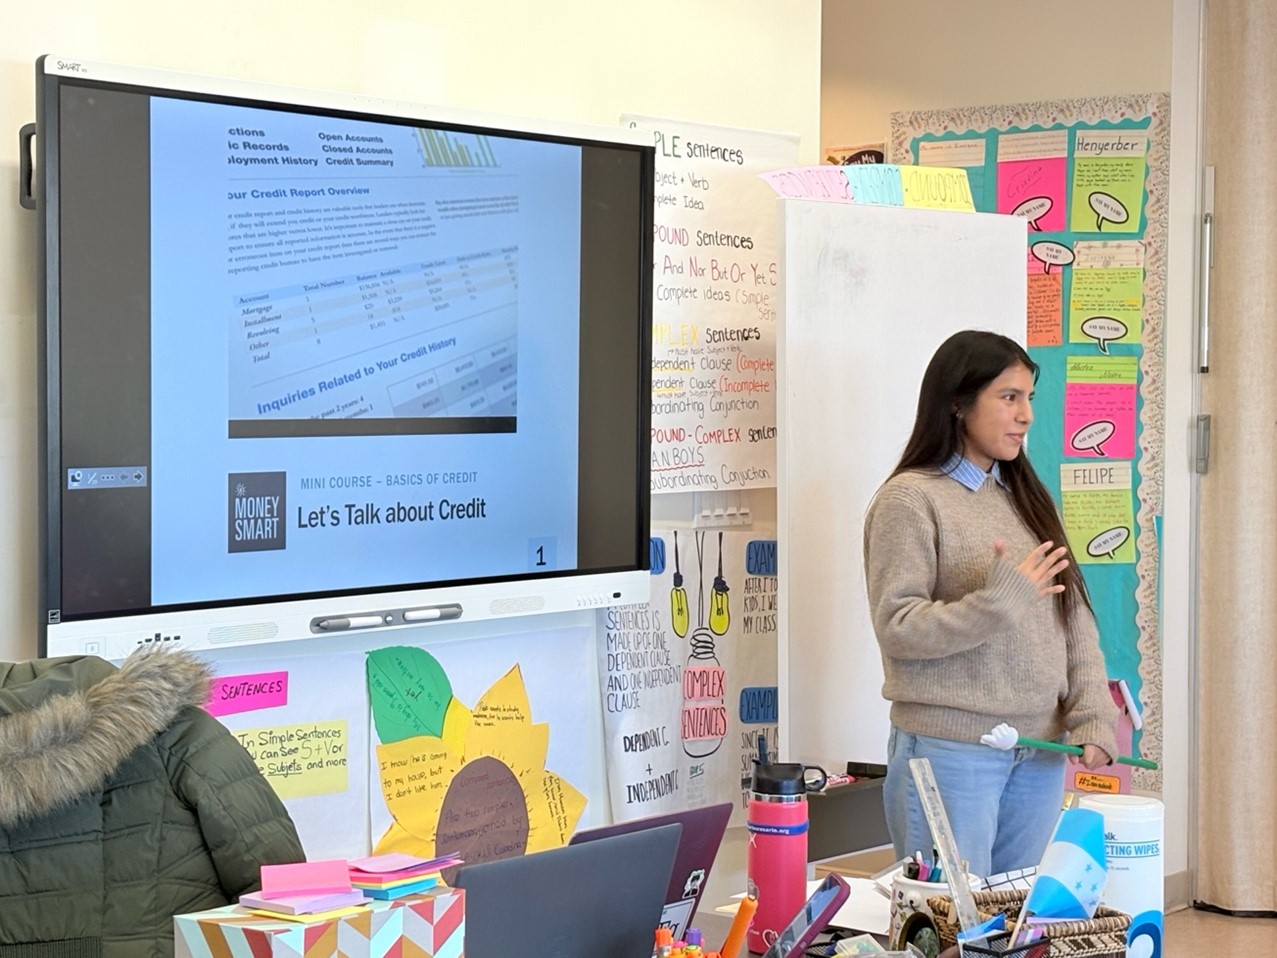
この春、私はカルロス・ロサリオ国際公立チャータースクールで金融リテラシーの授業を試行しました。カルロス・ロサリオは、非ネイティブスピーカーに英語を教えているプロボノの成人教育プログラムです。私はモニカ・コペルマイヤーさんの英語クラスのボランティアとして、カルロス・ロサリオの生徒たちの個人的・職業的成長の旅に密接に携わる機会に恵まれました。ロサリオの生徒たちへの私のレッスンの焦点は、移民家族が金融リテラシーを育み、アメリカで経済的安定を確保するために不可欠なテーマ、すなわちクレジットでした。 なぜカルロス・ロサリオで金融リテラシーを教えるのか? 成人に金融リテラシーを教える社会プログラムが不足していたり、出身国で金融教育を受けられなかったため、多くのカルロス・ロサリオの学生はほとんど、あるいは全く金融教育を受けていません。銀行、信用、長期計画といった基本的なテーマについて明確で分かりやすい指針がなければ、複雑で馴染みのない金融の話題に対処しながら支援を受けられない人も多いです。私自身も幼い頃にD.C.に移住した経験から、D.C.の移民家族により深く関わり、交流したいと目標にしました。カルロス・ロサリオの学生たちに、金融リテラシーが経済的幸福の重要な要素であることを示したかったのです。 カルロス・ロサリオのような信頼できるコミュニティ中心の教育空間に金融リテラシー教育を融合させることで、Dollar Scholarsは金融リテラシーのギャップを埋め、移民や金融リテラシー教育にアクセスできない他の成人の力を支えることを目指しています。このアプローチはオンラインリソースへのリンクを提供するだけでなく、教室内で生徒がより個人的な形で教材とつながるのを助けます。 単位と教育アプローチ 私自身の教育と経験を通じて、信用がどのように機能するか、つまりどのように築き、守り、賢く使うかを知ることが、長期的な経済的安定の重要な要素であることを学びました。信用は住宅所有、より良い雇用、小規模ビジネスの夢へのアクセスを開きます。 クレジットに関するレッスンプランは、連邦預金保険公社(FDIC)の「Money Smart for Adults」カリキュラムに基づいていました。私は教材を生徒にとって分かりやすく、興味深くするものにすることを目指しました。FDICの教材を用いて、簡略化された定義を使い、図の表現を取り入れ、グループ活動を通じて授業を強化しました。グループ活動は実践的で、クレジットカードの申請やサンプル信用報告書の確認など、さまざまなシナリオを探求しました。目的は、授業で教えられた重要な概念を学生が現実的な経済状況に応用しやすくすることでした。 事前アンケートの生徒の回答をもとに、カルロス・ロサリオの生徒たちが述べた主要な概念に焦点を当てて授業を調整できました。 クレジットとは何か? クレジットスコアとは何か、そしてそれに影響を与えるものは何ですか? なぜあなたのクレジットスコアが重要なのでしょうか? 良い信用を築き維持するために、実際に取れる具体的なステップにはどのようなものがありますか? 授業中、生徒たちは質問をしたりグループ活動に参加したりして、熱心に内容に取り組みました。授業後、数名の生徒がクレジットや金融システム全般についてより深い質問をし、他の生徒はクレジットに関する個人的な体験を共有しました。これらのやり取りは、授業が即座に効果をもたらし、本物の関心を呼び起こし、学生たちの中に金融的エンパワーメントの種をまいたことを示唆しています。 学んだこと私が関わってきた多くの学生は、単に教育を追求するだけでなく、複数の仕事を掛け持ちし、家族を支え、将来のための財務計画に取り組んでいます。彼らと仕事ができたことは特権であり、彼らの好奇心、誠実さ、そして積極的な姿勢に励まされました。彼らの回復力とやる気は、私がさらに関わる原動力となり、カルロス・ロサリオやDollar Scholarsの金融リテラシークラスで学生を支援する情熱を燃え上がらせています。 カルロス・ロサリオの授業は一歩であり、今後もっと魅力的なプログラムや授業が続くことを期待しています。モニカ・コペルマイヤー先生と素晴らしい生徒たちに心から感謝しています。温かく教室に迎え入れてくださり。しばしば怖く感じられ、馴染みがなく、居心地が悪いテーマに率直に取り組んでくださったことに心から感謝しています。
5月 8, 2025
ジェンダーギャップを埋める:金融リテラシーを通じた女性のエンパワーメント
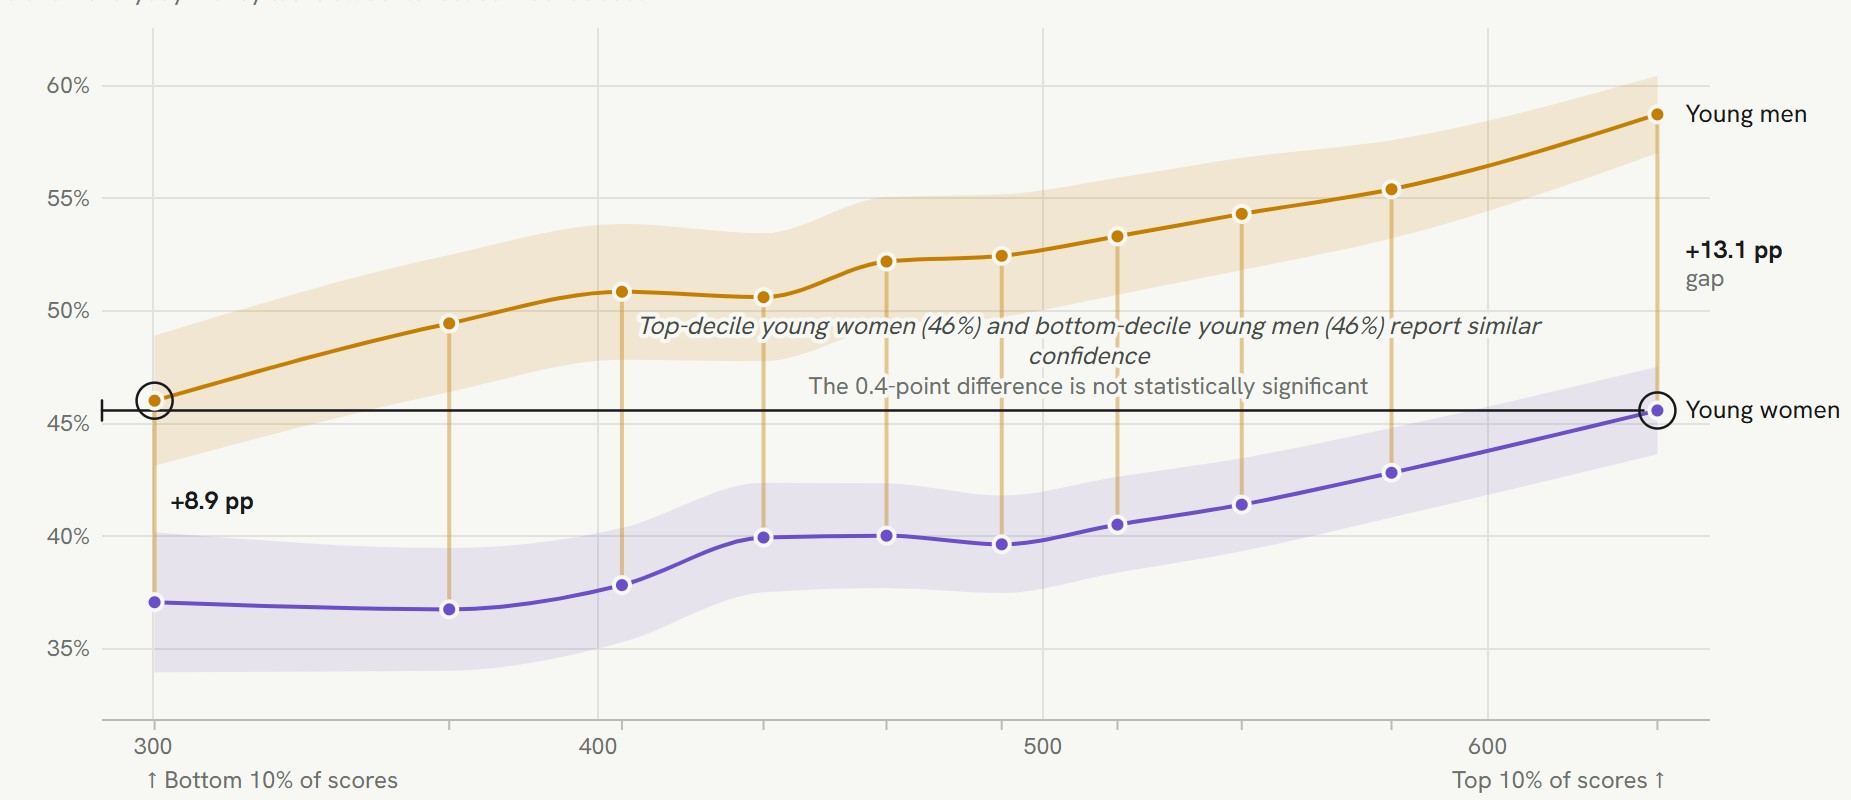
金融リテラシーは個人や経済の安全を達成するために不可欠ですが、それでも大きな男女格差が存在します。特に社会的にマイノリティの高いコミュニティ出身の女性は、男性に比べて金融知識が低いことが多いです。この格差は深刻な影響を及ぼし、女性が情報に基づいた財務判断を下し、将来を計画する能力を制限します。 研究は一貫して、女性は男性よりも金融リテラシーテストで低いスコアを得ていることを示しています。グローバル金融リテラシー卓越センター(GFLEC)の 2020年の報告 によると、世界中の女性は特に投資、予算編成、退職計画に関する基本的な金融質問に正しく答えにくいことがわかりました。アメリカでは、 FINRAによる全国金融能力調査(NFCS )によると、女性は特にインフレやリスク分散といった複雑な金融概念の理解において、男性に比べて金融リテラシースコアが低いことが明らかになりました。 2022年のOECD PISAデータを用いた私たち自身のデータ分析によると、高校生の女性は複数の国で統計的に金融教育を受ける可能性が低いことが明らかになりました。アメリカでは、高校で正式な金融教育を受ける男性の割合と、高校で正式な金融教育を受けた女性の割合には約2ポイントの差があります。この差は統計的に有意ではありませんが、特にブラジル、カナダ、イタリア、ノルウェー、スペインというベンチマークグループの他のデータの文脈では非常に示唆的です。アメリカ合衆国とノルウェーを除くすべての国で、正式な金融教育へのアクセスに関しては性別間で統計的に有意な差があります。 図1:正式な金融教育を受けたと報告した男女学生の割合。 *標準信頼水準(95%)における統計的に有意な差を示します。 金融識字率の欠如が女性に与える影響 金融識字不足の影響は女性にとって重大です。金融の原則をしっかり理解していなければ、女性はお金の管理に苦労し、借金の蓄積や十分な貯蓄不足につながることがあります。女性は介護のためにキャリアを休止し、長生きする傾向があり、長期的な財務計画の面で追加の調整が必要になることがあります。これは特に退職計画において懸念されます。投資オプションや退職口座に関する知識不足が、将来の財務準備不足を生むことがあります。 米国連邦労働統計局(BLS)によると、女性は男性よりも賃金が低い傾向があり、 2023年の米国の男女賃金格差は約17%のままです。金融リテラシーの欠如は、女性が給与交渉や契約の財務条件を理解する能力を制限する大きな要因であり、これが性別賃金格差を永続させています。 ギャップの解消:金融教育の重要性 アクセスしやすい金融教育を提供することは、ジェンダーギャップを埋めるための重要な一歩です。研究によると、金融教育プログラムは貯蓄、債務管理、投資などの金融行動を大幅に改善できることが示されています。 2021年のOECD報告書によると 、特に女性向けに特化した金融教育は、金融意思決定を改善し自信を高める効果があります。 図2:正式な金融教育を受けたと報告した男女学生の割合。 *標準信頼水準(95%)における統計的に有意な差を示します。 …
8月 18, 2024
聖心教会のドル奨学生
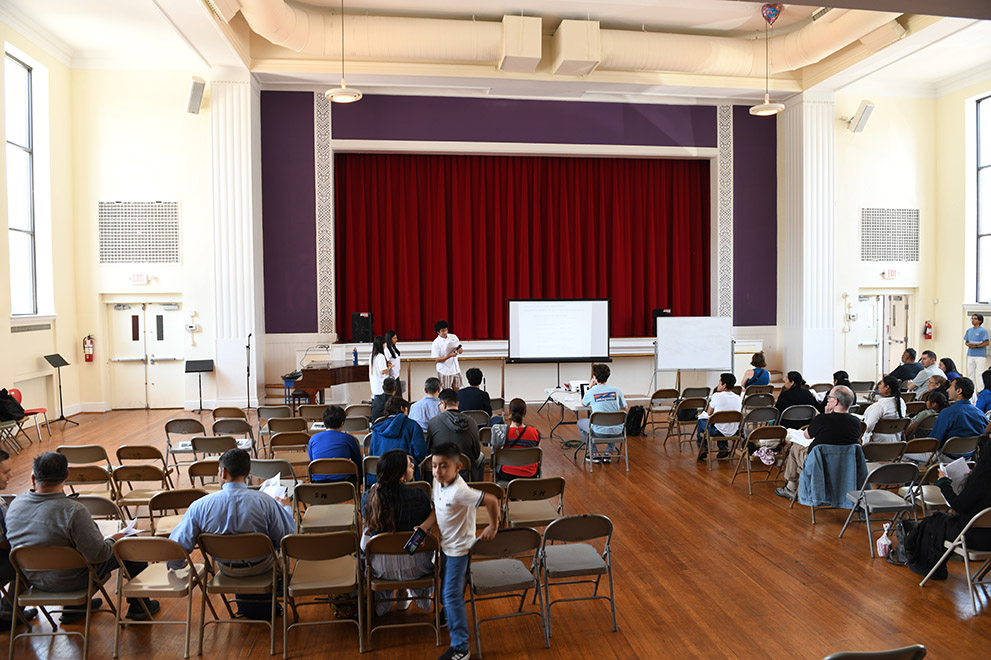
私の友人でジェフリー・ディキンソン博士とも友人のテレサ・Aが、彼を自分の教会の代表者とつなげ、ヒスパニックコミュニティ向けの金融教育クラスを提供する機会を作り出しました。100年以上の歴史を持つ聖心教会は、ワシントンD.C.の3211 Sacred Heart Way NWにあります。彼らは地域社会での金融教育の需要が高いことを気に入り、温かく歓迎してくれました。最初のパイロットクラスの後、私たちは内容を3人の講師に分けることに決めました。 メキシコ人でスペイン語が流暢な私にとって、他のボランティアを見つけるのは難しくありませんでした。しかし、スケジュールの調整は少し難しかったです。最終的に授業の日程は2024年8月18日(日)午後2時に教会の講堂で開催されることに決めました。イベントの数日前に、カバーする教材を配布しました。エドゥアルド、デイリーズ、そして私がスペイン語でクラスを担当するように組織しました。エドゥアルドはアメリカン大学の学生で、アラスカ出身で、両親はメキシコ人です。デイリーズはエルサルバドルからの移民で、かつてグアテマラに住んでおり、セイクレッドハートコミュニティの愛されるメンバーです。 ついにその日が訪れました。ジェフリー・ディキンソン博士が寛大にも、Dollar Scholarsのロゴが刺繍された白いアンダーアーマーのポロシャツを提供してくれ、プロフェッショナルで統一感のある印象を与えてくれました。一緒に椅子を設置し、プロジェクターを接続し、マイクを調整しました。参加者は徐々に到着し、一人で、仲間と一緒の者もいました。収入と支出に関する授業から始めました。講堂は最初は静かでしたが、参加を促すインタラクティブな活動が含まれていました。 セッションが進むにつれて、人々は質問することに少しずつ慣れていきました。最後のセクションでは、Dairysが共感できるいくつかの例を挙げて締めくくりました。笑いとアドバイスの共有で締めくくり、Q&A;セッションを開催しました。参加者は感謝の気持ちともっと知りたいという意欲を表明しました。ある男性は、息子と一緒に家でこれらの金融の話題について話し始める予定だと話していました。クラスは成功し、私たちはこの経験から多くを学びました。例えば、紙のQRコードを使ってフィードバックを集めようとしましたが、50人以上の参加者の中で2件しか返答を受けられませんでした。次回はセッション終了時に対面で回答を集める予定です。 アメリカで母国語を使って他者を助けることはやりがいのある経験でした。新しい国に適応するのがどれほど困難かを身をもって知っており、異なる金融システムを乗り越えるのはさらに大きな挑戦です。
4月 20, 2024
ダラー・スカラーズ:1日目
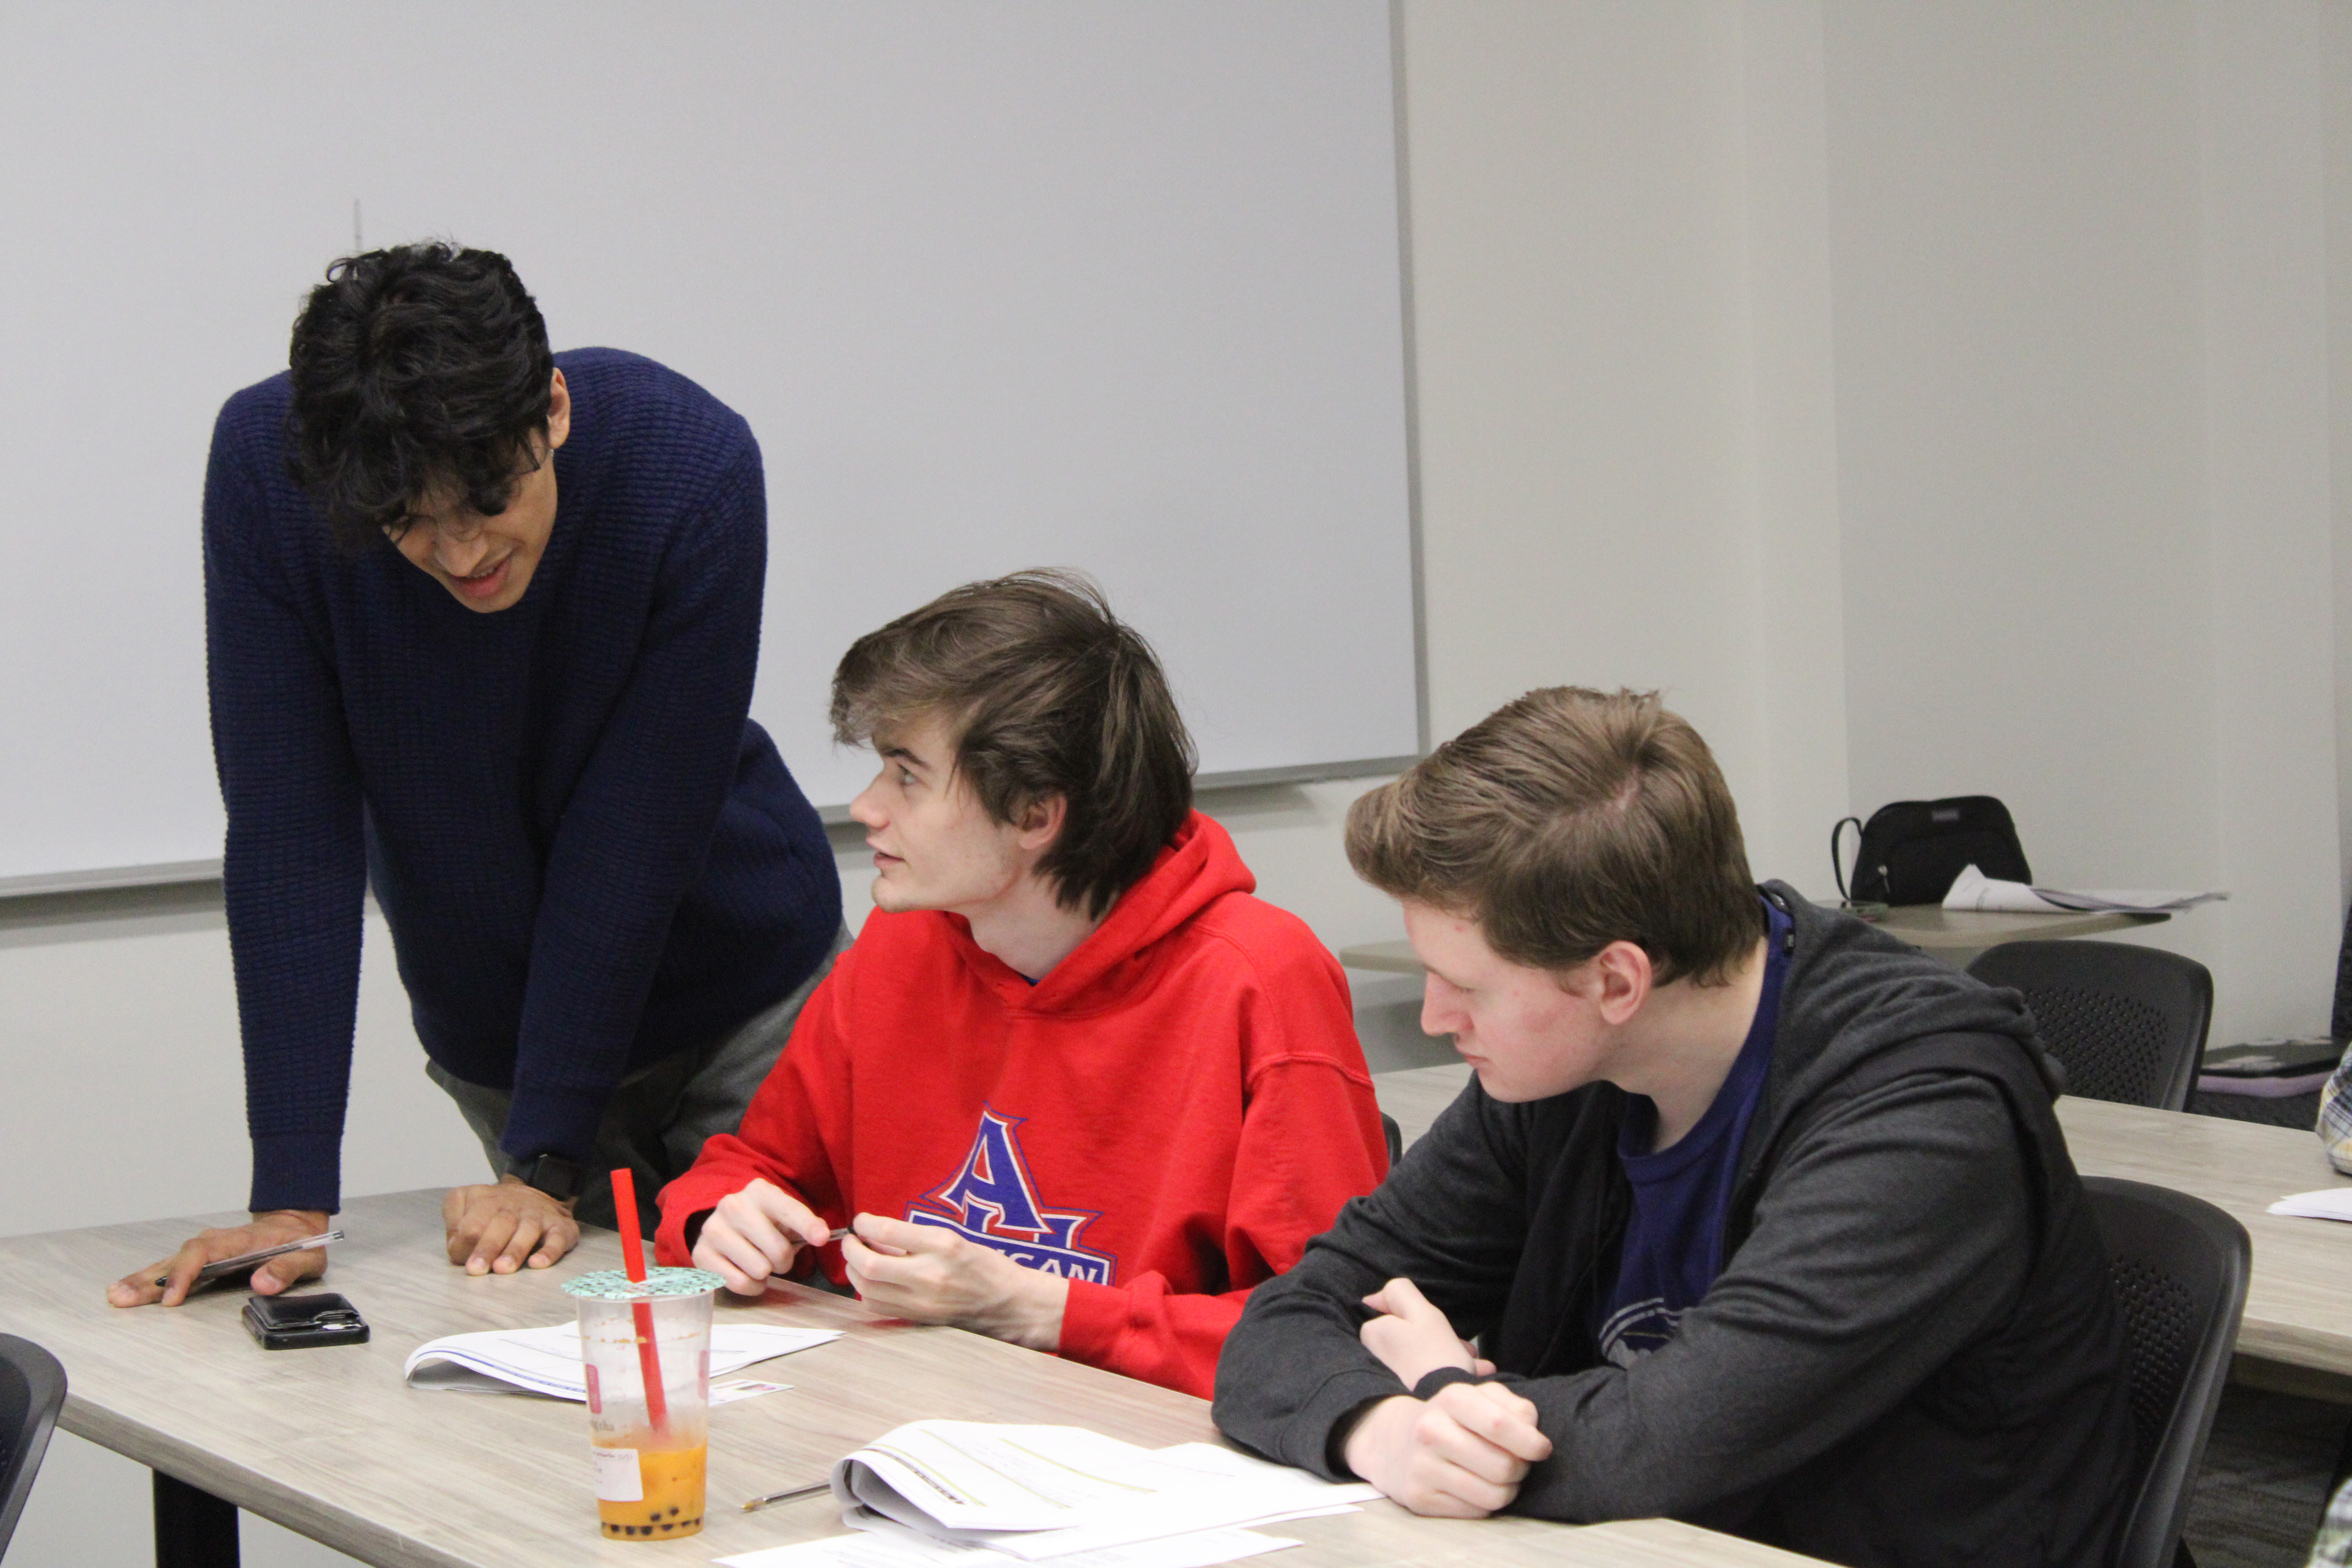
Dollar Scholarsは3月3日(日)に初のパイロットイベントを開始しました。Dollar Scholarsの主催者とボランティアが集まり、カリキュラムのテストや将来の受益者に教える内容の練習実施を行いました。Dollar Scholarsの教師(兼主催者)であるArjun、Haider、Jakeが担当し、約90分間の授業でした。コアコンセプトのテストを成功裏に実施しただけでなく、皆さんもとても楽しい時間を過ごしました。カリキュラムや指導スタイルについていくつかの洞察を得ることができ、今後これらのトピックについてより具体的なアップデートを期待しています。 私たちはアメリカン大学の経済学部で試験実施を行いました。経済学部も授業で使われた教材を印刷して物資支援を行いました。教授や学生などあらゆる背景のボランティアが参加し、ある参加者は祖父を連れて金融学を学びました。彼の参加は、学生でいるのに年を取りすぎることは決してないと証明していると感じています!改めて、主催者、ボランティア参加者、支援者の皆様に感謝し、素晴らしい写真を撮ってくれたソフィア・ナイヤールに特別な感謝を申し上げます!
4月 8, 2024
大学生としての賢い予算管理
多くの若者にとって、大学の経済面を乗り越えることは難しいものです。 全国学生財務ウェルネス調査 によると、大学生の70%が経済面でストレスを感じていることが明らかになりました。これは驚くことではありません。なぜなら、新卒の高校生は家庭生活から経済的な健康に責任を持つ環境へと移行していくからです。これは特に学生ローンという形で借りる学生に当てはまります。これらの追加の責任は、学生を立ち往生させ、誤った方向に進んでいると感じさせることがあります。新卒のティーンエイジャーが、指導なしでどうやって経済的に安定し、大学生活を楽しめるのでしょうか?私たちは皆、特に大学では友人と娯楽や余暇活動を楽しみたいものです。では、大学生は快適な大学生活を確保しながら、どのように効果的に予算を立てているのでしょうか?答えは学生それぞれ異なるかもしれませんが、正しい経済習慣を身につけることで大学生活は大きく向上します。 予算計画の作成 どんな状況にも取り組む際は、一歩引いて全体像を理解しようとすることがしばしば有益です。新たに自立した大学生は、収入と支出を監視する仕組みをまだ整えていないかもしれません。自分の財務状況を深く見つめ、スプレッドシートで数字を見ることは、予算作成の重要な第一歩です。Rocket Moneyのようなモバイルアプリは、収入と支出を便利に追跡する方法を提供します。収入と支出を追跡することで、優先順位を把握し、長期的な計画をより良く立てることができます。これにより、時間の使い方や仕事、勉強会、交流など適切な活動の優先順位がより明確になります。 大学生向けのもう一つの選択肢は、より実践的なアプローチです。オンラインスプレッドシートを作成することは、自分の財務状況をより明確に把握し、それに慣れるのに役立つ素晴らしい方法です。純収入を計算し、自分のライフスタイルに合った予算編成頻度を月単位または週単位で決めましょう。月次予算管理は、そのシンプルさと効果性から、しばしば好まれる選択肢です。 このような積極的な計画は、財務バランスを損なうミスを避ける助けになります。この過程で、サブスクリプションサービスの支払いが多すぎたり、学用品に使ったお金が少なすぎたりするなど、収入や支出が持続可能かどうかを確認できます。家賃、授業料、食料品、学用品、ジムの会員権、ローン返済、交通費、娯楽など、すべての支出をリストアップして分類しましょう。支出を固定費と変動費に分類することで、毎月のお金の使い道や削減できる部分を把握できます。例えば、家賃やローンの支払いは通常固定価格で変わりませんが、食料品やジムの会員費、交通費は、より安い代替手段を探したり学生割引を利用したりすることで節約できます。 50-30-20ルールの適用 一般的な指針としては「50-30-20ルール」があります。予算の50%を必要に、30%を欲しいものに、20%を貯蓄に割り当てます。このバランスは、構造化された支出を促進しつつ、楽しみや経済的成長の余地を残します。あなたは機械ではないので、サブスクリプションサービスや友人との夜遊びなど、生活を向上させたいことに使う余裕を残してください。 私たちが作成した 大学生向けの簡単な予算シート とその使い方をご覧ください。これらのステップに従うことは、予算を体系的に管理する一つの方法です。 収入を記入する: 毎月、仕事や奨学金など様々な収入源からどれだけ稼いでいるかを書き出しましょう。 定期的な請求書をリストアップする: 家賃や電話料金のようにあまり変わらない費用を書き留めましょう。 支出を記録する: 外食や服の購入など、さまざまな支出にどれだけ使っているかを記録しましょう。 計算してみてください: …
3月 28, 2024
ダイニング予算の迷路を乗り越える:軌道に乗るためのヒント
最近、シラキュース大学の2年生であるいとこのパーカーと近況を語っている際、彼はクレジットカードの借金や大学在学中の食費の使い方について話していました。この会話の後、私は大学生の消費習慣、特に食事の購入に関するものについて興味を持つようになりました。パーカーは以前、食堂の選択肢について不満を述べており、食事の質に不満を表明していました。多くの場合、大学やカレッジは食事プランの独占的な存在です。厳密に言えば、このシステムは独占ではありません。なぜなら、学生はキャンパス外で簡単に食事をすることもあれば、他の場合は食事プランの購入が義務付けられるからです。パーカーの選択肢は貯金をテイクアウトに使うか、学校の食堂での質の悪い食事に耐えるかだけでした。毎日お金を使うとクレジットカードの借金が増えるので、私はパーカーに節約のために食料品の買い出しを始めることを提案しました。パーカーは私が考えていなかった要素を指摘しました。それは、食事の計画、準備、保存にかかる時間です。 できるだけ多くの学生と食費の支出について話し合いたいと考え、数日後にメリーランド大学(U.M.D.)へ短期間旅行しました。私の目標は、パーカーが次の食事をどこから調達するか計画する際に直面している経済的な選択を理解することでした。他の大学生と話した結果、パーカーが栄養を貯めながら栄養を満たすために苦労しているのは他だけではないことが明らかでした。私が面接したほぼすべての学生が、便利さと食欲に惹かれてファストカジュアルダイニングを定期的に楽しんでいると認めていました。ミシガン大学アナーバー校の1年生は、食堂が期待に応えられず、ほぼ毎日ファストカジュアルレストランで食事をするようになったと述べました。しかし、ほぼすべての学生が、より効率的な食料品買い慣習を採用することで得られる節約効果を認識していました。この状況を踏まえ、学生の食料品買いをより現実的にする方法、特に自宅での買い物や自宅料理をより予算的にする方法を考えるのは私の役割だと感じています。私が話をした学生たちは、交通手段の制約、計画や保管の問題、そして最良の取引を見つけることについて懸念を表明していました。私はこれらの問題に対抗しつつ効率的に節約するための3つの戦略を提案することを目指しています。 戦略1:スーパーへの移動を調整する ある大学1年生は、そもそも近くのスーパーで食料を買いだめするのが難しいと懸念を示しました。彼女は「もし買い物に行くなら、Uberでしかも高価です」と言いました。多くの学生は車を持っていないので、積極的にUberやLyftの乗車を調整したり、友人やクラスメートと一緒に車を借りて食料品を買いだめしたりすべきです。簡単に乗せる車が見つからないことを理由に、Potbellyの13ドルのサンドイッチにお金を無駄にするのは間違いのように感じます。とにかく挑戦し続けて、前向きにいれば、計画を立てて店にたどり着く方法が見つかります!同じ学生は、送迎を分割することで、Instacartのような食料品配達サービスの利用を省くのに役立つと説明しました。Instacartは配達に時間がかかり、実際には届かない可能性もあるという不確実性のある費用です。場所によっては、スーパーまでの送迎をシェアするのはファストカジュアルランチ1回分の価格に相当します。 戦略2:食料品をまとめ買いし、仲間間に食料を分散させる スーパーで食料品店にいると、私たちはしばしば二つの道に直面します。特に、食品の保管が限られている大学生にとって最も魅力的なのは、最も小さいサイズのものを買うことで、これはしばしば単価がかなり高くなります。つまり、20オンスのソフトドリンクを単独で買う方が高価になるということです。20オンスのボトル1本の価格は、まとめて販売すると一般的に安くなります。この方法は単価が安くなりますが、多くの人はまとめ買いの利点を認識していません。その理由の一つは、多くの大学生が寮の冷蔵庫にスペースがないからです。まとめ買いについて尋ねたところ、ある学生はすぐに「冷凍庫に3つしか入らない」と説明しました。経済的に詳しい読者や大学生にとっての結論は、まとめ買いをして、同級生や同級生の間でその食材を配分することです。例えば、アーモンドバターが欲しいとします。13ドルで1瓶を買う代わりに、少し高い総価格で大きな容器や複数パックを購入し、中身を仲間に分けましょう。この戦略を成功させるにはVenmoかCash Appだけで十分です。 戦略3:計画とディールファーミングにおけるテクノロジーの活用 私たちは10代後半から20代前半の学生として、スマートフォンの扱いに非常に熟練しています。これには、生産性向上やエンターテインメントのための最新のアプリをダウンロードすることも含まれます。そのため、私が話した多くの学生がBuzzFeed Tasty、Mealime、Intentのような食事計画アプリを知らなかったことに驚きました。これらのアプリは、食事のアイデアや食料品リストの作成に活用され、スーパーでの支出管理や次の美味しい食事の購入計画に役立ちます。さらに、私が話した数人の学生はFlippや店舗のロイヤルティシステムを知っているだけで、食料品を節約できます。これらのアプリを組み合わせて経験と組み合わせることで、週に10食のファストカジュアル食を買うのと3食を買うのが分かる大きな節約になります。このデジタル食料品買いの方法が経費管理の効率化だけでなく、より良い財務規律を促進し、私たち全員の中にある金融の力を刺激することを願っています。 これらの食料品買いの戦略を採用することは、最初は困難で時間がかかるように感じるかもしれませんが、努力する意志があれば、大きな節約が期待できます。さらに、この実践は大学生における金融リテラシーとエンパワーメントの大きな物語を強調しています。食料品買いを日常的な家事から戦略的な金融活動に変えることで、学生はより積極的に関わる意欲を高めるでしょう。予算管理に対する積極的な姿勢は、学生ローンの管理から長期的な財務計画や退職の基盤作りまで、将来の財務状況を乗り越えるための洞察力を学生に与えます。食料品の通路を歩く旅は、衝動的ではなく意図的な購入が経済的安定と自由への一歩近づく比喩的な旅となります。 もう一つのボーナスのヒント:支出をすべてスプレッドシートで管理して、財務状況を管理しましょう。私がインタビューしたU.M.D.の学生の間で人気のある2つの食事と、彼らのスーパーでの代替品を比較したモデルスプレッドシートをご覧ください。右に示すように、これらの代替手段を使い、スーパーに行くと節約額はかなり早く積み重なっていきます。この記事を読んでいる皆さんが、大学生や金融リテラシーに関心のある他の読者の皆さんがこれらの戦略を実践し、自分なりにお金を節約する方法の洞察を深め、金融知識を向上させ、社会と自分自身に利益をもたらす手助けをしてくれることを願っています。