

五月 8, 2025
缩小性别差距:通过金融素养赋能女性
作者: Sophia Nayyar
财务素养对于实现个人和财务安全至关重要,但性别差异依然显著。女性,尤其是来自边缘化群体的女性,往往在财务知识方面低于男性。这种差距可能带来严重后果,限制女性做出明智财务决策和规划未来的能力。
研究一贯显示,女性在金融素养测试中的得分低于男性。全球金融素养卓越中心(GFLEC) 2020年的一份报告 发现,全球女性在基本财务问题上回答正确的可能性较低,尤其是在投资、预算和退休规划方面。在美国, FINRA的国家金融能力研究(NFCS )显示,女性在理解通胀和风险分散等复杂金融概念方面,其财务素养分数低于男性。
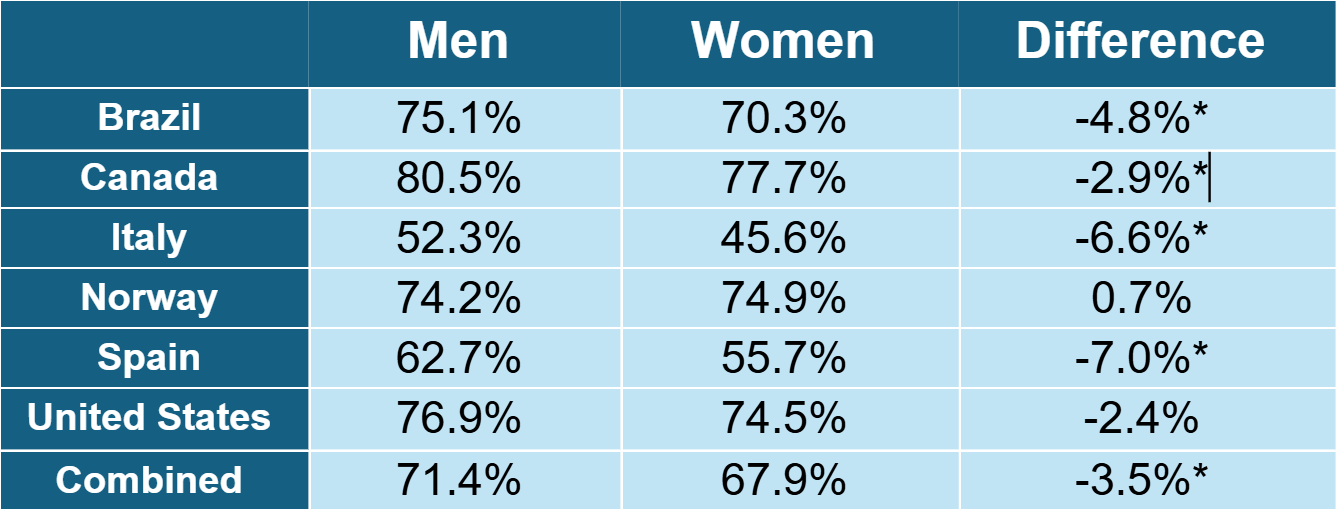
我们利用 2022年经合组织PISA数据进行数据分析显示,高中年龄女性在多个国家接受金融教育的可能性在统计上较低。在美国,男性接受正规金融教育的比例与接受正规金融教育的女性比例之间存在约2个百分点的差距。虽然这一差异在统计学上不显著,但具有强烈的指示性,尤其是在我们基准组巴西、加拿大、意大利、挪威和西班牙的其他数据背景下。除美国和挪威外,所有国家在接受正规金融教育的性别存在统计学上显著差异。
金融文盲对女性的影响
金融文盲对女性的后果尤为严重。缺乏对理财原则的扎实理解,女性可能难以管理自己的资金,导致债务积累和储蓄不足。女性更可能暂停职业以从事护理工作,寿命更长,这可能需要在长期财务规划上做出额外调整。这对退休规划尤其令人担忧,因为缺乏投资选项或退休账户知识,女性可能对财务未来准备不足。
根据美国联邦政府劳工统计局(BLS),女性收入往往低于男性, 2023年美国的性别薪酬差距仍约为17%。缺乏金融素养很可能是限制女性谈判薪资或理解合同财务条款能力的主要因素,这也加剧了性别薪酬差距。
弥补差距:金融教育的重要性
提供易于获取的金融教育是缩小性别差距的关键一步。研究表明,金融教育项目能显著改善储蓄、债务管理和投资等财务行为。 2021年经合组织(OECD)报告 发现,尤其是针对女性的金融教育项目,能够改善财务决策并提升信心。
数字金融素养工具在触及服务不足社区的女性方面尤为有效。世界银行 2022年报告 指出,基于移动的金融教育项目为女性提供了一种便捷且灵活的方式,帮助女性获得理财知识,打破了语言差异和面对面资源有限等障碍。
总体而言,性别金融素养差距仍是女性财务赋权的障碍。通过针对性的教育(如我们希望在Dollar Scholars提供的教育)来弥补这一差距,我们可以赋予女性做出明智财务决策的知识和信心。