

máj 8, 2025
Uzatváranie rodovej priepasti: Posilnenie postavenia žien prostredníctvom finančnej gramotnosti
Napísal Sophia Nayyar
Finančná gramotnosť je nevyhnutná na dosiahnutie osobnej a finančnej istoty, no pretrvávajú významné rodové rozdiely. Ženy, najmä tie z marginalizovaných komunít, často majú nižšiu úroveň finančných znalostí v porovnaní s mužmi. Táto medzera môže mať vážne dôsledky, obmedzujúc schopnosť žien robiť informované finančné rozhodnutia a plánovať svoju budúcnosť.
Výskumy konzistentne ukazujú, že ženy dosahujú nižšie výsledky v testoch finančnej gramotnosti ako muži. Správa z roku 2020 od Global Financial Literacy Excellence Center (GFLEC) zistila, že ženy na celom svete majú menšiu pravdepodobnosť, že správne odpovedajú na základné finančné otázky, najmä pokiaľ ide o investície, rozpočtovanie a plánovanie dôchodku. V USA Národná štúdia finančnej schopnosti (NFCS) od FINRA odhalila, že ženy majú nižšie skóre finančnej gramotnosti v porovnaní s mužmi, najmä pri pochopení zložitých finančných konceptov ako inflácia a diverzifikácia rizika.
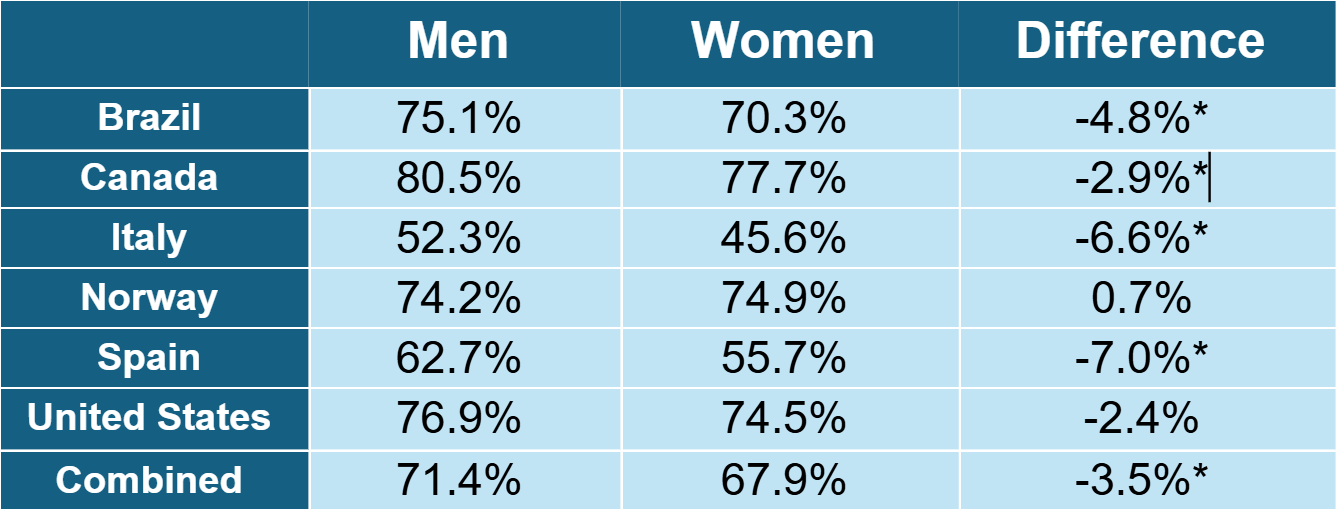
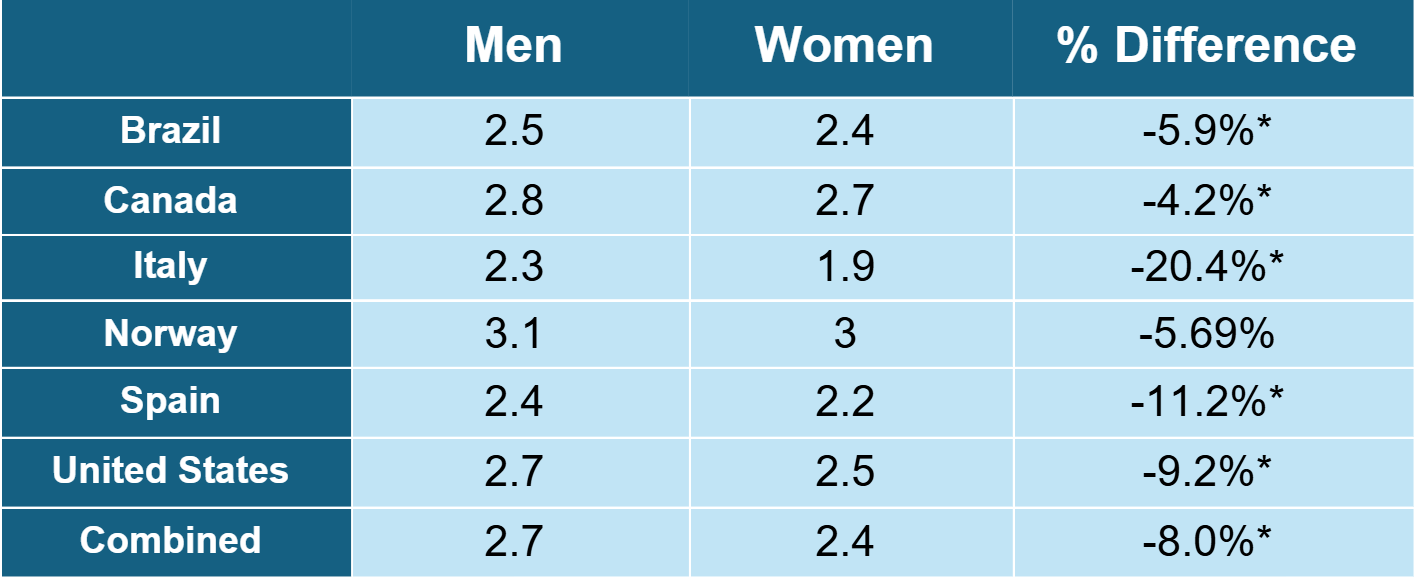
Naša vlastná analýza údajov, využívajúca údaje OECD PISA z roku 2022, ukazuje, že ženy vo veku stredoškolského veku majú štatisticky menšiu pravdepodobnosť, že získajú finančné vzdelanie v niekoľkých krajinách. V Spojených štátoch je približne 2 percentuálny rozdiel medzi percentom mužov, ktorí získajú formálne finančné vzdelanie na strednej škole, a percentom žien, ktoré ho získajú na strednej škole. Hoci tento rozdiel nie je štatisticky významný, je silne indikívny, najmä v kontexte ďalších údajov z našej referenčnej skupiny – Brazília, Kanada, Taliansko, Nórsko a Španielsko. Vo všetkých krajinách okrem Spojených štátov a Nórska je štatisticky významný rozdiel medzi pohlaviami v prístupe k formálnemu finančnému vzdelaniu.
Dopad finančnej negramotnosti na ženy
Dôsledky finančnej negramotnosti sú pre ženy významné. Bez pevného pochopenia finančných princípov môžu ženy mať problémy s hospodárením s peniazmi, čo vedie k hromadeniu dlhov a nedostatku úspor. Ženy majú väčšiu pravdepodobnosť, že si budú robiť kariérne prestávky kvôli starostlivosti a žiť dlhšie, čo môže vyžadovať ďalšie úpravy v oblasti dlhodobého finančného plánovania. To je obzvlášť znepokojujúce pri plánovaní dôchodku, kde nedostatok znalostí o investičných možnostiach alebo dôchodkových účtoch môže ženy pripraviť na ich finančnú budúcnosť.
Ženy majú tendenciu zarábať menej ako muži, pričom platový rozdiel medzi pohlaviami v USA zostáva v roku 2023 približne 17 %, podľa Úradu pre štatistiku práce (BLS) federálnej vlády. Nedostatok finančnej gramotnosti je pravdepodobne hlavným faktorom, ktorý obmedzuje schopnosť žien vyjednávať o platoch alebo rozumieť finančným podmienkam v zmluvách, čo prehlbuje rozdiel v odmeňovaní medzi pohlaviami.
Riešenie tejto medzery: Dôležitosť finančného vzdelávania
Poskytovanie dostupného finančného vzdelávania je kľúčovým krokom k zmenšeniu rodovej priepasti. Výskumy ukazujú, že programy finančného vzdelávania môžu výrazne zlepšiť finančné správanie, ako je sporenie, správa dlhov a investovanie. Správa OECD z roku 2021 zistila, že finančné vzdelávanie, najmä programy prispôsobené ženám, môže zlepšiť finančné rozhodovanie a zvýšiť sebavedomie.
Nástroje digitálnej finančnej gramotnosti boli obzvlášť účinné pri oslovovaní žien v nedostatočne obsluhovaných komunitách. Správa Svetovej banky z roku 2022 zdôraznila, že programy finančného vzdelávania založené na mobilných zariadeniach ponúkajú pre ženy dostupný a flexibilný spôsob, ako získavať finančné vedomosti, odstraňujúc bariéry ako jazykové rozdiely a obmedzený prístup k osobným zdrojom.
Celkovo zostáva rodová priepasť vo finančnej gramotnosti prekážkou finančného posilnenia žien. Riešením tejto medzery prostredníctvom cieleného vzdelávania, aké chceme poskytovať v Dollar Scholars, môžeme ženám poskytnúť vedomosti a sebavedomie na informované finančné rozhodnutia.