

октобар 7, 2026
Јаз поверења у финансијској писмености
Written by Dr. Jeffrey Dickinson
ПИСА 2022 · Финансијско поверење · 20 образовних система · 15-годишњаци
Сличне вештине. Мање самопоуздања.
Чак и када су младе жене високо финансијски писмене, њихово поверење око питања која се односе на новац и финансије је ниска. У 20 образовних система који су учествовали у процени финансијске писмености ПИСА-е за 2022. годину[ 1, стр. 16], младе жене у доби од 15 година пријављују далеко мање самопоуздања од младића у руковању свакодневним новчаним питањима: плаћање рачуна, читање банковног извода, разумевање уговора. Ова страница гледа само на тај јаз: колико је велики јаз у поверењу, како се односи на друге карактеристике и како изгледа јаз у поверењу између богатих и сиромашнијих земаља?
Колико је велики, и где
Сваки систем, у истом правцу
ПИСА -ина анализа бављења традиционалним новчаним питањима сумира колико се ученици осећају сигурно у вези са шест задатака[1 , стр. 171][2 , стр. 405]. У просеку у 20 система, младићи се осећају самоуверено или веома самоуверено око 53% од шест задатака, а младе жене око 40%, што је јаз од 12,3 процентних поена [7] . ПИСА је такође питао о посебном сету од пет задатака који се обављају на телефону или рачунару, као што су пренос новца, плаћање телефоном или чување детаља плаћања. Занимљиво је да се младе жене осећају сигурније у вези са дигиталним задацима него са свакодневним: осећају се сигурним око 58% њих, насупрот 40% младих жена које се осећају самоуверено са шест свакодневних задатака. Младићи су такође сигурнији у дигиталне задатке (65%), тако да је јаз мањи, на 6,8 бодова, али се не затвара; Младићи су и даље знатно сигурнији у 15 од 20 система [7] .
Погледајте како су младе жене и мушкарци одговорили на свако питање, у сваком систему →
Наравно , ниједна прича коју сам икада анализирао у вези са економијом није једноставна: међу студентима који су полагали тест, младе жене постижу знатно боље резултате од младића на финансијској писмености у три система: Бугарска, Малезија и Уједињени Арапски Емирати [7] . Младићи су још увек сигурнији у сва три, иако је у Малезији јаз у поверењу премали да би био статистички значајан.
Младићи се осећају самоуверено у више задатака у сваком систему
Сваки ред показује удео шест свакодневних новчаних задатака, као што је плаћање рачуна или разумевање банковног извода, за које младе жене и мушкарци кажу да би се осећали "самоуверено" или "веома самоуверено". Удаљеност између тачака је јаз, одштампан на десној страни у процентним поенима (болд: статистички значајан). Пребаците се да бисте видели посебан скуп од пет задатака који се обављају на телефону или рачунару.
Самопоуздање и вештина
Финансијски писмене младе жене не морају нужно одговорити да имају виши ниво самопоуздања
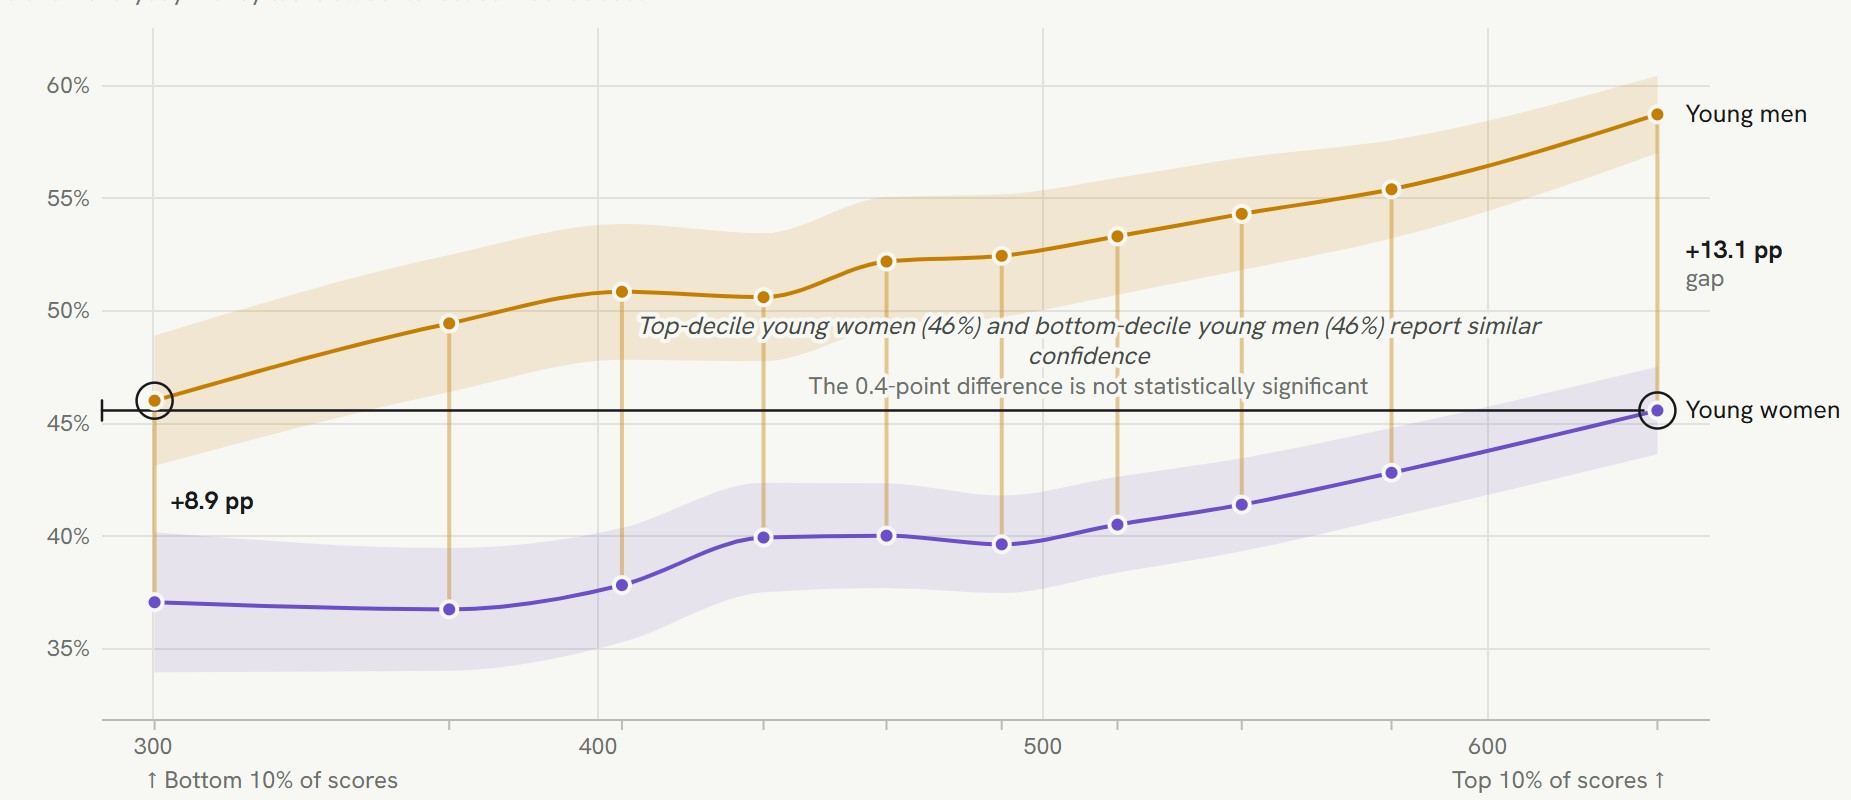
Ако финансијска писменост и поверење одражавају једни друге, јаз у поверењу би се смањио када се упореде младићи и жене са истим резултатом финансијске писмености. То не чини: држање резултата једнаким оставља просечан јаз на 12,2 процентних поена [7] . Од најниже десетине ученика до највише, удео задатака младих људи осећају самопоуздање расте за 13 бодова (46% до 59%), али младе жене само 9 (37% до 46%).
Занимљиво је да је јаз у поверењу између младића и младих жена веома мали у погледу поверења у вези са "управљањем мојим новцем". То можете видети кликом на различите ставке питања на слици испод.
Вештина расте; самопоуздање младих жена једва прати
Удео новчаних задатака млади мушкарци и жене осећају самопоуздање, од финансијске писмености децила у земљи. Бендови : 95% интервали поузданости.
Чак и тамо где младе жене постижу више, младићи се осећају сигурније
Сваки систем постављен по свом јазу у резултатима (преко) и јазу у поверењу (горе). Ниједан систем не пада испод линије у којој би младе жене биле самопоузданија група.
Породично порекло и национални доходак
Виши нивои образовања родитеља = шири јаз
Овај одељак групише ученике по највишем нивоу образовања било који родитељ завршио (ПИСА-ина варијабла ХИСЦЕД) [3] . У просеку су три групе приближно исте величине: родитељи са средњом школом или мање (35% ученика), родитељи са дипломом или кратким терцијарним степеном (30%) и родитељи са магистеријем или докторатом (35%) [7] . Костарика нема податке о образовању родитеља, тако да ови просјеци покривају 19 система.
Удео задатака у које се младићи осећају сигурним расте са 50% када ниједан родитељ није стекао образовање изван средње школе на 55% када родитељ има магистериј или докторат. Удео младих жена расте само са 39% на 41%, а уопште не између прве две групе. Родни јаз стога расте са 11,1 на 14,6 процентних поена , што је статистички значајно проширење од 3,4 поена (95% интервал поузданости 1,1 до 5,7). Знатно је шири на врху него на дну у 4 од 19 система, а ужи ни у једном [7]. ПИСА -ин шири индекс породичног порекла, који такође броји занимања и имовину родитеља код куће [2, стр. 401] , показује стрмију верзију истог обрасца: преко његових четвртина јаз расте са 9,9 на 15,8 бодова [7] . То су асоцијације у подацима попречног пресека; они не показују да породично порекло изазива разлику.
Јаз расте са образовањем родитеља
Млади мушкарци минус удео младих жена у шест свакодневних новчаних задатака у које се осећају самоуверено, у процентним поенима, највишим образовањем било ког родитеља. Схадед банд: 95% интервал поузданости јаза.
Занимљиво је да богатије земље у БДПЦ-у имају тенденцију да имају шире јаз у повјерењу: у земљама КСНУМКС јаз је око КСНУМКС процентних поена већи за свако удвостручење БДП-а по глави становника[7][8]. Малезија , Бугарска и Бразил имају неке од најмањих празнина; Данска , Мађарска и Норвешка неке од највећих. Саудијска Арабија је најјаснији изузетак: богата као Аустрија, са једним од најмањих јаза. Као подсетник, графикон приказује образац; Ово не успоставља узрочно-последичну везу.
Богатији системи имају тенденцију да имају веће празнине у поверењу
Јаз поверења сваког система (процентни поени од шест новчаних задатака) у односу на БДП по глави становника у 2022. години, на логаритамској скали.
Одузети
Шта то значи за Доллар Сцхоларс
Главни закључак за нас у Доллар Сцхоларс је да финансијска писменост никада неће бити крајње решење за сиромаштво или помагање људима да побољшају своје животе. Постоји више преклапајућих динамика на које појединци морају реаговати изван само финансијске писмености. Иако смо строго фокусирани на финансијску писменост, зато Доллар Сцхоларс мора да одвоји време да разуме најновија истраживања, и разумети шта други могући проблеми могу да утичу на студенте Доллар Сцхоларс који желе да побољшају своје финансијско благостање.
Додатак Свако питање, сваки систем
Студенти су упитани да ли би се осећали самоуверено радећи шест свакодневних задатака везаних за новац, као што је плаћање рачуна или разумевање банковног извода, и пет задатака на дигиталном уређају, сваки на скали од четири тачке[1 , стр. 171][3]. Изаберите питање да бисте видели како су младе жене и мушкарци одговорили у сваком систему. Барови су поредани на граници између "не баш самопоуздања" и "самопоуздања", тако да је дужина десно од линије удео који се осећају самоуверено. Системи су сортирани по јазу; Јаз је подебљаним словима где је статистички значајан (ниво КСНУМКС%).
Како су младе жене и мушкарци одговорили на свако питање
Проценат ученика који дају сваки одговор; горње бар младе жене, доњи бар младићи. Јаз : младићи минус младе жене у уделу који одговарају "самоуверен" или "веома самоуверен", у процентним поенима.
Методе Како су направљени ови бројеви
Одакле долази мера поверења
- Упитник финансијске писмености, дугачак око десет минута, дат је сваком студенту који учествује у системима који су узели процену финансијске писмености [2, стр. 93] . Питање FL162 питао је како ће се студенти осећати сигурним трансфером новца, попуњавањем образаца у банци, разумевањем банковних извода, разумевањем купопродајног уговора, праћењем стања на рачуну и планирањем потрошње (скала од 4 тачке) [1, стр. 171] .
- Ова страница мери самопоуздање као удео шест задатака на које ученик одговара "самоуверен" или "веома самоуверен" (студенти који су одговорили на свих шест), и празнине као удео младих мушкараца минус удео младих жена у процентним поенима. Дигитална мера чини исто за питање FL163 је пет задатака на дигиталном уређају. ОЕЦД уместо тога скалира одговоре у индексе ФЛЦОНФИН и ФЛЦОНИЦТ (средња 0, СД 1 у земљама ОЕЦД-а) [2, стр. 405] ; Индекс нема природну нулу, тако да би процентуална разлика у њему била бесмислена. Обе мере дају исту слику: младићи више самопоуздања у сваком систему[1 , Табела ИВ.B1.7.20][7].
Одакле долазе резултати финансијске писмености
- Резултати су ОЕЦД-ови [ 3] ; Домен је дефинисан у оквиру за процену [6] . У системима који узимају опцију финансијске писмености, ПИСА је узорковала око 1.650 додатних ученика у истим школама [2, стр. 105] . Софтвер насумично додељује студенте двосатним тестним формуларима; облици финансијске писмености комбинују један сат финансијске писмености са једним сатом математике или читања [2, стр. 38, табела 2.7]. Одговори на нивоу ставке су у фајлу CY08MSP_ФЛТ_ЦОГ.
- ОЕЦД је скалирао одговоре са моделом одговора на ставку и извукао 10 веродостојних вредности по ученику (PV1FLIT–PV10FLIT) из модела латентне регресије опремљеног ДГРОУП; Студенти којима нису дате ставке финансијске писмености добијају веродостојне вредности процењене из њихових других одговора и позадине [2, стр. 232–233] . Ова страница користи свих 10 вредности, као што ОЕЦД препоручује[ 4] .
Процена
- Узорак : свака процена на овој страници користи само студенте који су добили образац за тестирање финансијске писмености (обрасци 67–74), 42.154 ученика у 20 система [2, стр. 38, табела 2.7]. Обрасци су додељени насумично, тако да ови ученици представљају исту популацију као и пуни узорак; Њихови резултати финансијске писмености почивају на сопственим одговорима на ставке финансијске писмености, а не на проценама из њихових других одговора [2, стр. 232–233] . Резултати за све ученике су веома слични [7] .
- Процене користе коначну тежину ученика [2, стр.189, Формула 10.1] и 80 поновити тежине изграђене са Фаи варијантом уравнотежене поновљене репликације[2 , стр. 196][4]. Резултати преко веродостојних вредности су комбиновани са Рубиновим правилима [5] . Празнине су младићи минус младе жене, израчунати у оквиру сваке реплике.
- Просек је средња вредност 20 система који учествују, тако да се сваки систем рачуна једнако [1, стр. 16] . Сопствени извештаји ОЕЦД-а такође дају "ОЕЦД просек" преко 14 чланица ОЕЦД-а; овде се не користи.
Упозорења
- Самопоуздање се пријављује. У овим подацима младићи чешће бирају највишу категорију одговора на свакој ставци, тако да део јаза може бити стил одговора; индекси ОЕЦД-а, који пондеришу сваку категорију одговора, показују исти образац [7].
- Младићи остављају финансијски упитник празан чешће од младих жена (12% наспрам 7% испитаника на првом питању), обично кликом на сваки екран за мање од две секунде, а ти ученици постижу нижи резултат; Резултати поверења стога описују испитанике [7] .
- Белгија је представљена од стране своје фламанске заједнице и Канада од осам покрајина; Данска, Холандија, Сједињене Државе и канадске провинције нису испуниле стандарде узорковања ПИСА (*) [1, стр. 14, 16, 174].
Извори
Референце
- ОЕЦД (2024). Резултати ПИСА 2022 (Волуме ИВ): Колико су финансијски паметни студенти? ПИСА , ОЕЦД Публисхинг, Париз. хттпс://дои.орг/10.1787/5a849c2a-ен. Бројеви страница се односе на штампану пагинацију; табеле нумерисане ИВ.B1.x налазе се у Анексу B1.
- ОЕЦД (2024). Технички извештај ПИСА 2022. ПИСА , ОЕЦД Публисхинг, Париз. хттпс://дои.орг/10.1787/01820d6d-ен.
- ОЕЦД (2024). ПИСА 2022 База података , студентске датотеке о финансијској писмености CY08MSP_ФЛТ_QQQ (упитник, резултати и тежине) и CY08MSP_ФЛТ_ЦОГ (тестне ставке). хттпс://www.оецд.орг/ен/дата/датасетс/писа-2022-датабасе.хтмл.
- ОЕЦД (2009). ПИСА Приручник за анализу података: СПСС, друго издање. ПИСА , ОЕЦД Публисхинг, Париз. хттпс://дои.орг/10.1787/9789264056275-ен. Методе за реплицирање тежине и веродостојне вредности.
- Рубин , ДБ (1987). Вишеструка импутација за неодговор у анкетама. Њујорк : Јохн Wилеy &амп; Сонс.
- ОЕЦД (2023). ПИСА 2022 Процена и аналитички оквир. ПИСА , ОЕЦД Публисхинг, Париз. хттпс://дои.орг/10.1787/dfe0bf9c-ен. Дефиниција домена финансијске писмености.
- Сопствени прорачуни из базе података ПИСА 2022 [3], пратећи методе [2] и [4]. Скрипте за анализу и потпуни резултати (узорци само за све ученике и испитанике, и поређење са ОЕЦД табелом ИВ.B1.7.20) налазе се у фасцикли за анализу аутора: , , и (мере процентуалних поена)
results.jsonи (индексиresults_takers.jsonОЕЦД-а); ова страница користи фајлове испитаника, плусped_results_takers.json,gdp_results_takers.json,item_dist_takers.jsonиtakers_extra.json(празнине у резултатима и децили), као иcode/design_checks/за анализу неодговора на упитник.share_results_takers.jsonresults/confidence_deep_dive/share_results.jsonshare_measures.pygender_gap_analysis/code/confidence_deep_dive/analysis.py - Светска банка (2026). Индикатори светског развоја : БДП по глави становника, ППП (тренутни међународни $), индикатор НY.ГДП.ПЦАП.ПП.ЦД, вредности за 2022. годину (база података ажурирана 13. јула 2026; преузето 7. октобра 2026.). хттпс://дата.wорлдбанк.орг/индицатор/НY.ГДП.ПЦАП.ПП.ЦД.