

мај 8, 2025
Затварање родног јаза: Оснаживање жена кроз финансијску писменост
Written by Sophia Nayyar
Финансијска писменост је од суштинског значаја за постизање личне и финансијске сигурности, али значајне родне разлике остају. Жене , посебно оне из маргинализованих заједница, често имају нижи ниво финансијског знања у поређењу са мушкарцима. Овај јаз може имати озбиљне последице, ограничавајући способност жена да доносе информисане финансијске одлуке и планирају своју будућност.
Истраживања доследно показују да жене постижу ниже резултате на тестовима финансијске писмености од мушкараца. Извештај из 2020 . године из Глобалног центра за финансијску писменост (ГФЛЕЦ) открио је да је мање вероватно да ће жене широм света тачно одговорити на основна финансијска питања, посебно у вези са инвестицијама, буџетирањем и планирањем пензије. У САД-у, Национална студија финансијске способности (НФЦС) од стране ФИНРА открила је да жене имају ниже резултате финансијске писмености у поређењу са мушкарцима, посебно у разумевању сложених финансијских концепата као што су инфлација и диверзификација ризика.
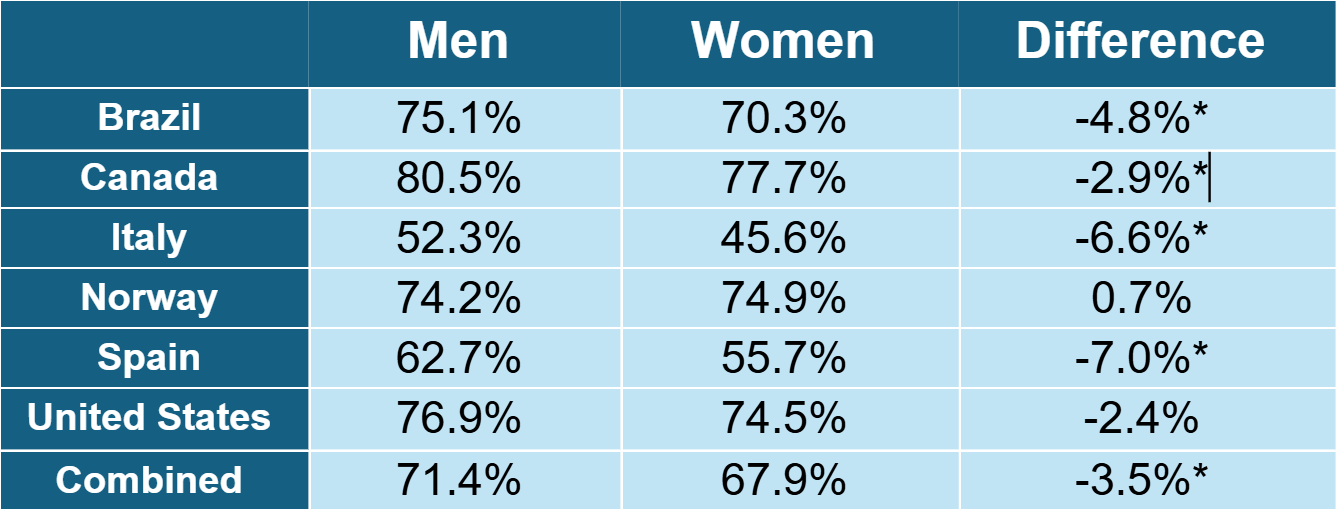
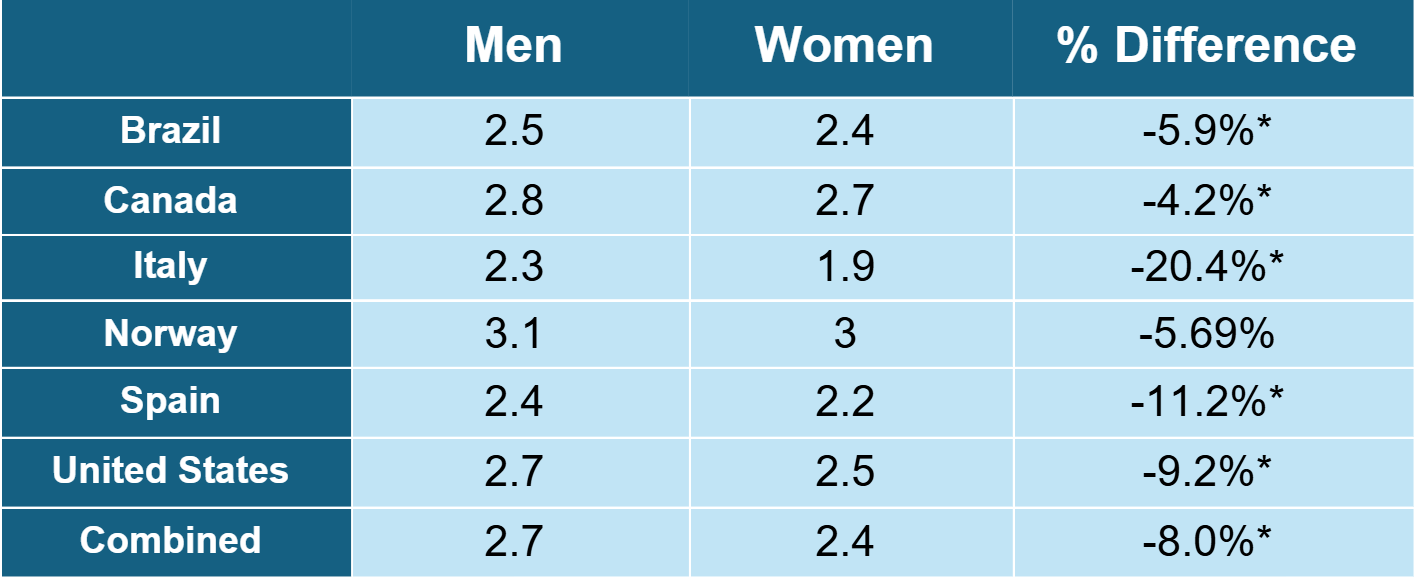
Наша сопствена анализа података, користећи податке ОЕЦД ПИСА за 2022. годину, открива да су жене средњошколског узраста статистички мање вероватно да ће добити финансијско образовање у неколико земаља. У Сједињеним Америчким Државама постоји отприлике 2 процентна поена јаз између процента мушкараца који добијају формално финансијско образовање у средњој школи, и проценат жена које добијају формално финансијско образовање у средњој школи. Иако разлика није статистички значајна, она је снажно индикативна, посебно у контексту других података из наше референтне групе Бразила, Канаде, Италије, Норвешке и Шпаније. У свим земљама осим Сједињених Држава и Норвешке, постоји статистички значајна разлика између полова у погледу приступа формалном финансијском образовању.
Утицај финансијске неписмености на жене
Последице финансијске неписмености су значајне за жене. Без солидног разумевања финансијских принципа, жене могу да се боре да управљају својим новцем, што доводи до акумулације дуга и недовољне штедње. Жене имају већу вероватноћу да паузе у каријери за негу, и живе дуже, што може захтевати додатна прилагођавања у смислу дугорочног финансијског планирања. Ово је посебно забрињавајуће за планирање пензије, где недостатак знања о инвестиционим опцијама или пензионим рачунима може оставити жене неспремне за своју финансијску будућност.
Жене имају тенденцију да зарађују мање од мушкараца, а разлика у платама у САД-у остаје на око 17% у 2023 . години, према подацима Биро за статистику рада (БЛС) америчке савезне владе. Недостатак финансијске писмености је вероватно главни фактор у ограничавању способности жена да преговарају о платама или разумеју финансијске услове у уговорима, што одржава родну разлику у платама.
Решавање јаза: Значај финансијског образовања
Обезбеђивање приступачног финансијског образовања је кључни корак у затварању родног јаза. Истраживања показују да програми финансијског образовања могу значајно побољшати финансијско понашање, као што су штедња, управљање дугом и улагање. Извештај ОЕЦД-а за 2021 . годину открио је да финансијско образовање, посебно програми прилагођени женама, могу побољшати доношење финансијских одлука и повећати самопоуздање.
Алати за дигиталну финансијску писменост били су посебно ефикасни у досезању жена у запостављеним заједницама. Извештај Светске банке за 2022 . годину истакао је да програми финансијског образовања засновани на мобилним уређајима нуде приступачан и флексибилан начин за жене да стекну финансијско знање, разбијајући баријере попут језичких разлика и ограниченог приступа личним ресурсима.
Све у свему, родни јаз у финансијској писмености остаје препрека финансијском оснаживању жена. Решавањем овог јаза кроз циљано образовање, као што је тип који желимо да обезбедимо у Доллар Сцхоларс, можемо опремити жене са знањем и самопоуздањем да доносе информисане финансијске одлуке.